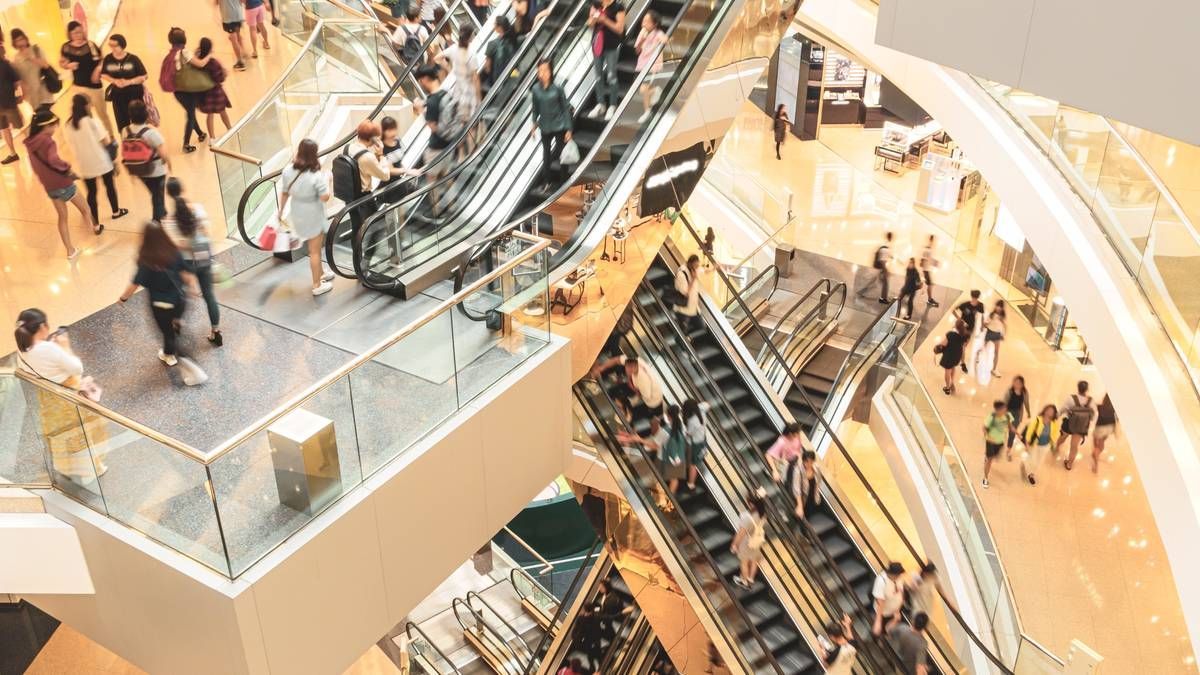
O apocalipse do varejo, ao que parece, foi adiado. Nos Estados Unidos, os shopping centers, dados como moribundos na era do e-commerce e da pandemia, emergem como a classe de ativo imobiliário comercial que mais se valorizou no último ano. Segundo dados da consultoria Green Street, repercutidos pelo The Wall Street Journal, o valor desses imóveis cresceu 13%, superando galpões logísticos, prédios de apartamentos e, principalmente, escritórios.
A virada desafia o consenso formado na última década. O movimento sugere não apenas uma recuperação cíclica, mas uma reconfiguração estrutural. Com um número menor de shoppings em operação — cerca de 900 hoje, contra 1.100 em 2008 —, a escassez de nova oferta se tornou uma vantagem competitiva, sustentando a ocupação e o valor dos aluguéis.
A oferta enxuta como motor
A tese de investimento mudou. O que antes era um sinal de fraqueza — o fechamento de centenas de lojas de departamento e a consolidação do setor — agora é a base para um mercado mais saudável e resiliente. A prova está no comportamento dos investidores. As ações do Simon Property Group, maior proprietário de shoppings dos EUA, superaram suas máximas históricas e a performance do S&P 500 nos últimos 12 meses.
O exemplo mais eloquente talvez seja o da francesa Unibail-Rodamco-Westfield (URW). Quatro anos após anunciar planos de vender seus ativos americanos, a companhia deu uma guinada e agora planeja investir quase US$ 1 bilhão para consolidar o controle de dois empreendimentos. “Observamos um tipo de aumento nos aluguéis que não víamos desde o início da década de 2010,” afirmou o CEO da URW, Vincent Rouget, ao WSJ, classificando os EUA como uma nova avenida de crescimento.
Além dos ativos de luxo
A recuperação não está restrita aos chamados trophy assets das grandes metrópoles. O otimismo se espalha pelo middle market. O CBL Properties, um REIT focado em ativos no sudeste e centro-oeste americano que chegou a passar por um processo de recuperação judicial pós-pandemia, viu o fluxo de visitantes e as vendas aumentarem, e voltou a comprar imóveis após anos de desinvestimento.
Contudo, o ceticismo persiste. Apesar da melhora operacional, o valor agregado dos shoppings ainda está bem abaixo do pico registrado há uma década. Para alguns gestores, a aposta de longo prazo não está na experiência de varejo em si. “Liberar o potencial do terreno é o verdadeiro valor do shopping,” disse Bob Neighoff, do Mariner Investment Group, sinalizando que a discussão sobre o futuro do espaço físico está longe de terminar.
O debate, portanto, evolui. A questão não é mais se o shopping vai morrer, mas qual será sua próxima encarnação: um centro de convivência e experiência revitalizado ou um valioso terreno à espera de um novo propósito.
Com reportagem de Brazil Valley
Source · Metro Quadrado