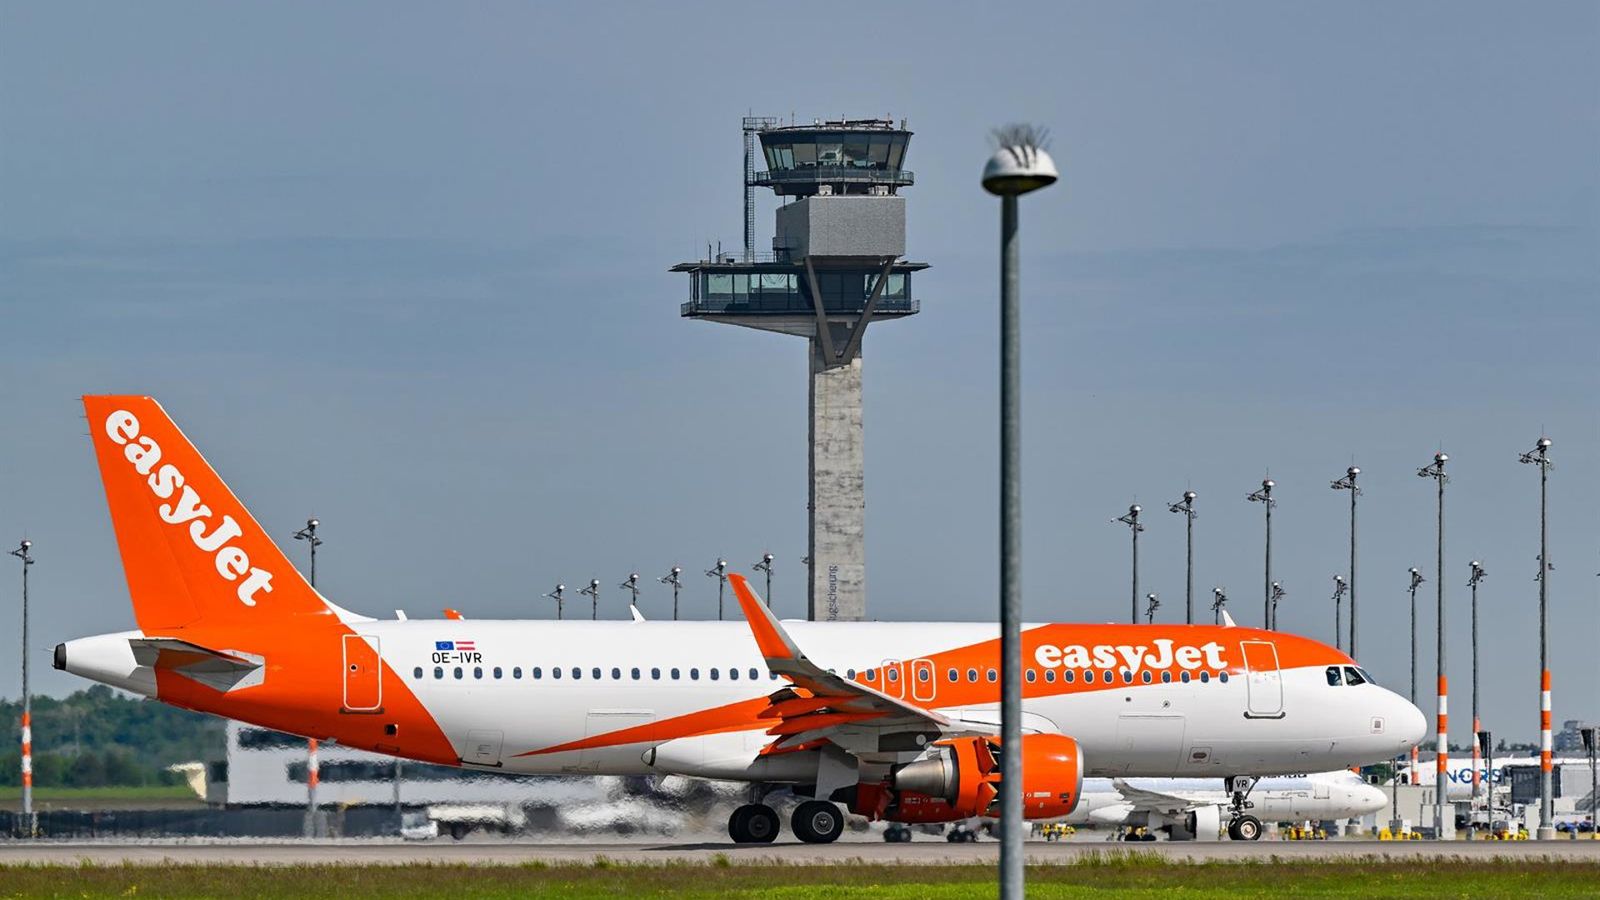
A Apollo Global Management decidiu alterar sua estratégia de financiamento para a aquisição da companhia aérea britânica easyJet, avaliada em £3,5 bilhões (aproximadamente €4,13 bilhões). Em vez de recorrer aos tradicionais títulos de alto rendimento (high-yield bonds), o fundo de private equity optou por uma estrutura de dívida lastreada em aeronaves. Essa mudança, reportada inicialmente pela Bloomberg, sinaliza uma adaptação às condições atuais do mercado financeiro e uma aposta na solidez dos ativos da companhia aérea como garantia.
Inicialmente, a Apollo planejava levantar cerca de £900 milhões em títulos de taxa variável em euros e £2,6 bilhões em títulos sêniores garantidos em libras, euros e dólares. Contudo, o cenário de mercado para títulos de alto rendimento tornou-se menos favorável recentemente. O aumento nas taxas de juros dos títulos soberanos elevou o custo de captação para empresas, tornando a emissão desses papéis menos atrativa. Diante desse contexto, a Apollo buscou alternativas, encontrando no financiamento de aeronaves uma rota mais segura e eficiente para assegurar os fundos necessários.
Alavancagem em Ativos
A nova estrutura de financiamento prevê que a maior parte, senão a totalidade, da dívida de £3,5 bilhões seja garantida por ativos específicos: as aeronaves da própria easyJet. Essa modalidade, conhecida como financiamento de aeronaves ou dívida garantida por ativos, é comum na indústria aeronáutica. Bancos como Barclays, Crédit Agricole, Citibank, Standard Chartered Bank e Lloyds forneceram um financiamento ponte inicial garantido. Posteriormente, outros bancos se juntaram a essa linha de crédito provisória, que inclui uma linha de crédito ponte sênior garantida de £3,5 bilhões e uma linha de crédito rotativo de £1,3 bilhão. A escolha por lastrear a dívida em aeronaves demonstra a confiança da Apollo no valor residual e na capacidade de geração de caixa dos ativos da companhia aérea.
Adaptação a um Mercado Volátil
A decisão da Apollo reflete uma tendência mais ampla de cautela e adaptação no mercado de dívida corporativa. A instabilidade macroeconômica global, o aumento da inflação e a consequente elevação das taxas de juros têm pressionado os custos de financiamento. Para fundos de private equity como a Apollo, que frequentemente utilizam dívida para alavancar aquisições, a capacidade de acessar capital a custos razoáveis é crucial. Ao optar por financiamento lastreado em ativos tangíveis, a Apollo mitiga riscos associados à volatilidade dos mercados de crédito e garante uma fonte de capital mais estável para a conclusão da aquisição da easyJet, que foi acordada em agosto após uma disputa com outros investidores, como a Castlelake.
Implicações para a easyJet e o Setor
Para a easyJet, a mudança na estrutura de financiamento da Apollo pode significar um processo de aquisição mais suave, com menos incertezas relacionadas à captação de recursos. A utilização de aeronaves como garantia pode, a longo prazo, influenciar a gestão da frota da companhia aérea, possivelmente levando a otimizações ou reestruturações. No setor de aviação, o financiamento baseado em ativos é uma prática consolidada, mas a escala desta operação e a escolha de um fundo de private equity como comprador destacam o interesse contínuo de investidores financeiros em companhias aéreas com modelos de negócio resilientes, como as low-cost.
Perguntas em Aberto
Ainda que a Apollo tenha contornado o mercado de títulos de alto rendimento, a questão que permanece é o custo final dessa estrutura de financiamento garantida por ativos. A eficiência e o custo-benefício dessa modalidade em comparação com os títulos inicialmente planejados serão cruciais para a rentabilidade futura do investimento. Além disso, o desempenho operacional da easyJet sob nova propriedade, especialmente em um ambiente de recuperação pós-pandemia e com pressões inflacionárias, será fundamental para honrar os compromissos de dívida e gerar retornos para a Apollo.
A Apollo Global Management, ao priorizar o financiamento de aeronaves em detrimento de títulos de alto rendimento, demonstra uma abordagem pragmática e focada em ativos para viabilizar a aquisição da easyJet. A estratégia sublinha a importância da robustez das garantias em um cenário financeiro desafiador, enquanto o mercado aguarda os próximos desdobramentos dessa transação de grande porte no setor aéreo.
Com reportagem de Brazil Valley
Source · Forbes España