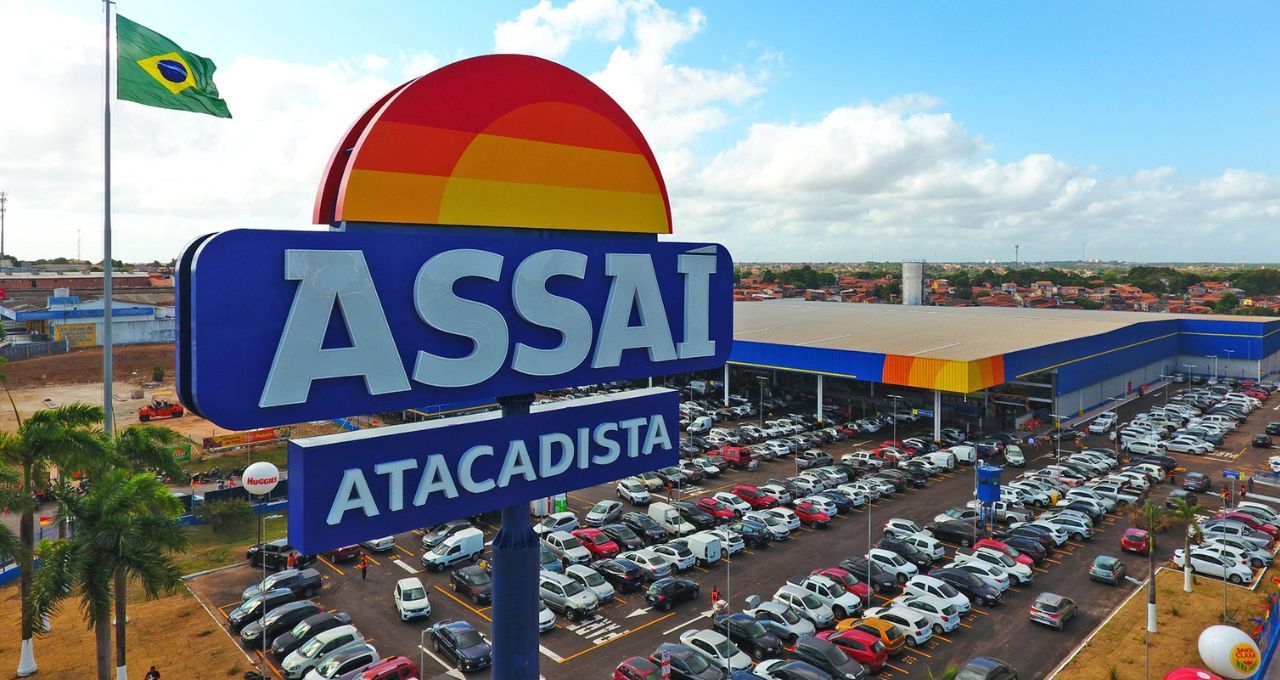
O Assaí está adicionando um novo item ao seu carrinho de compras: postos de gasolina. A gigante do atacarejo anunciou um acordo para adquirir 18 postos de combustíveis já instalados em suas lojas no estado de São Paulo, numa operação que pode chegar a R$ 80 milhões. A transação, que ainda depende da aprovação do CADE e outras licenças, foi fechada com o Centro de Conveniências Millennium.
À primeira vista, o movimento pode parecer uma diversificação aleatória. A leitura mais atenta, porém, revela uma estratégia calculada para aprofundar seu ecossistema. Com mais de 40 milhões de clientes e um fluxo estimado de 20 milhões de veículos por mês em suas lojas, o Assaí possui um ativo valioso: tráfego. A aposta é converter essa audiência cativa em novas linhas de receita, aumentando a conveniência e o tempo de permanência do consumidor em seu ambiente.
A lógica do ecossistema
A entrada no segmento de combustíveis é a mais nova peça de um quebra-cabeça maior. Ela se soma a outras iniciativas recentes, como o lançamento de marcas próprias, a inclusão de farmácias em suas unidades e a integração com aplicativos de entrega como iFood e Rappi. O objetivo é claro: capturar uma fatia maior dos gastos do cliente, transformando uma visita para compras de supermercado em uma jornada de consumo mais completa. “Estamos aproveitando a escala de veículos e consumidores que circulam nas lojas para criar novas oportunidades de receita”, afirmou o CEO Belmiro Gomes.
Essa é uma jogada clássica de expansão para negócios adjacentes. Combustível é um produto de alta frequência que pode tanto atrair clientes para a loja quanto servir como um serviço complementar para quem já está lá. O Assaí não está apenas vendendo gasolina; está vendendo conveniência e tentando criar um ciclo virtuoso onde cada serviço reforça o outro, aumentando a fidelidade do cliente em um setor altamente competitivo.
Sinais de um novo ciclo
O movimento também sinaliza a saúde financeira da companhia. Após um 2025 difícil, marcado por alta alavancagem em um cenário de juros elevados que penalizou suas ações, o Assaí mostra sinais robustos de recuperação. A dívida líquida caiu R$ 1,4 bilhão em 12 meses, e a alavancagem recuou de 3,17x para 2,37x o Ebitda, segundo dados do segundo trimestre de 2026. Com o balanço mais equilibrado, a empresa ganha fôlego para voltar a investir em crescimento.
O mercado parece aprovar a nova postura. As ações da companhia acumulam alta de quase 40% no ano, refletindo uma normalização da percepção de risco e um reconhecimento dos sinais de melhora operacional. A aquisição, embora de valor modesto para o porte da empresa, é um gesto de confiança da gestão. O projeto piloto de 18 postos, com potencial de expansão para mais de 100, servirá como um termômetro para a ambição do Assaí de se consolidar como uma plataforma de consumo, muito além do atacarejo.
A execução será o grande desafio. Operar postos de combustíveis envolve uma complexidade regulatória e logística distinta do varejo alimentar. O sucesso desta fase inicial dirá se o Assaí tem o motor necessário para acelerar nesta nova avenida de crescimento ou se a aposta ficará pelo caminho.
Com reportagem de Brazil Valley
Source · Money Times