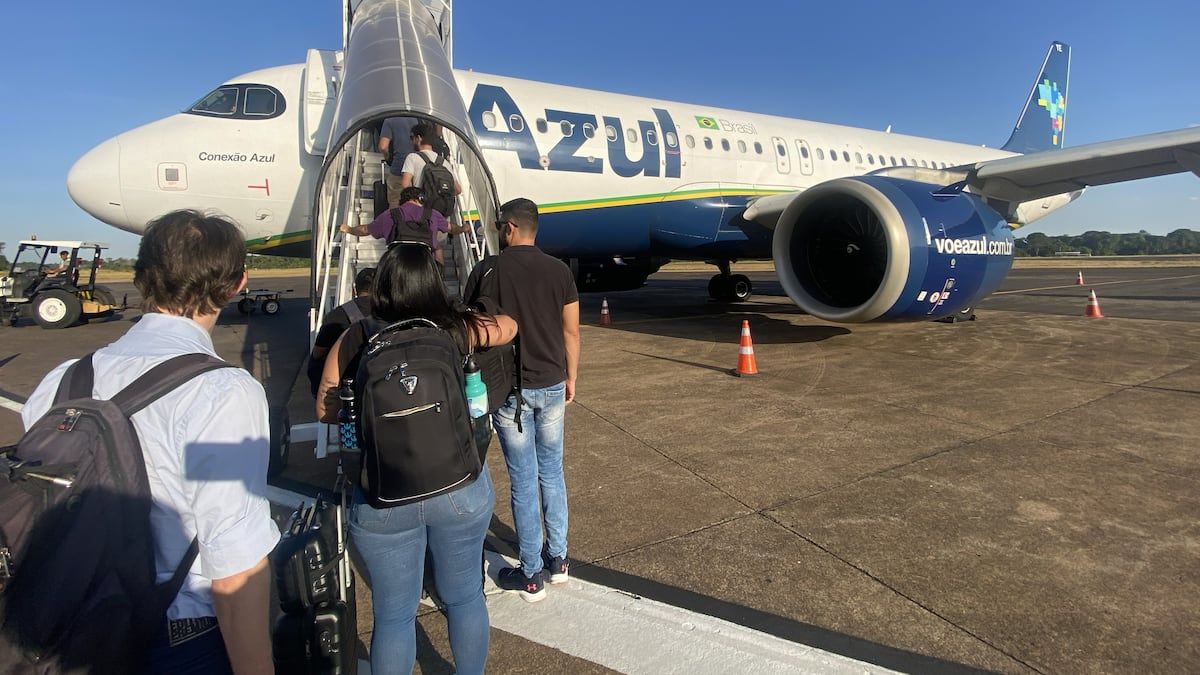
A Azul, uma das principais companhias aéreas do Brasil, divulgou seus resultados financeiros para o terceiro trimestre, revelando uma redução em seu prejuízo líquido, que atingiu R$ 538 milhões. Apesar dessa melhora em comparação com o mesmo período do ano anterior (R$ 1,36 bilhão), a empresa continua a sentir o impacto de custos operacionais elevados, com destaque para o preço do combustível.
O lucro antes de juros, impostos, depreciação e amortização (Ebitda), uma métrica chave para a geração de caixa, apresentou uma queda de 39% em relação ao mesmo trimestre de 2024, totalizando R$ 1,2 bilhão. A receita líquida também sofreu uma retração de 1,8%, alcançando R$ 5,6 bilhões. Esses números refletem os desafios enfrentados pelo setor aéreo, que lida com a volatilidade dos preços do querosene de aviação e a necessidade de gerenciar a capacidade de voos de forma estratégica.
Conflito entre custos e rentabilidade
O aumento expressivo de 47,2% no custo de combustível por litro, comparado ao terceiro trimestre de 2024, forçou a Azul a reavaliar sua malha aérea. A companhia optou por reduzir a capacidade em rotas de longa distância, que são mais intensivas no consumo de combustível, e focar em mercados premium onde sua presença é mais forte e a rentabilidade potencialmente maior. Essa estratégia visa otimizar o retorno financeiro, mesmo que isso signifique uma diminuição no volume de operações. O CEO da Azul, John Rodgerson, ressaltou que a malha foi construída "para a rentabilidade" e que a gestão da capacidade é guiada pelo retorno, não pelo volume.
Gestão de capacidade e demanda
Em linha com a estratégia de otimização de custos, o número de decolagens da Azul no trimestre caiu 5,8% em relação ao ano anterior. A oferta de assentos (ASK) recuou 6,9%, e a demanda (RPK) apresentou uma queda de 9,6%. Como resultado, a taxa de ocupação dos voos ficou em 82,2%, inferior aos 84,6% registrados no mesmo período de 2024. Contudo, a companhia destaca que a receita sofreu uma retração menor (1,8%) do que a capacidade oferecida, indicando uma precificação mais eficaz ou um mix de rotas mais rentável. Em comparação com o trimestre anterior (2º trimestre de 2025), as receitas operacionais cresceram 13,2%, atribuído aos reajustes de tarifas.
Implicações para o setor e o consumidor
A estratégia da Azul de priorizar a rentabilidade sobre o volume e de ajustar a malha em resposta aos altos custos do combustível é um reflexo das pressões que todo o setor aéreo brasileiro enfrenta. A dependência do querosene de aviação, cujos preços são atrelados ao dólar e ao mercado internacional de petróleo, torna as companhias aéreas vulneráveis a flutuações cambiais e geopolíticas. Para o consumidor, essa dinâmica pode se traduzir em tarifas mais altas e menor disponibilidade de voos em certas rotas, especialmente as de longa distância ou menos lucrativas. A busca por eficiência operacional e a otimização da malha tornam-se, assim, cruciais para a sustentabilidade das empresas.
Perguntas em aberto
Resta saber como a Azul e outras companhias aéreas brasileiras conseguirão sustentar a rentabilidade em um cenário de custos voláteis e demanda em constante ajuste. A capacidade de repassar os custos aos passageiros sem afetar significativamente a demanda será um fator determinante. Além disso, a evolução do preço do combustível e a estabilidade do câmbio continuarão sendo variáveis críticas a serem monitoradas de perto. A companhia conseguirá manter a melhora no resultado líquido mesmo com a pressão contínua sobre os custos operacionais?
Apesar da redução do prejuízo, os resultados da Azul no terceiro trimestre evidenciam a complexa equação de custos e rentabilidade que o setor aéreo brasileiro precisa resolver. A gestão da capacidade e a adaptação às flutuações do mercado de combustível são passos necessários, mas a sustentabilidade a longo prazo dependerá da capacidade de equilibrar esses fatores com a demanda dos consumidores e a concorrência.
Com reportagem de Brazil Valley
Source · Bloomberg Línea