O mercado de capitais brasileiro está prestes a testemunhar uma nova dinâmica competitiva com a chegada da Base Exchange, uma futura concorrente da B3. Sediada no Rio de Janeiro e controlada pelo fundo soberano Mubadala Capital, de Abu Dhabi, a empresa tem como meta iniciar suas operações até o final de 2027. Sua proposta central é clara: ampliar a concorrência, reduzir drasticamente os custos para investidores e estimular o investimento em ações de empresas brasileiras.
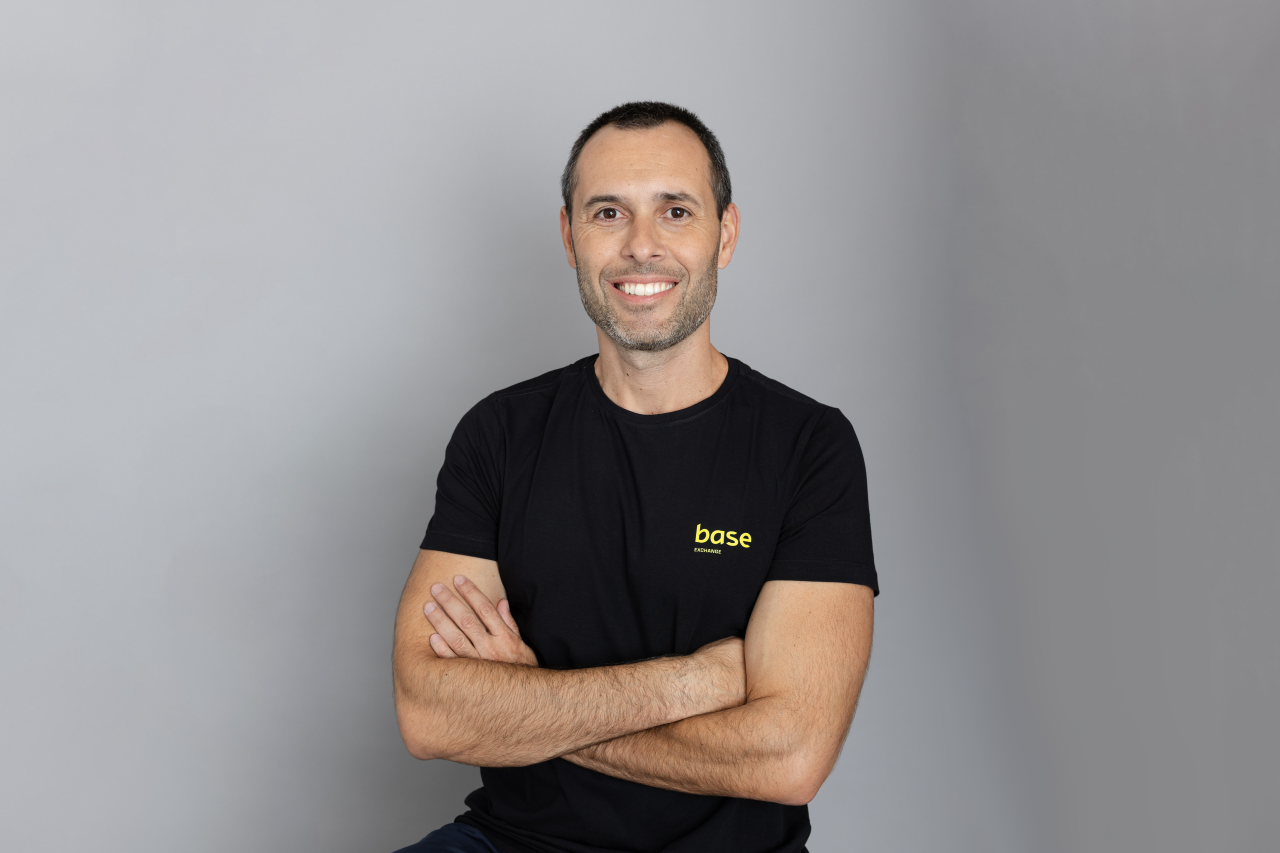
A Base Exchange não surge do nada. Sua trajetória remonta a mais de uma década, com um movimento estratégico iniciado para viabilizar a concorrência em um setor historicamente concentrado. Segundo Francisco Gurgel, CEO da companhia, a ausência de regras claras que permitissem a entrada de novos participantes era um obstáculo significativo. Em 2017, a empresa levou a questão ao Conselho Administrativo de Defesa Econômica (Cade), questionando barreiras à concorrência e dificuldades de acesso a serviços essenciais prestados pela B3. Dois anos depois, o Cade determinou que a B3 disponibilizasse serviços de compensação, liquidação e depositária central a novos entrantes, além de orientar a Comissão de Valores Mobiliários (CVM) a discutir regulamentações para permitir a competição. A mudança regulatória fundamental ocorreu com a Resolução CVM 135, de 2022, que estabeleceu as bases para a atuação de mercados organizados e abriu caminho para novas infraestruturas no país. "Hoje, quando você vê outras infraestruturas querendo entrar nesse mercado, é porque esse trabalho nosso foi feito", afirma Gurgel, ressaltando o pioneirismo da Base Exchange.
Da tecnologia proprietária à ambição de bolsa
A experiência da Base Exchange com o mercado brasileiro é consolidada através de sua plataforma Floa, que há 16 anos oferece tecnologia para corretoras e gestores de recursos executarem ordens de compra e venda de ações e derivativos listados na B3. A plataforma atende a 100% das corretoras brasileiras e mais de 50 gestores de recursos, sendo responsável por cerca de 8% do volume negociado em ações na bolsa. A grande diferenciação da Base, segundo Gurgel, reside no desenvolvimento interno de seus sistemas. "Somos uma empresa nativamente de tecnologia. Nós desenvolvemos a própria tecnologia, não a compramos", enfatiza o CEO. Essa expertise em tecnologia proprietária, aliada à proximidade com os clientes — futuros usuários da Base Exchange — permitiu à companhia identificar demandas não atendidas pela infraestrutura dominante. A entrada do Mubadala Capital como controladora em 2023 forneceu o respaldo financeiro e institucional necessário para tirar o projeto do papel e protocolar os pedidos de autorização junto à CVM e ao Banco Central.
Produtos iniciais e estratégia de mercado
A Base Exchange planeja iniciar suas operações focando na negociação de ações, ETFs e fundos imobiliários, além de uma plataforma de aluguel de ações. Derivativos serão incorporados em uma fase posterior. Essa estratégia inicial reflete a intenção de conectar o mercado de capitais à economia real, facilitando o acesso dos investidores a boas empresas brasileiras. "Vamos começar por ações porque é onde a população mais precisa [de nós]. É o ativo real, é o que a população precisa poder investir seu dinheiro: em boas empresas brasileiras", declara Gurgel. A plataforma de aluguel de ações visa complementar a negociação, remunerando investidores por emprestar seus papéis e auxiliando em estratégias de venda a descoberto e redução de falhas de liquidação. A abordagem da Base é focada em perguntar aos clientes o que eles gostariam que a empresa fizesse para melhorar seus negócios, priorizando o crescimento mútuo.
Desafios regulatórios e o impacto da concorrência
O processo de autorização para a Base Exchange tem sido extenso, envolvendo análises pela CVM e pelo Banco Central. Por ser a primeira nova bolsa de ações e clearing autorizada sob a nova regulamentação, a companhia enfrenta desafios inéditos, assim como os reguladores. A expectativa é de início das operações até o fim de 2027, embora a infraestrutura deva estar pronta antes. Gurgel avalia que a análise está avançada, mas a autorização depende do cumprimento de todas as exigências. Ele atribui a demora não a uma resistência institucional, mas a limitações de recursos e falta de previsibilidade nos prazos das equipes técnicas competentes da CVM e do Banco Central.
Um dos argumentos centrais da Base Exchange para justificar a entrada de novas bolsas é o impacto da concorrência sobre preços e inovação. Gurgel aponta que a concentração do mercado em uma única infraestrutura reduz os incentivos para aprimoramento e revisão de custos. Ele cita as tarifas cobradas pela B3 como um fator limitante, afirmando que os custos de negociação no Brasil podem ser até 20 vezes superiores aos de outros mercados. A concorrência, segundo ele, deve resultar na redução de tarifas e no aumento do volume negociado, tornando as operações mais atrativas e ampliando o mercado como um todo. A liquidez é um desafio reconhecido, mas Gurgel argumenta que tarifas mais baixas, tecnologia avançada e oferta de serviços adequados também influenciam o tamanho do mercado. A Base pretende aproveitar sua relação com participantes locais, como XP e BTG Pactual, para desenvolver produtos alinhados às necessidades dos investidores brasileiros e impulsionar o crescimento do mercado.
Com reportagem de Brazil Valley
Source · Money Times