Um punhado de gigantes da tecnologia, os chamados “hyperscalers”, está investindo trilhões de dólares na construção de data centers para inteligência artificial. A escala do dispêndio é de tal ordem que, em vez de prever a utilidade futura da IA, uma análise mais pragmática se impõe: qual o crescimento necessário para que essa aposta monumental se pague? A resposta, segundo um estudo da Wharton School destacado em reportagem da MIT Technology Review, é vertiginosa e expõe uma tensão crescente no coração do boom da IA.
Até 2027, os gastos de capital de empresas como Alphabet, Microsoft, Amazon e Meta podem se aproximar de US$ 1,1 trilhão. O problema é que as receitas atuais de IA, estimadas entre US$ 150 e US$ 200 bilhões anuais, são uma fração minúscula desse valor. A tese central do artigo é que essa aposta não é apenas um risco para os acionistas das Big Techs. Por meio de uma engenharia financeira cada vez mais complexa, o risco está sendo distribuído por todo o sistema, com implicações que vão muito além do Vale do Silício.
A matemática do boom
Para justificar o investimento e entregar um retorno de 15% sobre o capital até 2030, as empresas de IA precisariam multiplicar sua própria produtividade por um fator de 2.7, calcula Jessica Wachter, professora de finanças da Wharton. É um salto comparável ao boom da tecnologia da informação nos anos 90, mas comprimido em um período muito mais curto. Se essa explosão de produtividade não se materializar, alerta Wachter, o resultado pode ser a “maior alocação de capital mal direcionada da história”.
A pressão financeira vai além do custo dos servidores. A conta inclui o custo crescente do capital à medida que as empresas se endividam, a depreciação acelerada dos chips de GPU — que representam 60% do custo e se tornam obsoletos em poucos anos — e a necessidade de reinvestimentos constantes para se manter na fronteira tecnológica. O efeito já é visível: no último trimestre, a Alphabet reportou um fluxo de caixa livre negativo de US$ 5,9 bilhões, o primeiro desde seu IPO em 2004, consumido pelos gastos em infraestrutura de IA.
Do balanço para a economia real
Quando o caixa próprio não é suficiente, as empresas recorrem a estruturas financeiras criativas. O caso do data center da Meta em Louisiana, batizado de “Hyperion”, é emblemático. Para financiar um projeto de US$ 30 bilhões, a Meta transferiu uma participação de 80% para a firma de crédito privado Blue Owl Capital, criando uma joint venture. A Meta então assina contratos de leasing de curto prazo com essa nova entidade, uma manobra que lhe confere “flexibilidade estratégica”, mas que deixa os investidores do outro lado da mesa com um prédio vazio se a Meta decidir não renovar o contrato em quatro anos — o ciclo de vida útil das GPUs.
Essa complexidade, envolvendo veículos de propósito específico (SPVs) e subsidiárias, distribui o risco de formas pouco transparentes. Como aponta Stijn Van Nieuwerburgh, professor da Columbia Business School, essa exposição se infiltra em fundos de pensão e apólices de seguro, tornando-se um risco sistêmico. Em Louisiana, a concessionária de energia planeja construir sete novas usinas a gás para atender ao data center da Meta. Se a demanda de IA vacilar ou a Meta recuar, a conta de uma infraestrutura superdimensionada pode sobrar para os consumidores locais, não para Mark Zuckerberg.
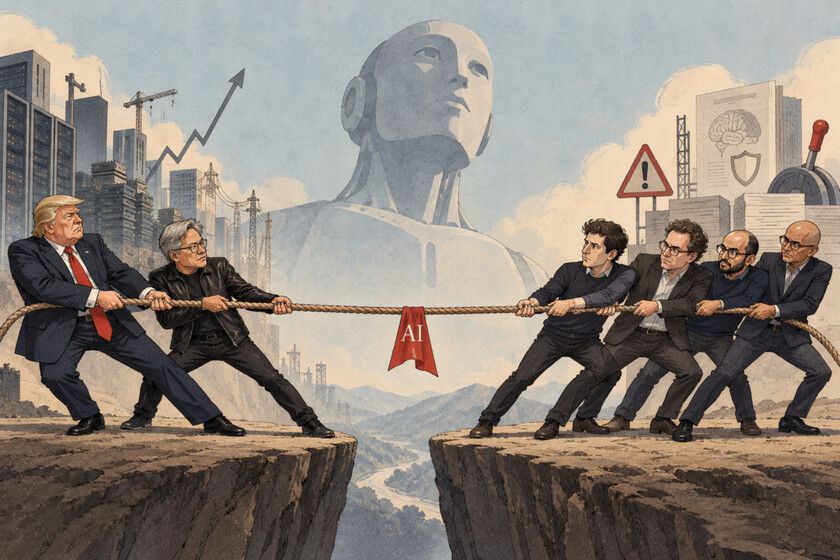
A aposta atual não é apenas na capacidade transformadora da IA, mas em uma visão específica e centralizada de seu futuro, dependente de data centers colossais e modelos de fronteira. A história das bolhas tecnológicas, da fibra ótica dos anos 2000 à crise de 2008, mostra que a tecnologia subjacente sobrevive, e muitas vezes se beneficia, do estouro da euforia financeira. A questão que paira sobre os trilhões em jogo é se esses gigantescos centros de dados não se tornarão os elefantes brancos de uma aposta que, embora racional para cada empresa individualmente, pode se provar insustentável para o sistema como um todo.
Com reportagem de Brazil Valley
Source · MIT Technology Review