O cenário das maiores montadoras do mundo passou por uma transformação notável entre 2015 e 2025. Enquanto nomes como Toyota e Volkswagen mantêm suas posições de liderança, a ascensão de fabricantes chineses e a consolidação de grupos estabelecidos redesenharam significativamente o ranking global.
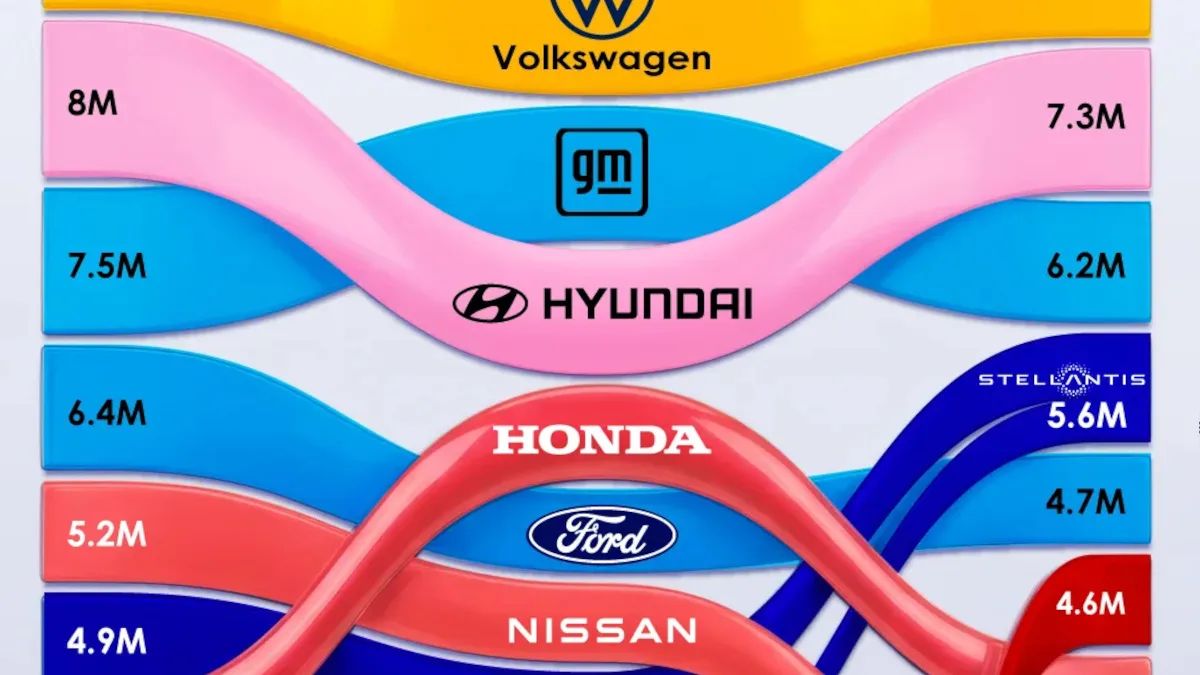
A Toyota, com vendas de 11,3 milhões de veículos em 2025, continua a reinar suprema. A Volkswagen a segue de perto, com cerca de 9 milhões de unidades vendidas. A sul-coreana Hyundai-Kia também se mantém forte, com 7,3 milhões de veículos, ocupando a terceira posição.
Novos Desafios no Meio do Ranking
A grande novidade em 2025 está na disputa pelo quarto e quinto lugares. A Stellantis, formada pela fusão entre a Fiat Chrysler e a PSA (Peugeot, Citroën, Opel), figura como a quarta maior montadora, com 5,6 milhões de veículos vendidos. Logo atrás, a Ford registrou 4,65 milhões de unidades, e a chinesa BYD alcançou 4,6 milhões — praticamente empatada com a americana.
Esse resultado sublinha o rápido crescimento e a crescente influência das montadoras chinesas no mercado global. Em uma década, a BYD passou de player regional a concorrente direta de gigantes centenários como Ford e GM.
A Revolução Elétrica e o Domínio Chinês
A transição para veículos elétricos (VEs) foi um catalisador fundamental para a mudança no panorama automotivo. Segundo dados do setor, as montadoras chinesas responderam por cerca de 60% das vendas globais de carros elétricos em 2025, incluindo modelos a bateria e híbridos plug-in. Esse domínio é sustentado por um mercado interno robusto, onde os VEs representam quase 55% das vendas de carros novos.
A acessibilidade é um fator-chave: aproximadamente 70% dos carros a bateria vendidos na China custam menos do que um carro convencional equivalente. Além disso, o país concentra mais de 80% da produção mundial de células de bateria, consolidando uma parte crucial da cadeia de suprimentos global de VEs. As exportações de carros elétricos chineses teriam dobrado para mais de 2,5 milhões de unidades em 2025, e as marcas do país já detêm mais da metade das vendas de VEs no Sudeste Asiático.
Consolidação e Escala na Indústria
O caso da Stellantis exemplifica a estratégia de consolidação como caminho para a escala. A fusão de Fiat Chrysler e PSA, concluída em 2021, uniu marcas icônicas como Jeep, Ram, Fiat, Peugeot e Citroën. Antes da união, ambas as empresas já eram players relevantes, mas a fusão permitiu a criação de um grupo com maior poder de barganha e capacidade de investimento em novas tecnologias.
A lógica por trás dessas megafusões é a necessidade de diluir custos em desenvolvimento de eletrificação e condução autônoma, além de ganhar escala na aquisição de componentes. Para os consumidores, a familiaridade com as marcas pode permanecer, mesmo que a estrutura corporativa por trás delas tenha mudado drasticamente.
Essa combinação — crescimento acelerado de novos players chineses e consolidação entre os estabelecidos — define a nova hierarquia automotiva global. A capacidade de inovar, adaptar-se às novas tecnologias e gerenciar cadeias de suprimentos complexas será determinante para quem avança e quem recua na próxima década.
Com reportagem de Brazil Valley
Source · Visual Capitalist