O cenário de crédito para o varejo brasileiro se transformou em um gargalo para muitas empresas, com taxas de juros elevadas dificultando a operação e o crescimento. Caito Maia, fundador da Chilli Beans, destacou o problema em sua rede de franquias durante o Zoop Summit 2026, afirmando que cerca de 15% de seus franqueados estão com o acesso a crédito bloqueado para adquirir produtos da própria franqueadora. "Está bloqueado. Não tem crédito", lamentou Maia, contextualizando a dificuldade com a drástica elevação dos juros, que saltaram de patamares de 2% a 3% durante a pandemia para cerca de 20% atualmente. "Não existe nenhuma economia no mundo que pare em pé com vinte por cento de juros", cravou o empresário, ressaltando a inviabilidade do modelo de negócios sob tais condições.
O Peso dos Juros no Varejo
A alta taxa de juros impõe um desafio significativo para o fluxo de caixa e a capacidade de investimento de redes de franquias e pequenos empreendedores. No caso da Chilli Beans, a situação chegou a tal ponto que a empresa precisou criar um departamento interno dedicado a auxiliar os franqueados a navegar o complexo mercado de crédito. Essa necessidade surge em um momento delicado para a própria franqueadora, que protocolou recuperação extrajudicial para renegociar R$ 340 milhões em dívidas financeiras. A dificuldade em obter crédito bancário tradicional força empresas a buscarem alternativas, muitas vezes criadas pela própria operação para suprir a demanda interna e manter as vendas ativas. A dependência de crédito externo, especialmente em patamares de juros elevados, pode rapidamente se tornar um fator de insolvência, como alertou Maia.
Soluções Inovadoras: Chilli Pay e o iFood
Diante desse cenário, a Chilli Beans buscou uma solução fora do circuito bancário tradicional, aliando-se à Zoop para lançar o Chilli Pay. Este modelo inverte a lógica convencional de análise de crédito: em vez de focar no histórico do franqueado, a plataforma avalia o volume de vendas em tempo real. Ao receber os pagamentos por meio do Chilli Pay, a rede consegue visualizar o fluxo de caixa da loja e conceder crédito com base nesse dado, com limites de até 30% do faturamento. Maia estima que essa iniciativa já está destravando uma parte significativa desses franqueados antes bloqueados, com a meta de atingir toda a rede. A vantagem da Chilli Beans reside nos dados detalhados que possui sobre a operação de cada loja, algo que os bancos tradicionais, segundo ele, não possuem. Paralelamente, Rafael Naves, do iFood, compartilhou a experiência da plataforma em conceder crédito a restaurantes. Iniciado como uma medida emergencial durante a pandemia, o programa já gerou uma carteira de R$ 4 bilhões, com uma tese semelhante à da Chilli Beans: criar mercado em vez de apenas disputar fatia com outros players. Naves ressaltou que quase metade dos micro e pequenos empreendedores não tem acesso a crédito, e que o iFood busca oferecer soluções com ciclos mais curtos, valores menores e aprendizado contínuo, adaptando-se às necessidades de cada negócio.
O Acesso ao Crédito e as Desigualdades no Brasil
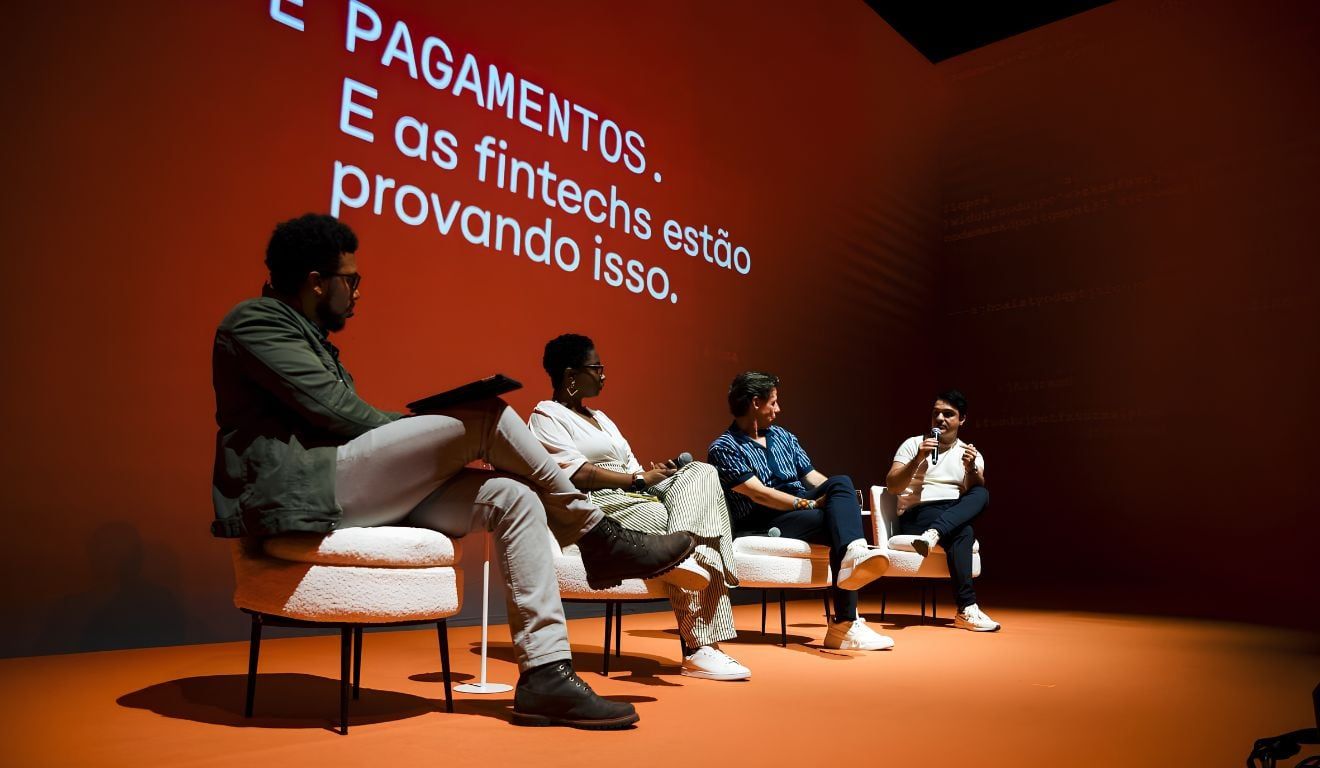
Uma pesquisa apresentada no painel revelou um abismo no acesso ao crédito entre diferentes classes sociais no Brasil. Enquanto apenas 12% das classes A e B relatam não ter acesso a crédito, esse número salta para 50% nas classes D e E. Essa disparidade se reflete nas escolhas de onde buscar financiamento: 56% das classes D e E recorrem a fintechs, contra 26% em bancos, uma diferença de 30 pontos percentuais. Nas classes mais altas, essa diferença é de apenas 10 pontos. O uso do crédito também difere significativamente: nas classes A e B, o financiamento é majoritariamente utilizado para planejar compras já decididas (53%), enquanto nas classes D e E, um percentual considerável (20% a 25%) o utiliza para cobrir dívidas ou contas atrasadas. Helton Simões, mediador do painel, resumiu a situação: para uma parcela do país, o crédito é ferramenta de planejamento; para outra, é uma questão de sobrevivência. Karen Santos, consultora de tecnologia, explicou que as fintechs ganharam espaço ao olhar para os clientes "além do holerite, além do CNPJ", preenchendo um vácuo deixado pelos bancos, mas alertou que a tecnologia por si só não resolve problemas, se não for bem desenhada.
Crédito via Pix e o Risco do Endividamento
O debate abordou também o crédito via Pix, regulamentado pelo Banco Central, que permite a contratação de empréstimos de forma integrada ao fluxo de pagamento. Karen Santos destacou a importância de uma arquitetura de design que inclua "freios" para evitar a contratação por impulso, garantindo que o usuário compreenda as implicações financeiras. Caito Maia foi enfático ao comparar o crédito fácil e impulsivo a uma "cocaína", defendendo o "crédito construtivo" — aquele que o tomador tem fôlego e fluxo de caixa para honrar. Ele também apontou para o impacto negativo de outras formas de entretenimento, como as apostas online, que têm desviado recursos do varejo e contribuído para o endividamento de famílias. As reflexões finais dos painelistas sobre o futuro do crédito em 2027 convergiram para a necessidade de uma gestão governamental que priorize a redução dos juros, uma análise de crédito mais focada no potencial de construção do tomador, e a utilização inteligente dos dados do ecossistema para viabilizar o acesso a quem mais precisa.
Com reportagem de Brazil Valley
Source · Startups