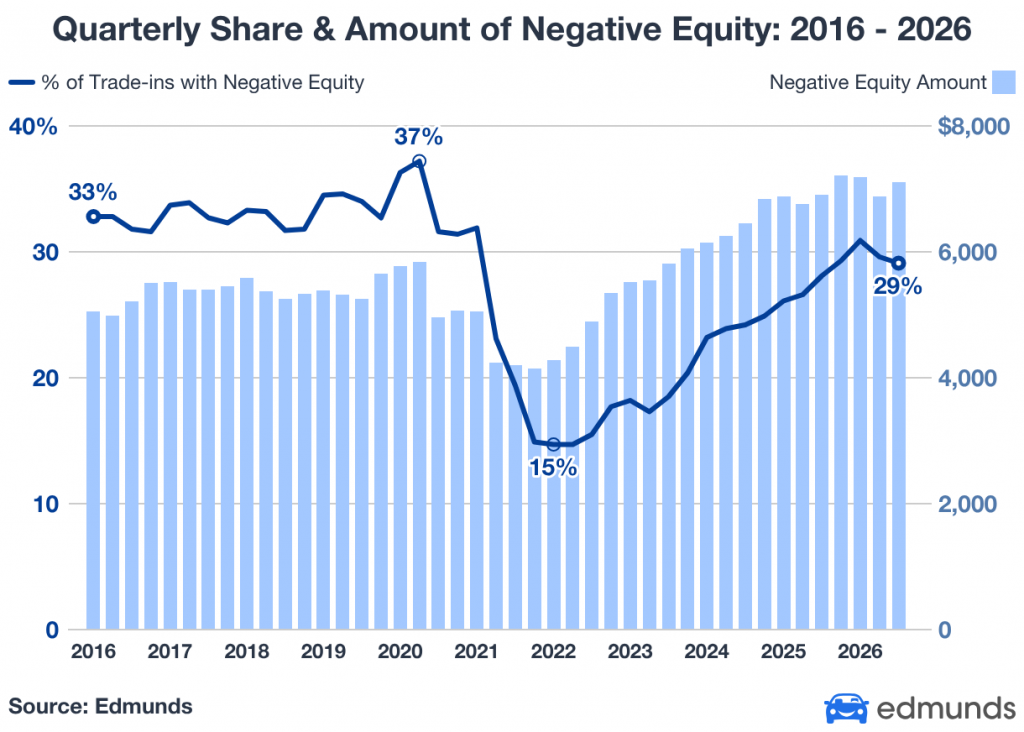
O mercado automotivo, após anos de volatilidade impulsionada pela pandemia e escassez de componentes, apresenta um cenário dual. Para consumidores com acesso a capital ou com veículos em bom estado para troca, a situação pode ser favorável. Contudo, um número crescente de compradores se encontra em uma armadilha financeira: o capital negativo. Um relatório recente da Edmunds expõe a gravidade dessa situação, onde consumidores que rolam dívidas de veículos anteriores para novos financiamentos enfrentam custos de juros significativamente mais altos, um reflexo direto da inflação e do aumento das taxas de juros.
A dinâmica do mercado de carros nos últimos dez anos foi marcada por recordes de vendas, seguidos por disrupções sem precedentes. A pandemia de Covid-19, ao interromper a produção de veículos novos, gerou uma escassez que, paradoxalmente, valorizou os carros usados. Isso permitiu que muitos proprietários de veículos com capital positivo (valor do carro maior que a dívida) usassem essa diferença para abater o preço de um novo. No entanto, o aumento acentuado nos preços dos carros novos, combinado com a necessidade de estender prazos de financiamento para além de 60 meses, levou muitos a ficarem com "água sobre a cabeça" – devendo mais do que o carro vale. Agora, com as taxas de juros em alta, essa situação se agrava.
O Custo Crescente do Capital Negativo
As consequências financeiras de rolar o capital negativo para um novo empréstimo automotivo tornaram-se consideravelmente mais onerosas nos últimos anos. Segundo a Edmunds, no terceiro trimestre de 2026, consumidores que trocaram um veículo "submerso" e transferiram sua dívida não paga para um novo financiamento, adquiriram um valor médio de US$ 57.235. Este montante representa um aumento de 44,1% em relação aos US$ 39.732 registrados no terceiro trimestre de 2019. Paralelamente, o pagamento mensal médio desses consumidores saltou 47,4%, de US$ 646 para US$ 952. A combinação de saldos de empréstimo mais altos e taxas de juros elevadas – atualmente em uma média de 8,1% de APR – projeta que esses compradores pagarão cerca de US$ 16.610 em juros ao longo da vida de seus empréstimos. Este valor é quase o dobro dos US$ 9.093 pagos em 2019, um aumento de quase 83%.
A extensão dos prazos de pagamento é outro fator crítico. Nove em cada dez compradores (91,2%) que rolaram capital negativo optaram por financiamentos de 72 meses ou mais. Essa estratégia, embora reduza o pagamento mensal imediato, prolonga a obrigação financeira e aumenta o risco de permanecerem endividados por mais tempo. A disparidade entre esses consumidores e o comprador médio de veículos novos é gritante: em 2026, aqueles com capital negativo financiaram aproximadamente US$ 12.600 a mais, pagaram US$ 165 adicionais por mês e incorreram em quase US$ 6.700 a mais em juros ao longo da vida do empréstimo.
Perguntas em Aberto e Perspectivas
O aumento do capital negativo no financiamento de veículos levanta questões cruciais sobre a sustentabilidade do modelo de compra de carros. A combinação de empréstimos mais longos e taxas de juros mais altas coloca os consumidores em um risco financeiro elevado, especialmente em um ambiente econômico volátil. A possibilidade de uma desaceleração econômica ou aumento do desemprego pode desencadear um aumento significativo na inadimplência de empréstimos automotivos, tanto prime quanto subprime.
O que permanece incerto é a capacidade dos consumidores de absorverem esses custos crescentes a longo prazo. A pressão sobre os orçamentos familiares pode levar a uma "desclassificação" de veículos, com compradores optando por modelos mais baratos ou adiando a compra. Resta observar como as montadoras e os credores responderão a essa crescente crise de endividamento e se novas políticas serão implementadas para proteger os consumidores e garantir a estabilidade do mercado.
Com reportagem de Brazil Valley
Source · The Autopian