O seguro é um contrato social. Quando um cidadão contrata uma apólice de seguro residencial, ele se torna parte de uma comunidade onde seu dinheiro contribui para cobrir os danos de outros, e o seu, por sua vez, será usado para cobrir os seus. A ideia é que as seguradoras operem em um mercado privado, sob a supervisão de funcionários eleitos ou nomeados pelo governo para proteger os interesses dos proprietários. Esse modelo, no entanto, tem falhado para muitos californianos, como Lynn McIntyre.
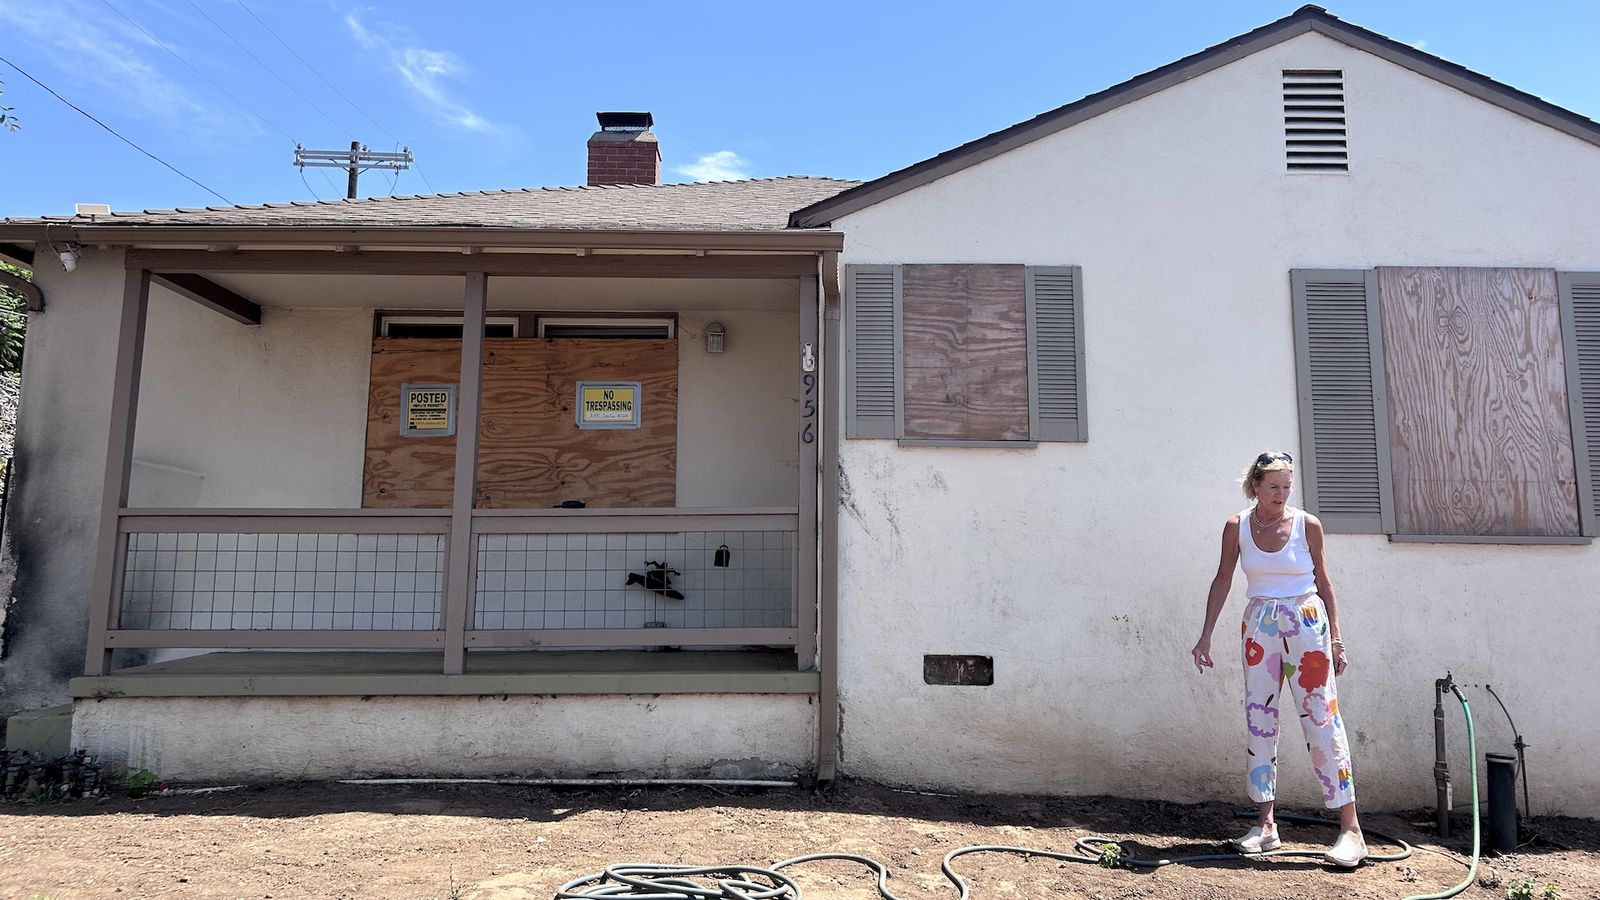
Após herdar a casa de sua mãe em Los Angeles em 2022, McIntyre se viu em uma situação precária. Sua seguradora, Liberty Mutual, cancelou a cobertura contra incêndios de sua residência. Sem encontrar outra seguradora privada disposta a cobrir o risco, ela foi forçada a aderir ao California FAIR Plan, um "seguro de último recurso" estadual, pagando um valor adicional de US$ 5.000 anuais. Mesmo após a casa ter resistido ao incêndio de Palisades em 2025, a residência ficou impregnada de fumaça e cinzas, danificando seus pertences de forma irreparável. O FAIR Plan, contudo, negou a maior parte de sua reivindicação, oferecendo apenas cobrir um apartamento temporário. McIntyre passou mais de 18 meses lutando contra a burocracia do FAIR Plan, sem sucesso. Enquanto vizinhos reconstruíam suas casas, muitas vezes maiores e mais resilientes ao fogo, seu antigo lar permanecia danificado, sem o auxílio do seguro. Somente em agosto de 2026, ela conseguiu iniciar os reparos graças a um empréstimo federal de quase US$ 200.000. Para agravar a situação, o FAIR Plan tentou cortar o auxílio de aluguel, alegando que a energia e a água haviam retornado à área, ignorando as condições precárias da residência. E, como se não bastasse, a Liberty Mutual informou que também cancelaria sua cobertura não relacionada a incêndios.
A responsabilidade de garantir que californianos como McIntyre tenham acesso a seguros acessíveis recai sobre o comissário de seguros do estado, um cargo eleito que muitos cidadãos provavelmente desconhecem. Este oficial regula as companhias de seguro residencial, de propriedade e automotivo na Califórnia. Nos últimos oito anos, o mandato do comissário incumbente foi marcado pelo que diversas partes descreveram como um "desastre", uma "crise" e um "colapso" no mercado de seguros residenciais do estado. Agora, com o término do mandato atual, a disputa de novembro se concentra em dois candidatos democratas com visões distintas para resolver a crise.
Um dos candidatos, um legislador que representa a área de Pacific Palisades, defende a reconstrução do mercado de seguros privado, buscando reformá-lo para torná-lo mais resiliente e acessível. Sua abordagem visa manter o sistema existente, mas com ajustes regulatórios e incentivos para que as seguradoras permaneçam no estado. Em contraste, sua adversária, uma organizadora de esquerda de São Francisco, propõe uma ruptura mais radical: abandonar a ideia de um mercado de seguros privado para riscos climáticos e buscar alternativas mais coletivas ou estatais. Essa dicotomia reflete um debate mais amplo dentro do Partido Democrata sobre a melhor estratégia para enfrentar as mudanças climáticas e suas consequências diretas para a população.
O Legado de uma Crise Climática e de Mercado
Quem quer que vença em novembro herdará um sistema de seguros abalado por uma década de incêndios florestais devastadores, com seguradoras se retirando do estado e outras turbulências. As mudanças climáticas, combinadas com décadas de manejo florestal inadequado, transformaram as áreas de mata da Califórnia em verdadeiras caixas de fósforos, um problema que tende a se agravar com o aquecimento global. A crise atual no mercado de seguros começou com uma série de incêndios sem precedentes entre 2015 e 2020. Esses incêndios consumiram cerca de 4 milhões de acres e destruíram 35.000 casas, muitas em áreas que nunca haviam sido consideradas de alto risco. As seguradoras, como State Farm e Farmers, foram forçadas a pagar bilhões de dólares em sinistros, o suficiente para anular os lucros obtidos com apólices de seguro contra incêndio nas duas décadas anteriores.
As companhias passaram a acreditar que estavam cobrando valores insuficientes dos californianos. Contudo, o preço do seguro não é tão elástico quanto o de outros bens de consumo. As seguradoras precisam de permissão do comissário de seguros do estado para aumentar seus preços. A Califórnia, historicamente rigorosa em relação a esses aumentos, bloqueou as tentativas das seguradoras de repassar o custo dos sinistros para os proprietários. Em resposta, a indústria de seguros começou a abandonar o estado. Milhares de clientes foram dispensados, e empresas como a State Farm anunciaram sua retirada completa, deixando de emitir novas apólices. A percepção entre os afetados é de impotência diante de um sistema que parece ignorar suas necessidades, como expressou McIntyre: "Há algo quebrado quando tantos de nós enfrentam os mesmos problemas, e eles simplesmente acham que podem passar por cima de todos nós."
Mecanismos de Mercado e a Falha na Adaptação
A falta de seguros disponíveis já começa a impactar a economia do estado. Cerca de 1 em cada 7 corretores imobiliários da Califórnia relatou que uma venda de imóvel foi cancelada em 2024 devido a problemas de seguro. O FAIR Plan estadual esgotou seus fundos para sinistros no ano passado, e os prêmios médios podem aumentar em 16% este ano. Essa tendência se espalha para além das zonas mais inflamáveis, e muitos proprietários, mesmo em áreas de baixo risco, enfrentam dificuldades para obter cobertura. O resultado da eleição de novembro poderá determinar a trajetória das contas de seguro para milhões de californianos e o destino de áreas propensas a incêndios em todo o estado.
A eleição servirá como um barômetro para a forma como os eleitores nos Estados Unidos desejam abordar o processo caro e desafiador de adaptação a um mundo em aquecimento. O vencedor terá a tarefa de transformar esse mandato em políticas concretas que ofereçam alívio a curto prazo. Seria um trabalho árduo em qualquer circunstância, mas especialmente em tempos de crise como os atuais. A origem da crise atual do seguro é antiga, apesar de sua manifestação ser recente. Ao longo do último século, a Califórnia construiu milhões de residências na chamada "interface selvagem-urbana", zonas inflamáveis adjacentes às grandes cidades. Desenvolvedores avançaram nas montanhas e colinas desérticas, construindo casas com revestimentos de madeira e cercas inflamáveis em lotes densamente povoados, com pouca consideração pela mitigação de incêndios. Essas são as áreas que ardem nos incêndios recentes e que as seguradoras estão abandonando em massa.
Implicações para Proprietários e o Futuro do Seguro
Esse histórico de desenvolvimento pouco prudente criou uma situação peculiar, descrita pela pesquisadora Carolyn Kousky como "um conto de duas cidades". Os preços dos seguros subiram em locais de baixo risco, como São Francisco e Fresno, enquanto o mercado enlouqueceu em áreas de alto risco como Malibu e as Sierras. Quase metade de todas as residências em áreas de alto risco de incêndio perderam seu seguro entre 2018 e 2024. O California FAIR Plan, concebido como um complemento marginal, tornou-se a única opção para milhares de proprietários, crescendo de menos de 1% para 5% do mercado desde 2018, chegando a 80% de participação em algumas localidades. A situação atual, exemplificada pelo caso de Lynn McIntyre, demonstra a fragilidade do sistema e a crescente dificuldade em obter cobertura contra riscos climáticos. As decisões tomadas pelo próximo comissário de seguros terão um impacto direto na capacidade dos californianos de proteger seus lares e seus investimentos.
As implicações se estendem além dos proprietários de imóveis. Para as seguradoras, a retirada de mercados lucrativos em outras regiões pode ser uma estratégia para mitigar riscos, mas a perda de participação na Califórnia, um mercado significativo, levanta questões sobre a sustentabilidade do modelo de negócios a longo prazo. Reguladores estaduais enfrentam o dilema de equilibrar a necessidade de manter as seguradoras no mercado com a proteção dos consumidores contra prêmios exorbitantes e recusas de cobertura. O mercado imobiliário também é afetado, com a dificuldade de obter seguros impactando negativamente o valor e a liquidez dos imóveis em áreas de risco.
Perguntas em Aberto e o Caminho Adiante
A eleição iminente levanta questões cruciais sobre o futuro da adaptação climática e o papel do seguro. Será que a abordagem focada em reformar o mercado privado conseguirá restaurar a confiança e a estabilidade, ou a proposta de repensar o modelo de seguro oferecerá uma solução mais sustentável a longo prazo? A capacidade do próximo comissário de seguros de navegar por essas complexas dinâmicas, equilibrando os interesses das seguradoras, dos proprietários e do meio ambiente, será fundamental para o futuro da Califórnia.
O que permanece incerto é se qualquer uma das abordagens propostas será suficiente para lidar com a escala das mudanças climáticas. A questão de como financiar a adaptação a longo prazo, especialmente em um cenário de eventos climáticos extremos cada vez mais frequentes e intensos, continua em aberto. Observar como os candidatos abordarão a questão do manejo florestal, o desenvolvimento urbano em áreas de risco e a viabilidade econômica de um mercado de seguros em constante mutação será crucial para entender o caminho que a Califórnia seguirá.
A eleição do comissário de seguros da Califórnia transcende a política local, servindo como um teste para o modelo de seguro em face da crise climática. A decisão dos eleitores em novembro enviará um sinal sobre como um estado populoso e inovador planeja lidar com os riscos crescentes de um planeta em aquecimento, e se o mercado privado pode, ou deve, ser o principal guardião contra os desastres naturais. A resposta moldará não apenas o futuro financeiro de milhões, mas também a resiliência da Califórnia diante de um futuro incerto.
Com reportagem de Brazil Valley
Source · Grist