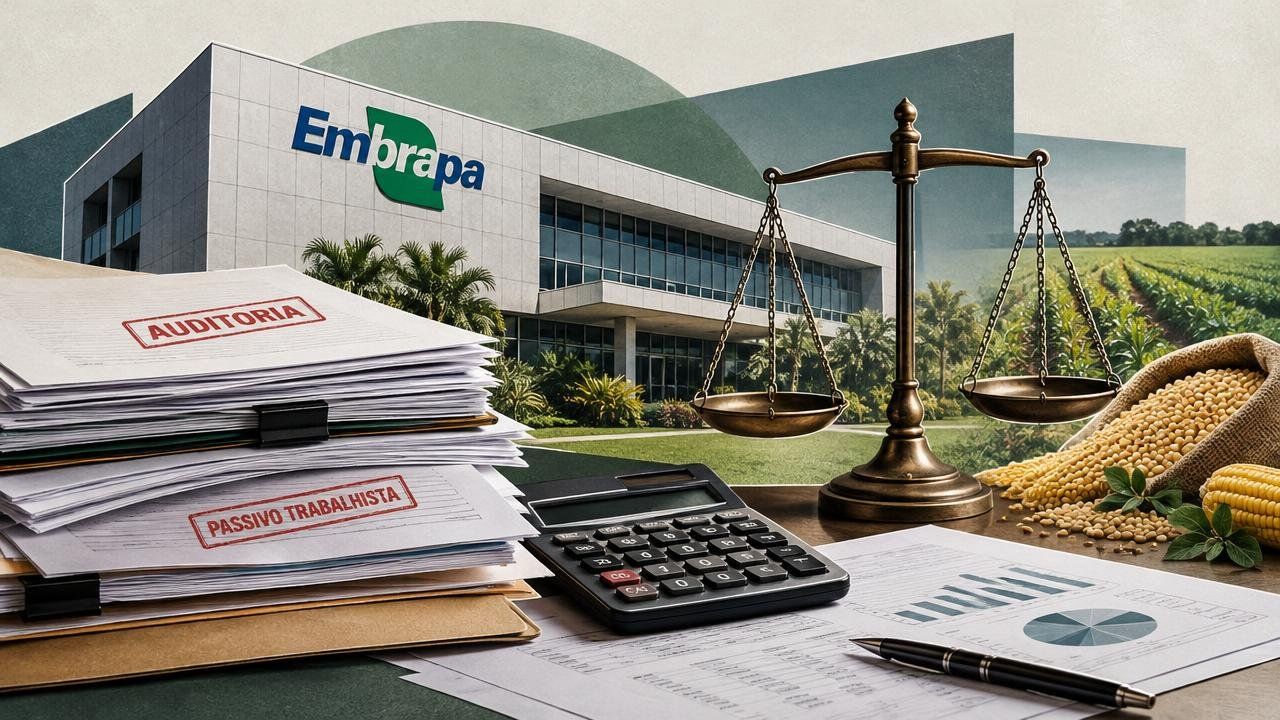
A Empresa Brasileira de Pesquisa Agropecuária (Embrapa), reconhecida por sua contribuição para a excelência do agronegócio nacional, está sob escrutínio devido a falhas financeiras e jurídicas apontadas por seu próprio Comitê de Auditoria (Coaud). Relatórios recentes revelam inconsistências na apresentação de receitas, fragilidades na condução de processos judiciais e um expressivo passivo trabalhista que se aproxima de R$ 1 bilhão, levantando questionamentos sobre a gestão da estatal.
As advertências, detalhadas em ata de reunião em setembro, indicam que receitas provenientes de royalties arrecadados por fundações de apoio estariam sendo descritas nas demonstrações como se fossem receitas próprias da Embrapa. Auditores como Clóvis Antônio Pereira Pinto e Raildy Azevêdo Costa Martins, respectivamente membro e presidente do Coaud, alertaram que a redação das notas explicativas induz a erro, sugerindo que a estatal registraria tais receitas diretamente. A recomendação foi clara: ajustar a nomenclatura para “royalties recebidos por fundações de apoio”. Além disso, o alto custo e o risco de descontinuidade do sistema SAP/ERP, utilizado para controle de bens, foram levantados como pontos de atenção.
Contexto de crise na gestão financeira e jurídica
As descobertas do Comitê de Auditoria expõem fragilidades de governança que transcendem a mera nomenclatura contábil. A gestão da estatal parece ter negligenciado a distinção inequívoca entre receitas captadas diretamente e aquelas intermediadas por fundações de apoio, ponto crucial para a transparência das demonstrações. A recomendação de renomear a forma de apresentar royalties recebidos por fundações, embora pareça um detalhe técnico, reflete um problema mais amplo de clareza e precisão das informações divulgadas — com potenciais impactos sobre conformidade, percepção pública e de parceiros.
Paralelamente, a área jurídica da Embrapa enfrenta um cenário complexo, com passivo trabalhista provisionado próximo de R$ 1 bilhão. A grande maioria das ações movidas contra a estatal (90%) concentra-se em disputas trabalhistas. A taxa de sucesso da Embrapa nesses litígios é de 64% — ainda assim deixando margem para perdas relevantes, dado o montante em jogo.
Mecanismos de falha e vulnerabilidades identificadas
A análise do Coaud detalha falhas primárias na gestão e no suporte técnico à defesa judicial que resultam em derrotas recorrentes. Entre os problemas citados estão fragilidade documental, incapacidade de comprovar a entrega de Equipamentos de Proteção Individual (EPIs) e a ausência de treinamentos de Saúde e Segurança do Trabalho (SST) — fatores frequentes em ações que cobram adicionais de insalubridade. O conselheiro Renato Cardoso questionou se problemas na área de Saúde, Segurança e Meio Ambiente (SSMA), como dimensionamento inadequado de pessoal e falta de capacitação, estariam privando o departamento jurídico de subsídios essenciais para uma defesa eficaz.
Adicionalmente, a Assessoria Jurídica relatou casos de técnicos de segurança do trabalho executando tarefas alheias às suas funções, gerando risco de ações por desvio de função. Há também relatos de empregados que tentam simular ou forjar cenários de trabalho para obter adicionais de insalubridade indevidos. O Coaud exigiu que áreas técnicas e jurídicas cessem a retenção de informações sobre irregularidades e passem a reportar imediatamente qualquer tentativa de fraude ou simulação aos canais apropriados, sob pena de o próprio comitê reportar a omissão ao Conselho de Administração.
Implicações para a estatal e o ecossistema agro
A situação na Embrapa levanta preocupações sobre a sustentabilidade e a reputação de uma instituição fundamental para o agronegócio brasileiro. As falhas apontadas, se não corrigidas, podem impactar a capacidade da estatal de atrair investimentos, firmar parcerias e manter sua liderança em pesquisa e desenvolvimento. A dependência do Tesouro Nacional e as restrições orçamentárias, citadas pela própria Embrapa como fatores que limitam a melhoria dos controles internos, adicionam uma camada de complexidade à solução.
Para o ecossistema agro, a Embrapa representa um pilar de inovação e competitividade. Qualquer instabilidade em sua gestão financeira ou jurídica pode gerar incertezas e afetar a confiança de produtores, empresas e pesquisadores. O aprimoramento de controles internos e a conscientização dos empregados sobre normas de segurança do trabalho são passos importantes, mas a celeridade na execução de investimentos para melhorias internas segue como gargalo.
Perguntas em aberto e o caminho adiante
Resta saber se a Embrapa acatará integralmente as recomendações do Coaud, especialmente em relação à nomenclatura contábil e à gestão de processos judiciais. A resposta da estatal, que cita orientações da AGU e restrições do Tesouro, sugere um cenário de negociação e adaptação, mas a urgência dos problemas exige ações concretas e imediatas.
O monitoramento contínuo de precatórios e a resolução de fragilidades documentais e de gestão que levam a derrotas judiciais são cruciais. A capacidade da Embrapa de implementar medidas efetivas de controle e punição contra fraudes e desvios será um indicativo importante de sua resiliência e compromisso com a boa governança.
As advertências recentes do Comitê de Auditoria da Embrapa pintam um quadro desafiador para a instituição, historicamente um motor de inovação e competitividade do agronegócio brasileiro. As inconsistências na apresentação de receitas e as falhas jurídicas, somadas a um passivo trabalhista expressivo, demandam resposta robusta e transparente da gestão para restaurar a confiança e assegurar a continuidade de sua missão estratégica.
Com reportagem de Brazil Valley
Source · Money Times