A indústria de semicondutores dos Estados Unidos, um pilar fundamental para a segurança nacional e o avanço tecnológico, enfrenta uma dependência significativa da China que vai além do que é publicamente admitido. Embora empresas americanas invistam bilhões em equipamentos de ponta, a origem de muitos materiais essenciais e a capacidade de processamento desses insumos críticos residem em grande parte na Ásia.
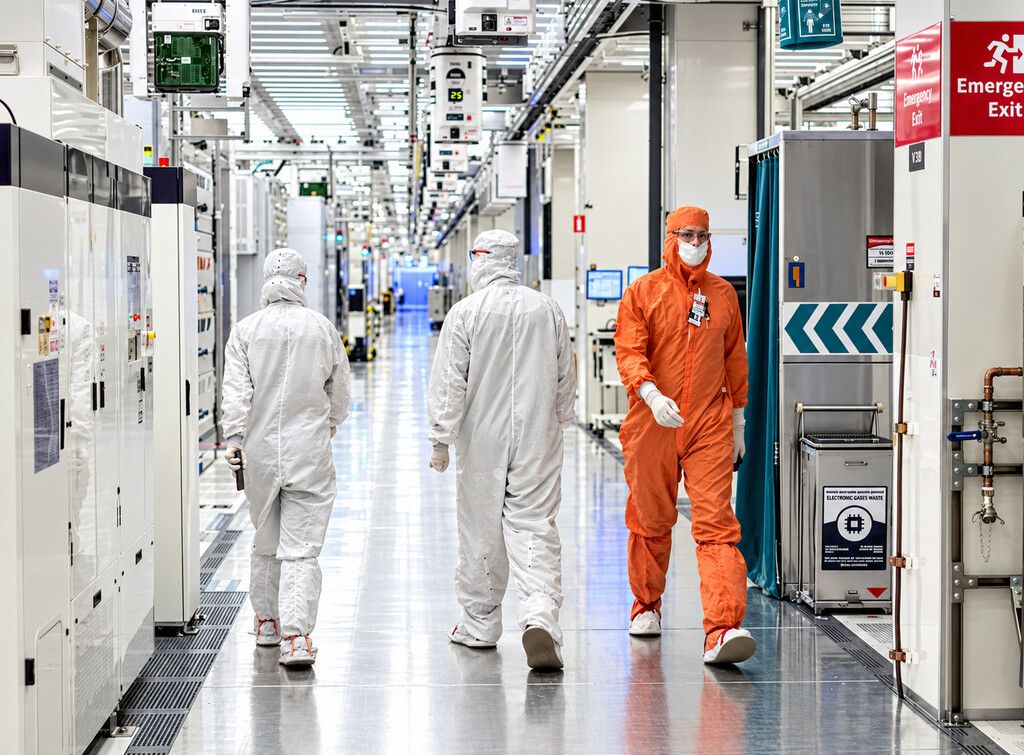
Fabricantes de chips como Intel, GlobalFoundries e Texas Instruments, que anualmente gastam cerca de US$ 27 bilhões em equipamentos de fotolitografia e processamento de wafers, dependem fortemente de fornecedores internacionais. Empresas neerlandesas como a ASML e japonesas como Tokyo Electron e JSR Corporation estão entre as mais procuradas. No entanto, ao rastrear a origem real dos produtos e matérias-primas, a dependência da China se torna mais evidente. Embora a sede de muitos fornecedores de equipamentos esteja nos EUA, Europa ou Japão, a fabricação de componentes e o processamento de materiais estratégicos frequentemente ocorrem em instalações na Ásia, incluindo a China.
A Teia de Fornecedores Globais
A dependência direta da China em termos de máquinas para fabricação de semicondutores pode parecer marginal, representando cerca de 1% do fornecimento para os EUA. Contudo, ao considerar o local de fabricação desses equipamentos, a participação chinesa sobe para 5%. Se expandirmos o escopo para todo o sudeste asiático, essa cifra atinge 10%. Essa complexidade na cadeia de suprimentos, onde empresas americanas como Applied Materials e KLA Corporation também possuem operações em Singapura e Taiwan, demonstra que a origem geográfica da sede corporativa nem sempre reflete a localização da produção efetiva.
O Domínio Chinês nas Terras Raras
O ponto mais crítico da dependência americana não reside nas máquinas de fabricação, mas nas matérias-primas essenciais. A China detém um controle esmagador sobre a extração e, principalmente, o processamento de terras raras, minerais indispensáveis na produção de eletrônicos avançados, incluindo semicondutores. Em 2025, a China produziu aproximadamente 270.000 toneladas de terras raras, o que representa cerca de 69% da produção mundial. Essa liderança se torna ainda mais pronunciada na indústria de processamento, onde a China domina com uma fatia de 90% do mercado global.
Implicações Geopolíticas e Estratégicas
Esse domínio sobre as terras raras confere à China um poder de barganha significativo, que já foi utilizado como ferramenta de pressão sobre rivais. A indústria de semicondutores de países como EUA, Taiwan, Coreia do Sul e Japão torna-se, assim, vulnerável a interrupções ou restrições de fornecimento. Para os Estados Unidos, reduzir essa dependência exige um esforço monumental para reconstruir sua cadeia de suprimentos, especialmente em relação a minerais estratégicos, sem os quais a sustentabilidade de sua indústria de chips fica comprometida.
O futuro da indústria de semicondutores global está intrinsecamente ligado à dinâmica geopolítica e ao controle de recursos críticos. A busca por diversificação e resiliência nas cadeias de suprimentos se intensifica, mas os desafios estruturais e a concentração de poder em poucas mãos, como a China no caso das terras raras, representam obstáculos consideráveis.
As nações que dependem desses insumos vitais para suas economias e segurança nacional enfrentam um dilema complexo: como garantir o acesso a recursos controlados por um rival estratégico sem comprometer seus próprios interesses econômicos e de segurança? A resposta a essa pergunta definirá o equilíbrio de poder na próxima década.
Com reportagem de Brazil Valley
Source · Xataka