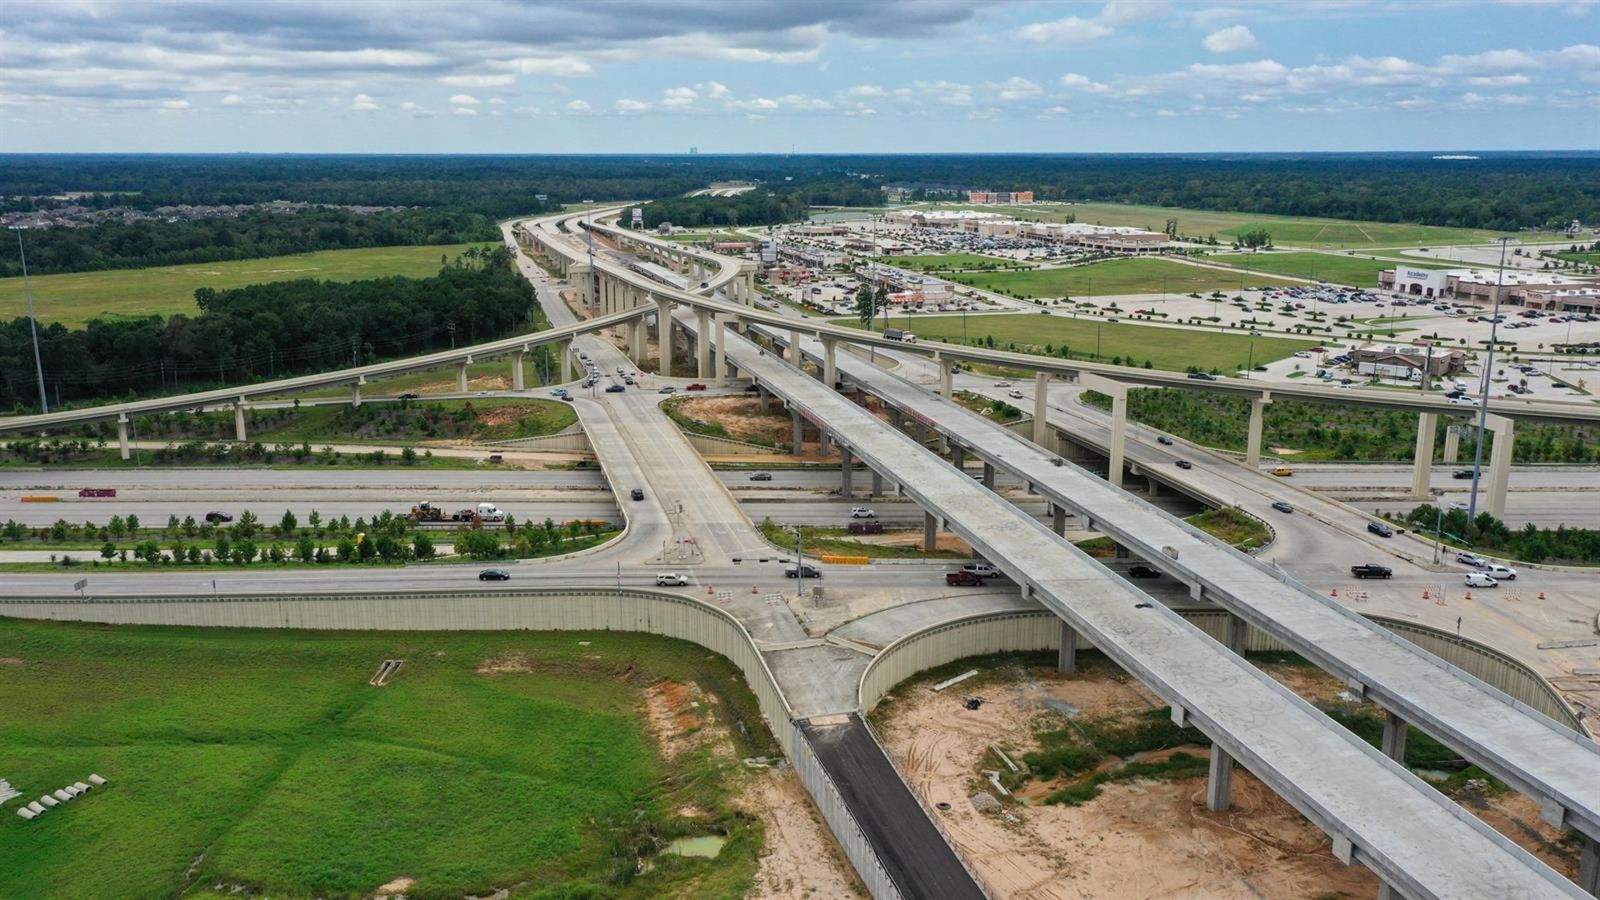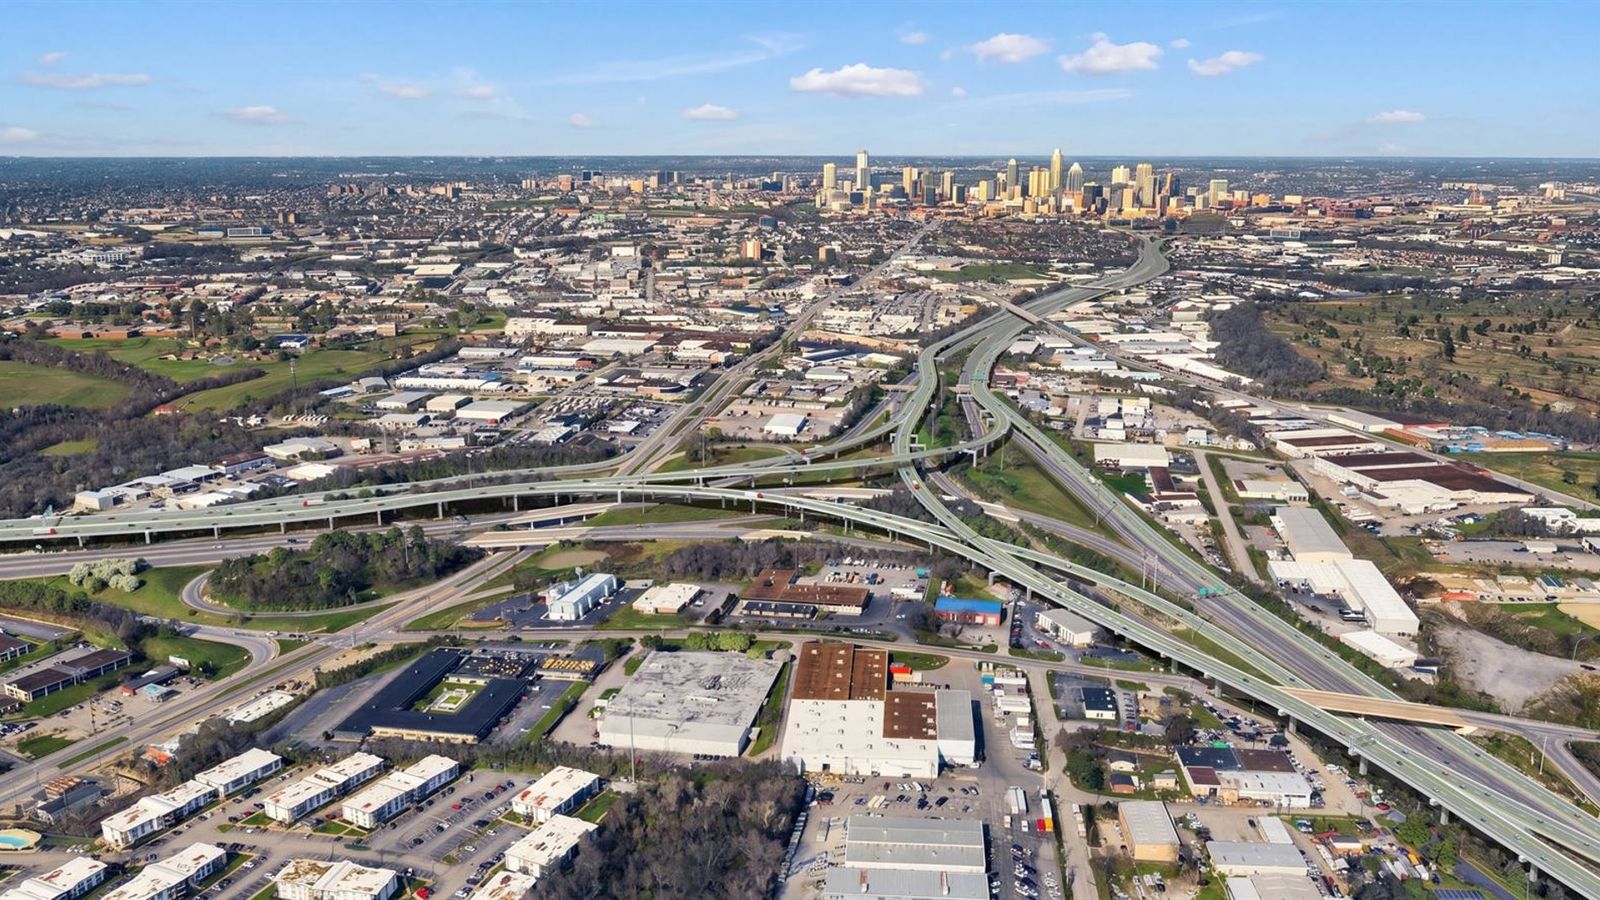
A Ferrovial, gigante espanhola de infraestrutura, encontra-se no centro de um debate financeiro após sua substancial oferta para a concessão da autopista I-285 East em Atlanta, Geórgia (EUA). A firma de análise Kepler questionou a magnitude da proposta, classificando-a como "innecesariamente alta" e divergindo da visão mais otimista do Bank of America (BofA). A discrepância nas avaliações lança luz sobre os riscos e as ambições da estratégia de fusões e aquisições (M&A) da Ferrovial em um mercado altamente competitivo.
A Kepler, em seu relatório, aponta que o consórcio liderado pela Ferrovial, que inclui a Tikehau Star Infra, apresentou uma oferta econômica significativamente superior à de seus concorrentes. As pontuações totais divulgadas para o projeto de Geórgia colocam o grupo Ferrovial com 1.944 pontos, enquanto Sacyr e Shikun & Binui obtiveram 1.084 pontos, e ACS-Acciona-Meridiam somaram apenas 482 pontos. A proposta da Ferrovial, no valor de US$ 24,1 bilhões (aproximadamente € 21,4 bilhões), contrasta fortemente com as ofertas que teriam ficado abaixo de US$ 10 bilhões (€ 8,88 bilhões) para os demais grupos. A Kepler estima que o custo total do projeto, incluindo despesas financeiras capitalizadas, pode ultrapassar os US$ 40 bilhões (€ 35,5 bilhões), elevando o valor combinado dos projetos de Tennessee e Geórgia para cerca de US$ 80 bilhões (€ 71 bilhões). Isso demandaria aportes de capital da Ferrovial acima de US$ 15 bilhões (€ 13,3 bilhões) e emissões de dívida superiores a US$ 50 bilhões (€ 44,4 bilhões).
Divergências de Análise e Risco Financeiro
A análise da Kepler sugere um apetite financeiro considerável por parte da Ferrovial, que pode ser interpretado como um risco por alguns investidores. Essa visão contrasta diretamente com a do Bank of America, que reitera sua recomendação de compra para as ações da Ferrovial e estabelece um preço-alvo de € 60, com potencial de valorização de 39%. O BofA acredita que a empresa pode financiar tais aportes de capital sem a necessidade de novas emissões de ações, alienação de ativos ou cortes no dividendo. A preocupação da Kepler reside na sustentabilidade de tais aportes, especialmente considerando a magnitude dos projetos e a necessidade de financiamento de dívida.
A recente história da Ferrovial em aquisições nos EUA já gerou apreensão. A adjudicação da autopista I-24 no Tennessee, em agosto, também foi marcada por dúvidas do mercado quanto ao seu financiamento e à rentabilidade esperada. Embora a gestão da Ferrovial tenha posteriormente indicado uma rentabilidade esperada de dois dígitos, a Kepler calculou inicialmente apenas 7% para aquele projeto, o que chegou a impactar a cotação das ações. O BofA, por sua vez, estima agora uma rentabilidade de 10,5% para esses projetos.
Implicações para a Estratégia de M&A
A reação inicial do mercado à nova concessão em Atlanta foi negativa, com quedas expressivas nas ações da Ferrovial na Ibex 35 e na Nasdaq. Embora as ações tenham se estabilizado, a divergência de análises entre Kepler e BofA expõe a tensão entre a ambição de crescimento da Ferrovial e a cautela de parte do mercado financeiro. A estratégia de M&A da Ferrovial, focada em grandes projetos de infraestrutura, especialmente nos Estados Unidos, exige um equilíbrio delicado entre a agressividade nas propostas e a sustentabilidade financeira a longo prazo.
Além disso, a disputa em torno dessas concessões não se limita à análise financeira. ACS e Acciona já iniciaram ações legais contra a adjudicação da I-24 à Ferrovial, indicando uma intensificação da concorrência e potenciais litígios no mercado americano. Essa disputa entre empresas espanholas em solo estrangeiro adiciona uma camada extra de complexidade à estratégia de expansão da Ferrovial.
Perguntas em Aberto e o Futuro da Ferrovial
As dúvidas levantadas pela Kepler não são triviais e abrem um leque de questões sobre a capacidade da Ferrovial de gerenciar um portfólio de projetos tão volumoso e financeiramente exigente. A capacidade de honrar os compromissos financeiros sem comprometer a saúde financeira geral da empresa será crucial. O BofA projeta que a posição de caixa líquido da Ferrovial deve atingir US$ 1,7 bilhão até o final de 2026 e superar os US$ 13 bilhões até 2035, mas a concretização dessas projeções dependerá da execução bem-sucedida dos projetos atuais e futuros.
O futuro da estratégia de M&A da Ferrovial nos EUA dependerá, em grande parte, de como a empresa navegará essas tensões financeiras e competitivas. A capacidade de demonstrar a viabilidade e a rentabilidade de seus investimentos, mesmo diante de críticas e litígios, será fundamental para manter a confiança dos investidores e consolidar sua posição no mercado global de infraestrutura.
Com reportagem de Brazil Valley
Source · Forbes España