A indústria automotiva se vê novamente diante da escassez de semicondutores, um fantasma que assombrou o setor em 2021. Desta vez, o principal vilão não é uma pandemia, mas sim o avanço acelerado da inteligência artificial (IA). A demanda crescente por componentes de alta performance para aplicações de IA está direcionando a capacidade de produção dos fabricantes de chips para mercados dispostos a pagar mais, como o de data centers e inteligência artificial generativa, em detrimento do setor automotivo. Essa nova dinâmica, segundo analistas, pode gerar pressão na cadeia de suprimentos por até quatro anos.
O problema se agrava em um momento em que os veículos se tornam cada vez mais dependentes de tecnologia. Sistemas de assistência à condução, softwares avançados, conectividade e entretenimento embarcado exigem semicondutores sofisticados. Um veículo elétrico, por exemplo, pode demandar cerca de 3.000 semicondutores, um número significativamente maior do que os 1.700 a 2.000 de um carro convencional. A disputa por esses componentes se intensifica, pois a indústria de IA está disposta a investir valores consideravelmente superiores aos do setor automotivo, conforme aponta Guido Vildozo, analista da S&P Mobility. Essa migração de capacidade produtiva para a IA representa uma ameaça real para o abastecimento de peças essenciais para os carros do futuro, especialmente aqueles com funções de condução autônoma e cabines digitais avançadas.
A Nova Corrida por Componentes
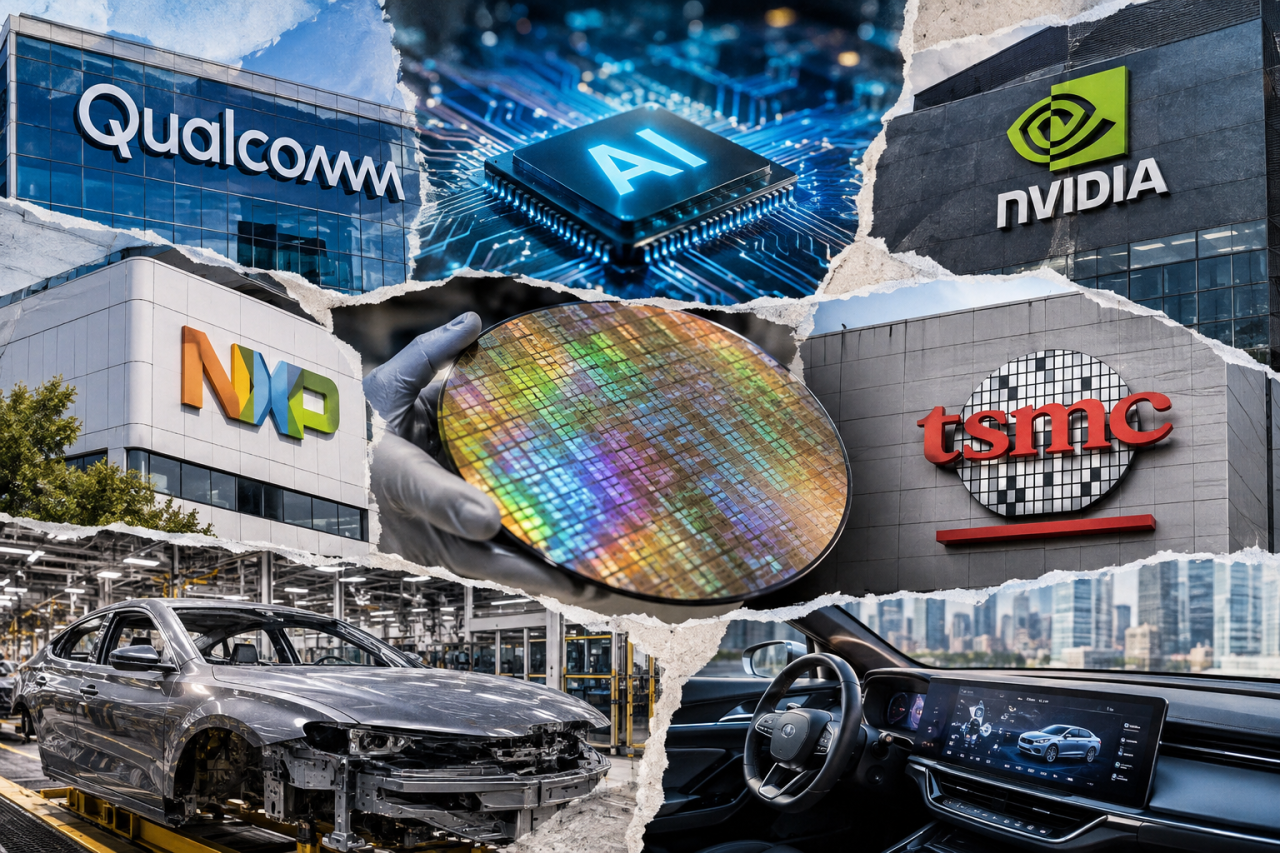
Empresas como Qualcomm, com sua plataforma Snapdragon Digital Chassis, e Nvidia, com o processador Thor, estão na vanguarda do desenvolvimento de semicondutores para veículos. Elas projetam soluções que centralizam diversas funções de computação, desde o processamento de sensores até a gestão de sistemas de entretenimento e condução autônoma. Outras companhias, como Mobileye, MediaTek, NXP Semiconductors, Renesas e empresas chinesas como Horizon Robotics e Black Sesame Technologies, também competem nesse mercado com chips especializados para visão computacional, conectividade e sistemas eletrônicos. A complexidade reside no fato de que muitos desses processadores avançados são fabricados por poucas empresas, com destaque para a Taiwan Semiconductor Manufacturing Company (TSMC), que produz para diversos players, incluindo concorrentes diretos no mercado de IA e automotivo. Essa concentração na fabricação, aliada à alta demanda de múltiplos setores, cria gargalos significativos na capacidade produtiva global.
Lições da Crise de 2021 e Novos Desafios
A crise de semicondutores de 2021, desencadeada pela pandemia, ensinou lições valiosas à indústria automotiva. Naquela ocasião, o confinamento impulsionou a demanda por eletrônicos de consumo, levando os fabricantes de chips a realocarem sua produção. As montadoras, que haviam reduzido seus pedidos durante os lockdowns, viram-se sem componentes suficientes, forçando-as a adaptar linhas de produção e, em alguns casos, a entregar veículos com sistemas mais simples ou sem certas funcionalidades. Agora, a ameaça é de uma competição por capacidade de fabricação, mas com um foco em componentes mais sofisticados e essenciais para a nova geração de veículos conectados e autônomos. A IA introduziu uma variável que não estava nos planos de contingência anteriores, exigindo novas estratégias de adaptação e investimento.
Estratégias de Mitigação e Incertezas
Diante do cenário de potencial escassez, montadoras como a BMW já implementam medidas. A empresa tem reforçado seus estoques de semicondutores e intensificado o monitoramento de seus fornecedores. A maior transparência na cadeia de suprimentos permite identificar antecipadamente quais componentes podem se tornar escassos, possibilitando reações rápidas, seja por meio de alterações no design dos veículos ou pela busca de fontes alternativas. A BMW distingue três grupos de semicondutores: os simples, os de complexidade intermediária e os altamente sofisticados. O desafio maior reside nos componentes de alta complexidade, que são mais difíceis de substituir e essenciais para aplicações específicas. A empresa busca mitigar riscos por meio de contratos de longo prazo com fornecedores, especialmente para componentes de complexidade intermediária, uma estratégia que tem se mostrado eficaz até o momento.
Perguntas em Aberto e o Futuro da Mobilidade
Embora a indústria automotiva tenha aprendido com crises passadas e aprimorado suas estratégias de gestão de risco, a ascensão da IA como principal demandante de semicondutores avançados lança novas incertezas. A capacidade de empresas como TSMC, Samsung Foundry e Intel Foundry de expandir sua produção para atender a todos os setores em alta velocidade ainda é um ponto de interrogação. A pergunta que paira é se a capacidade de fabricação de chips conseguirá acompanhar o ritmo exponencial da inovação em IA e, ao mesmo tempo, suprir as necessidades crescentes da indústria automotiva em sua transição para a eletrificação e a autonomia. A resposta definirá o futuro da mobilidade e a velocidade com que novas tecnologias chegarão ao consumidor final.
A disputa por semicondutores entre a indústria automotiva e o setor de IA apenas começou, e as montadoras precisam de agilidade para navegar por este novo cenário de escassez e inovação. A capacidade de adaptação e a busca por soluções criativas serão cruciais para garantir a produção de veículos cada vez mais tecnológicos.
Com reportagem de Brazil Valley
Source · Expansión MX