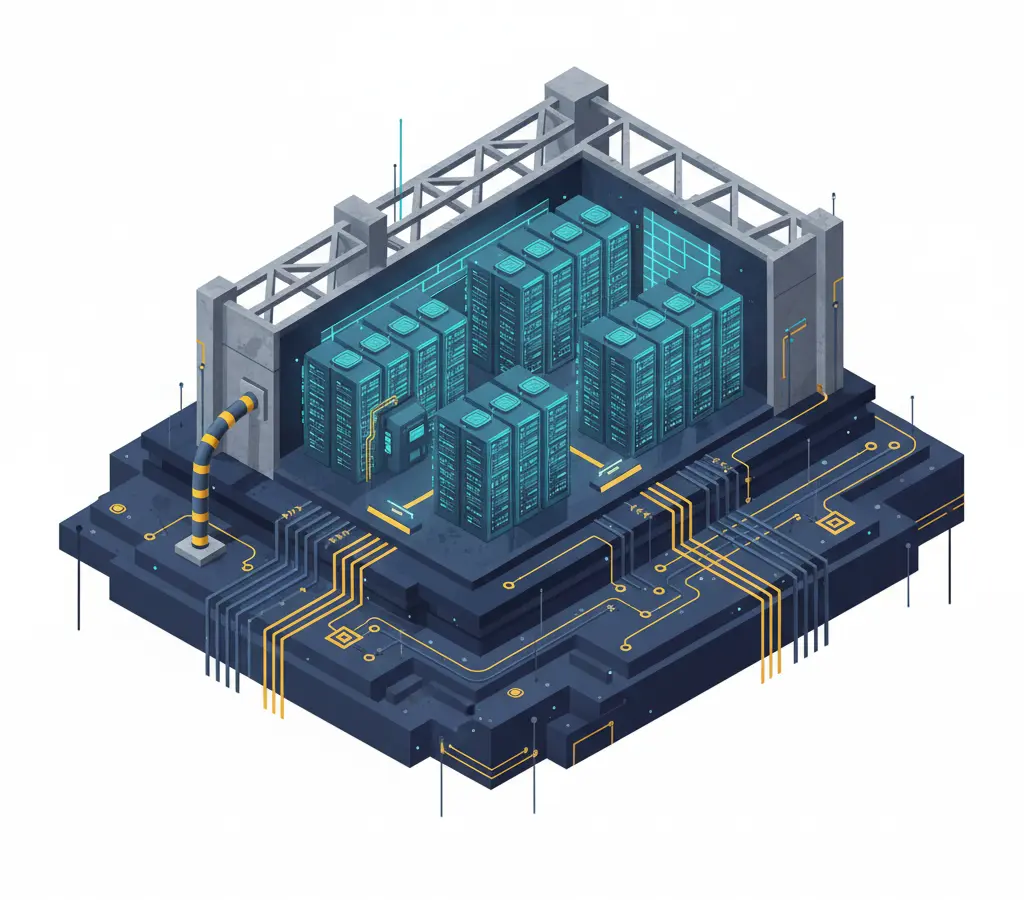
O avanço acelerado da inteligência artificial (IA) está redefinindo o cenário de investimentos e abrindo novas fronteiras para setores antes não diretamente associados. Uma dessas novas avenidas de negócio surge para os fundos imobiliários (FIIs) por meio dos data centers, estruturas essenciais para o armazenamento e processamento de dados. Segundo uma análise recente da XP Investimentos, o Brasil apresenta condições particularmente favoráveis para atrair investimentos nesse nicho, destacando-se a disponibilidade de energia renovável e a posição geográfica estratégica na América Latina.
A energia é um fator crítico para a viabilidade dos data centers, pois esses complexos demandam volumes massivos de eletricidade para operar seus equipamentos de alta performance e manter os sistemas de refrigeração funcionando ininterruptamente. A XP estima que a demanda global por capacidade de data centers possa atingir 200 gigawatts (GW) até 2030, com investimentos projetados entre US$ 700 bilhões e US$ 1 trilhão na próxima década. Embora o Brasil ainda não seja um polo global para o treinamento de modelos avançados de IA, seus atributos energéticos, geográficos e de infraestrutura o posicionam bem para participar desse ciclo, especialmente no atendimento às cargas de inferência e à demanda regional.
O Potencial Brasileiro em Data Centers
Dados da consultoria JLL, citados pela XP, indicam que o Brasil já concentra cerca de 48% da capacidade instalada de data centers na América Latina e 71% da capacidade em construção na região. A indústria latino-americana totaliza 1,1 gigawatt (GW) de capacidade instalada e um pipeline de mais de 3,8 GW. No cenário brasileiro, a capacidade instalada supera 500 megawatts (MW), um volume ainda modesto quando comparado a mercados desenvolvidos como os Estados Unidos. A XP observa que, nos EUA, o segmento de data centers já é um dos principais vetores de expansão do mercado imobiliário, com empresas como Equinix e Digital Realty demonstrando maturidade, portfólios globais e acesso facilitado ao mercado de capitais.
Comparativamente, o Brasil se encontra em um estágio inicial, mas com um potencial de crescimento substancial, impulsionado pelo atual ciclo de investimentos em infraestrutura digital. A comparação, embora guarde as devidas proporções e diferenças entre as economias, evidencia o espaço para desenvolvimento e a atratividade do mercado brasileiro para novos empreendimentos e aportes de capital.
Mecanismos de Investimento para FIIs
Para os fundos imobiliários, o acesso ao promissor mercado de data centers pode ocorrer de diversas formas. A XP Investimentos aponta a aquisição de empreendimentos já operacionais, o financiamento de projetos em desenvolvimento e o desenvolvimento de novos ativos como as principais vias. Uma modalidade particularmente interessante é o sale and leaseback, na qual uma empresa vende seu imóvel de data center a um FII e permanece como locatária, garantindo um fluxo de receita de longo prazo para o fundo. Outra opção é o built to suit (BTS), onde o imóvel é construído sob medida para atender às especificações do futuro ocupante.
A XP considera que a aquisição de ativos já concluídos, operacionais e ocupados tende a ser a porta de entrada mais segura para os FIIs no segmento, pois mitiga os riscos associados à construção, licenciamento e conexão elétrica, que podem ser complexos e onerosos. Essa abordagem permite aos fundos capitalizar sobre a demanda existente sem se expor diretamente às incertezas do desenvolvimento de novas infraestruturas.
Riscos e Contratos em Data Centers
Apesar do potencial de crescimento e das oportunidades, a exposição ao mercado de data centers não está isenta de riscos. A XP Investimentos alerta para a vacância, a complexidade dos contratos de locação e os elevados custos de manutenção como pontos de atenção. Data centers dependem de sistemas elétricos robustos, geradores, baterias, sistemas de refrigeração eficientes e conectividade de alta velocidade, todos componentes que exigem atualizações tecnológicas e substituições periódicas. É fundamental que os contratos definam claramente as responsabilidades pela manutenção e pelas atualizações de equipamentos.
Idealmente, os FIIs proprietários deveriam se concentrar na infraestrutura básica do imóvel, enquanto o operador do data center arcaria com os custos relacionados aos equipamentos e às adaptações tecnológicas necessárias para suas operações. A vacância representa outro risco significativo: dada a alta especialização dos data centers, a saída de um inquilino pode demandar adaptações substanciais no imóvel antes que ele possa ser ocupado por uma nova empresa, o que pode gerar períodos de ociosidade e perda de receita.
Implicações e Perguntas em Aberto
A XP ressalta um ponto crucial: os fundos imobiliários participam deste mercado de forma exclusivamente imobiliária. O retorno para os cotistas advém da renda locatícia, e não diretamente das receitas geradas pelos serviços de IA, computação em nuvem ou processamento de dados. Em estruturas tradicionais, o fundo adquire o imóvel e recebe aluguéis do operador do data center. Essa distinção é fundamental para gerenciar as expectativas dos investidores, que devem compreender que seu ganho está atrelado à solidez do contrato de locação e à saúde financeira do operador, similarmente a outros segmentos imobiliários tradicionais.
A participação dos FIIs nesse segmento, historicamente dominado por operadores especializados, fundos globais e grandes institucionais, pode democratizar o acesso. Contudo, a viabilidade a longo prazo dependerá da capacidade dos fundos de gerenciar os riscos inerentes e de estruturar contratos que protejam seus cotistas. A questão central permanece: como os FIIs brasileiros conseguirão equilibrar a atratividade do mercado de data centers com a gestão eficaz dos riscos operacionais e de vacância, garantindo retornos consistentes em um setor em rápida evolução?
Com reportagem de Brazil Valley
Source · Money Times