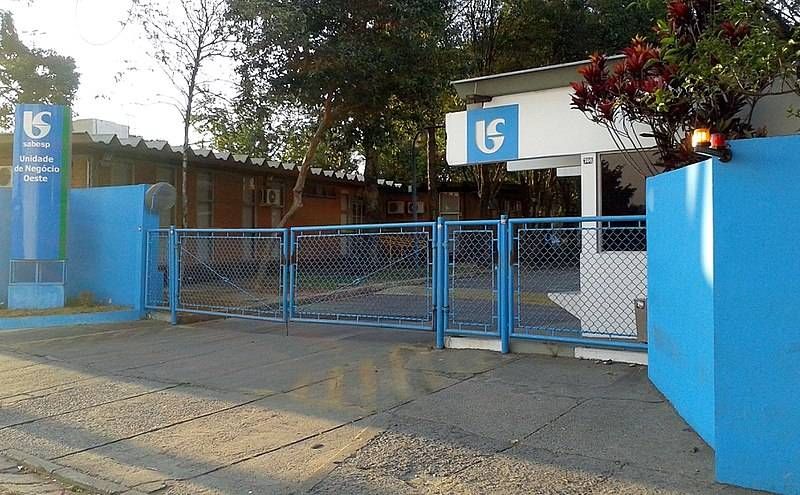
Desde 20 de agosto, as ações da Sabesp (SBSP3) registraram uma alta expressiva de cerca de 15,40%, recuperando o terreno perdido após uma queda de 7% na sessão seguinte à divulgação de seus resultados do segundo trimestre de 2026. Essa recuperação, que levou o preço dos papéis de R$ 23,31 para R$ 26,90 em menos de um mês, é vista pelo mercado como uma combinação de fatores, onde a correção de uma reação exagerada a um balanço desafiador se mistura com o alívio proporcionado pela melhora do cenário hídrico.
O peso dos resultados e a correção do mercado
Fábio Murad, consultor da Wiser Asset, aponta que a recente valorização da Sabesp reflete, em grande parte, uma correção natural após a penalização do mercado. O resultado do segundo trimestre de 2026 foi marcado pelo aumento das despesas e por uma percepção de que os ganhos de eficiência prometidos poderiam demorar mais a se materializar. Essa reação, segundo Murad, pode ter sido excessiva, e à medida que os efeitos negativos são compreendidos como mais concentrados no curto prazo e não comprometendo a tese estrutural da companhia, é esperado que parte da queda seja revertida. Essa dinâmica de reprecificação após um balanço impactante é comum no mercado financeiro, onde investidores reavaliam o valor intrínseco das empresas.
Cenário hídrico e confiança do investidor
O segundo fator que contribui para a recuperação da Sabesp é a melhora no cenário hídrico. Chuvas recentes elevaram os níveis do Sistema Cantareira, um ponto de atenção constante para o mercado, especialmente em São Paulo. Essa recuperação reduz, ao menos temporariamente, a percepção de risco relacionada ao abastecimento de água, o que tende a ter um impacto positivo no sentimento dos investidores em relação à companhia. Contudo, é crucial diferenciar essa melhora recente de uma normalização definitiva. O Sistema Cantareira ainda opera em faixa de alerta, o que significa que o risco hídrico não desapareceu completamente e continua sendo um fator a ser monitorado.
Expectativas de analistas e revisão tarifária
Mesmo diante de um resultado trimestral pressionado, diversas casas de análise e bancos mantiveram recomendações de compra para os papéis da Sabesp. O Goldman Sachs, por exemplo, reiterou sua recomendação de compra, vendo uma oportunidade de entrada após o desempenho inferior das ações e considerando o valuation atrativo. Um catalisador importante para o futuro é a revisão tarifária prevista para dezembro de 2026. O Goldman estima uma alta de cerca de 16% na tarifa de equilíbrio da Sabesp no cenário-base, com variações entre 12% e 20% em cenários pessimista e otimista, respectivamente. O JPMorgan elevou o preço-alvo para R$ 35 e o Itaú BBA, apesar de reconhecer os desafios operacionais de curto prazo, sugere que o valor intrínseco da empresa não foi totalmente afetado.
Fundamentos de longo prazo e a transformação da Sabesp
A Sabesp está no meio de uma transformação operacional significativa após sua privatização, o que envolve um ciclo elevado de investimentos e metas ambiciosas de universalização. A capacidade da empresa de converter esses investimentos em eficiência operacional, crescimento de resultados e geração de caixa será o fator determinante para sua avaliação no longo prazo. As chuvas recentes podem ser vistas como um catalisador positivo adicional, mas não explicam isoladamente a valorização. O movimento atual parece ser, primariamente, uma reprecificação após uma correção acentuada pós-balanço, agora combinada com uma redução da percepção de risco hidrológico. A observação dos fundamentos além das oscilações de curto prazo continua sendo o principal ponto para os investidores.
Com reportagem de Brazil Valley
Source · InfoMoney