A Small Business Administration (SBA) dos Estados Unidos implementou uma nova política que restringe o acesso a empréstimos garantidos pela agência, excluindo explicitamente detentores de green card. Segundo a chefe da SBA, Kelly Loeffler, a medida visa priorizar cidadãos americanos na alocação de fundos limitados. A regra, que entrou em vigor em março, exige que as empresas sejam 100% de propriedade de cidadãos ou nacionais americanos para se qualificarem para os empréstimos, uma mudança significativa em relação à política anterior, que permitia a participação de residentes legais permanentes.
Um corte na contribuição de residentes legais
A decisão de barrar detentores de green card de empréstimos da SBA, mesmo quando estes podem legalmente trabalhar, pagar impostos e servir nas Forças Armadas dos EUA, tem gerado controvérsia. Em 2025, a agência aprovou 3.358 empréstimos para empresas parcialmente de propriedade de residentes legais permanentes, representando cerca de 4% do total de 85.000 aprovações. A exclusão desses indivíduos levanta questões sobre a valorização de sua contribuição para a economia e a sociedade americana, especialmente considerando seu compromisso com o país, como o serviço militar.
O argumento da prioridade e a crítica da exclusão
Kelly Loeffler defendeu a política em um fórum em Detroit, argumentando que a agência deve priorizar cidadãos americanos. "Nacionais estrangeiros não podem obter um empréstimo da SBA antes de um cidadão americano", afirmou. No entanto, Andrew Nusca, da Fortune, questionou a lógica, apontando que esses mesmos indivíduos podem servir em batalhas e pagar impostos. Loeffler respondeu que a agência ainda não encontrou um caso de rejeição de um veterano e destacou outras políticas de apoio a empreendedores veteranos. Ela também mencionou a limitação de fundos da SBA e a possibilidade de os excluídos buscarem financiamento em bancos privados e outras instituições, argumentando que a SBA garante apenas uma pequena parte do mercado de crédito para pequenas empresas.
O legado empreendedor dos imigrantes nos EUA
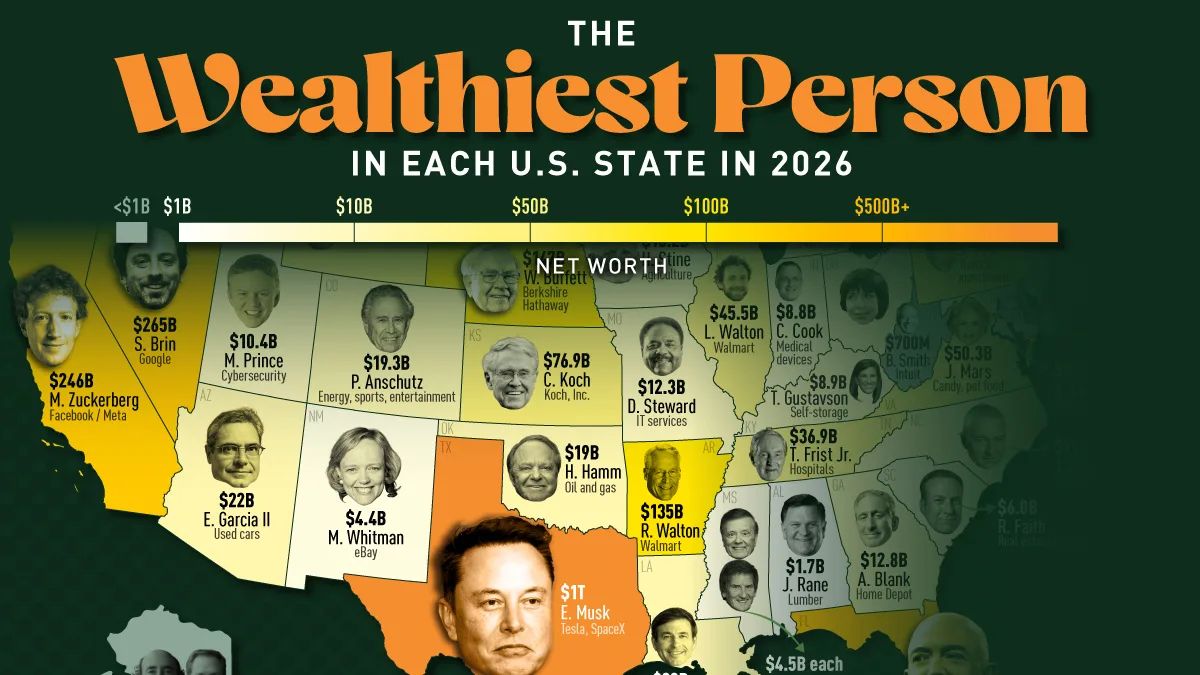
A exclusão de residentes legais do acesso a financiamentos da SBA contrasta com o histórico de sucesso de imigrantes e seus descendentes no empreendedorismo americano. Segundo o American Immigration Council, cerca de 46% das empresas da lista Fortune 500 de 2026 foram fundadas por imigrantes ou seus filhos, gerando trilhões em receita e empregando milhões. Nomes como Elon Musk (Tesla), Jensen Huang (Nvidia) e Lisa Su (AMD) exemplificam a força inovadora que os imigrantes trouxeram para a economia dos EUA. A política da SBA parece ignorar essa realidade, ao mesmo tempo em que a agência passa por outras mudanças, como a redução de sua força de trabalho e a realocação de escritórios.
Perguntas em aberto sobre o futuro do financiamento
A decisão da SBA levanta questionamentos sobre o futuro do financiamento para pequenas empresas e a inclusão de diferentes grupos na economia americana. Embora Loeffler defenda a política como uma forma de priorizar cidadãos, a exclusão de residentes legais que demonstram compromisso com o país, inclusive através do serviço militar, pode ter implicações negativas a longo prazo. A agência argumenta que seu papel é limitado e que outras fontes de financiamento existem, mas a restrição de acesso a garantias da SBA pode dificultar o crescimento de negócios liderados por essa parcela da população.
A política da SBA de barrar detentores de green card de empréstimos, mesmo com sua capacidade de servir nas forças armadas e pagar impostos, reflete uma abordagem mais restritiva em relação ao acesso a recursos federais. A justificativa de priorizar cidadãos americanos, diante de fundos limitados, ignora o histórico de contribuição de imigrantes para a economia dos EUA e levanta dúvidas sobre a inclusão e o apoio ao empreendedorismo em um país construído, em parte, pela inovação de seus migrantes.
Com reportagem de Brazil Valley
Source · Fortune