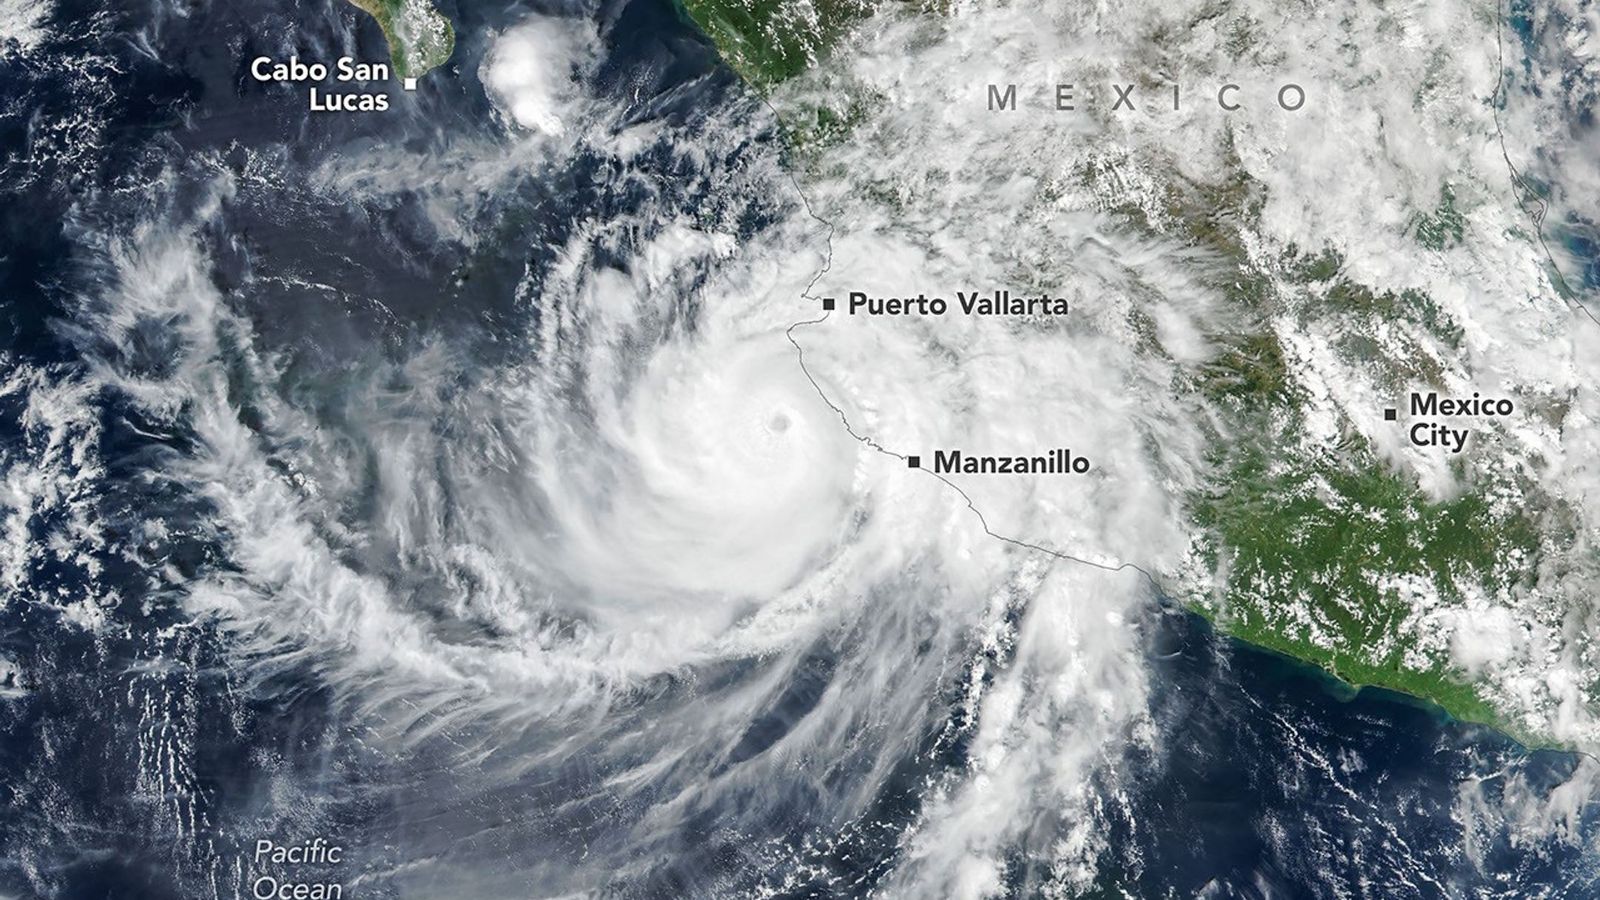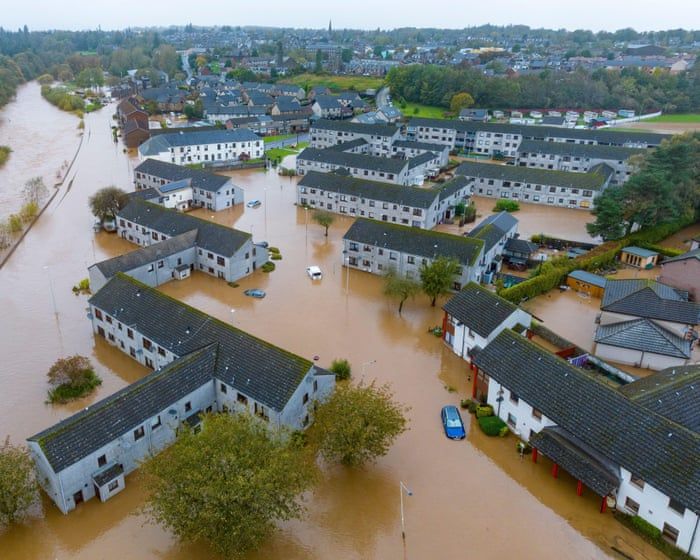
Profissionais que atuam na indústria de seguros, responsáveis por avaliar os riscos de desastres naturais em propriedades globais — de residências a centros comerciais multibilionários —, alertam que o setor está subestimando a magnitude do perigo. O mundo enfrenta um cenário sem precedentes de riscos associados a eventos climáticos extremos, e a falta de preparação pode desencadear consequências severas para o sistema financeiro internacional. Segundo relatos de um profissional anônimo que atua como modelador de riscos em uma grande seguradora, há uma pressão crescente para que as previsões de perdas futuras sejam reduzidas. O objetivo seria tornar os seguros mais acessíveis e, consequentemente, atrair mais negócios para as empresas. Embora algumas revisões de modelos e números possam ser justificadas para maior precisão, a motivação por trás de muitas delas não é a exatidão, mas sim a manipulação artificial de preços. Se essa prática ocorre em uma empresa que já enfrenta dificuldades para competir com os preços de rivais, é provável que se estenda a outras no setor.
A Pressão por Preços Competitivos
A dinâmica do mercado de seguros, especialmente em um cenário de crescente incerteza climática, impõe desafios significativos. Modeladores como o denunciante anônimo são encarregados de quantificar a probabilidade e o impacto financeiro de desastres naturais, como furacões, inundações e incêndios florestais, que se tornam cada vez mais frequentes e intensos devido às mudanças climáticas. A tarefa de precificar apólices de seguro de forma a cobrir esses riscos potenciais, ao mesmo tempo em que se mantém competitiva no mercado, é complexa. A fonte anônima sugere que, em vez de ajustar os modelos para refletir a realidade dos riscos crescentes, algumas empresas optam por distorcer os dados. Essa distorção visa apresentar um quadro de perdas futuras menos alarmante, permitindo a oferta de prêmios de seguro mais baixos. Essa estratégia, embora possa gerar ganhos de curto prazo em participação de mercado, ignora a fragilidade inerente do sistema de seguros diante de catástrofes de grande escala.
Implicações para o Sistema Financeiro
As consequências de uma subestimação generalizada dos riscos climáticos pela indústria de seguros podem ser devastadoras para a estabilidade financeira global. Se as seguradoras não provisionarem adequadamente para perdas futuras, um evento climático de magnitude sem precedentes pode levar à insolvência de várias empresas. Isso não apenas afetaria os segurados, que poderiam não receber indenizações, mas também teria um efeito cascata em outros setores da economia, que dependem da capacidade das seguradoras de honrar seus compromissos. A falta de transparência e a manipulação de dados por parte de algumas seguradoras dificultam a avaliação precisa da exposição real do mercado. Essa opacidade aumenta a incerteza e o risco sistêmico, tornando o setor mais vulnerável a choques. A situação exige uma atenção redobrada de reguladores e investidores para garantir que as práticas de precificação e provisionamento reflitam de forma fidedigna os riscos impostos pela crise climática.
A Necessidade de Transparência e Regulamentação
O cenário descrito pelo denunciante anônimo aponta para uma falha estrutural na forma como os riscos climáticos estão sendo precificados e gerenciados no setor de seguros. A pressão por preços baixos, em detrimento da precisão dos modelos de risco, cria um ambiente onde a sustentabilidade a longo prazo da indústria é comprometida. É fundamental que haja maior transparência nas metodologias de precificação e na divulgação das reservas de capital para sinistros catastróficos. A regulamentação precisa evoluir para garantir que as seguradoras não apenas cumpram com as exigências de capital, mas também incorporem de forma robusta os riscos climáticos em seus modelos de negócios. Sem uma abordagem mais rigorosa e transparente, o setor de seguros pode se tornar um vetor de instabilidade financeira, exacerbando os impactos econômicos das mudanças climáticas.
Perguntas em Aberto
Diante desse cenário, surgem questões cruciais sobre a extensão real da manipulação de dados no setor de seguros e os mecanismos de fiscalização existentes. Qual a proporção de seguradoras que adota práticas de subestimação de riscos climáticos? Quais as salvaguardas regulatórias mais eficazes para garantir a integridade dos modelos de risco e a solvência das empresas em um futuro de eventos climáticos extremos? A ausência de respostas claras a essas perguntas mantém um véu de incerteza sobre a resiliência do sistema financeiro global. A evolução da crise climática e a necessidade de adaptação exigem um setor de seguros robusto e confiável, capaz de gerenciar riscos de forma transparente e eficaz. A forma como essas questões serão abordadas definirá a capacidade da indústria de cumprir seu papel essencial na economia.
A indústria de seguros enfrenta um dilema crítico: manter preços competitivos no curto prazo, ocultando os riscos climáticos crescentes, ou agir com responsabilidade, ajustando as apólices para refletir a realidade e garantir sua própria sustentabilidade e a do sistema financeiro. A escolha terá implicações profundas para o futuro. Com reportagem de Brazil Valley
Source · The Guardian UK Business