A cada evento climático extremo, seja enchente, seca ou tempestade, o Brasil amarga perdas econômicas substanciais que o mercado de seguros cobre em uma parcela ínfima. Um relatório recente da Superintendência de Seguros Privados (Susep), órgão fiscalizador do setor, revela que apenas 9% das perdas econômicas causadas por desastres climáticos no país contam com algum tipo de cobertura securitária. Este índice contrasta drasticamente com a média mundial, que se aproxima de 45%, evidenciando uma profunda "lacuna de proteção" no território nacional. É importante ressaltar que esse percentual de 9% não se refere à proporção de propriedades seguradas, mas sim à relação entre o total de danos econômicos e a parte efetivamente indenizada pelo mercado.
A desigualdade regional na cobertura é acentuada, com o Sul apresentando o maior percentual (16%) e o Norte o menor (0,2%). O Nordeste cobre 2% das perdas, o Centro-Oeste 6% e o Sudeste 11%. Essa disparidade significa que, em regiões menos protegidas, a falta de recursos provenientes de seguros para reparos de imóveis, reposição de bens e retomada de atividades econômicas é ainda mais severa. A população economicamente vulnerável, naturalmente, figura entre os mais expostos a esses impactos, o que reforça a urgência de soluções acessíveis e integradas a medidas de prevenção.
Contexto da Lacuna de Proteção
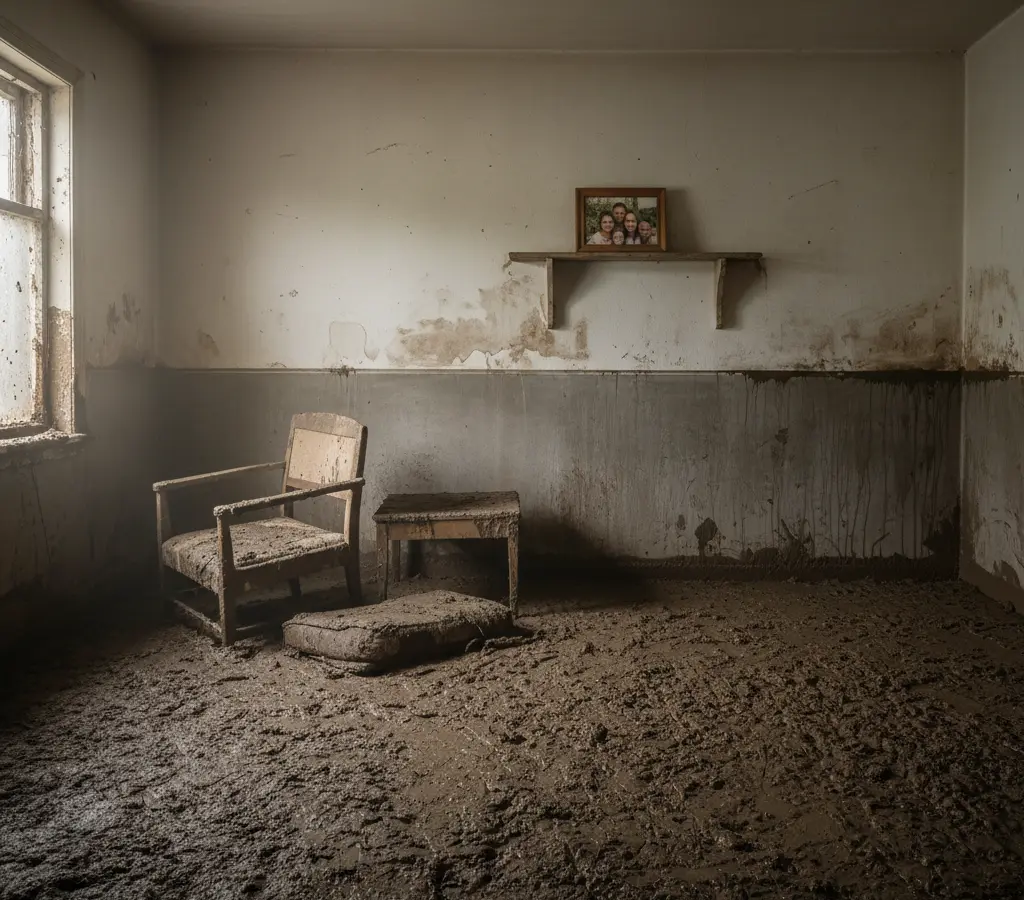
As recentes enchentes que assolaram o Rio Grande do Sul em 2024 serviram como um doloroso exemplo da magnitude do problema. Estimativas apresentadas ao grupo de trabalho da Susep indicam perdas econômicas na ordem de R$ 90 bilhões, com uma lacuna de proteção estimada em 93%. Isso significa que, para cada R$ 100 em danos, apenas R$ 7 foram cobertos por seguros. Este cenário reflete uma fragilidade estrutural na forma como o país lida com os riscos climáticos, onde a responsabilidade pela recuperação recai desproporcionalmente sobre os indivíduos, empresas e o próprio poder público, sem o devido amparo financeiro de mecanismos de mercado.
A baixa penetração de seguros contra catástrofes naturais no Brasil não é um fenômeno novo, mas a intensificação dos eventos climáticos extremos, impulsionada pelas mudanças climáticas globais, tem tornado a questão cada vez mais urgente. A falta de um arcabouço robusto de proteção securitária agrava a vulnerabilidade social e econômica, perpetuando ciclos de endividamento e empobrecimento em face de eventos recorrentes. A comparação com países desenvolvidos, onde a cultura de seguros e a oferta de produtos adaptados são mais consolidadas, evidencia a necessidade de uma reorientação estratégica no mercado segurador brasileiro.
Mecanismos Propostos para Ampliar a Cobertura
Diante desse quadro, o relatório da Susep não se limita a diagnosticar o problema, mas também apresenta um leque de 30 proposições para mitigar a lacuna de proteção. Uma das mais relevantes é a avaliação da criação de um seguro obrigatório de catástrofe. Essa proposta visa garantir uma proteção de finalidade social, alcançando grupos vulneráveis, como famílias de baixa renda e moradores de áreas de risco, além de contemplar infraestruturas públicas e propriedades rurais. Contudo, a implementação de tal seguro exigiria a definição clara de critérios para indenização, cobertura de riscos, valores, exclusões e, fundamentalmente, fontes de financiamento.
Outra proposta em discussão, apresentada como substitutivo ao PL nº 1.410/2022 pela Confederação Nacional das Seguradoras (CNseg), sugere uma cobrança mensal de R$ 3,00 nas contas de energia elétrica. Essa iniciativa busca tornar a proteção mais acessível, com indenizações estimadas em R$ 15 mil mais R$ 5 mil para auxílio funeral, pagas diretamente ao segurado pela seguradora, mediante lista de imóveis atingidos fornecida pela prefeitura. Paralelamente, o relatório propõe o desenvolvimento da Letra de Risco de Seguro (LRS), um instrumento financeiro lastreado em riscos de seguros, inspirado em modelos internacionais, para captar recursos de investidores institucionais e ampliar o capital disponível para cobrir riscos catastróficos. A regulamentação conjunta entre Susep e CVM seria essencial para sua viabilização.
Implicações para Stakeholders e o Ecossistema Brasileiro
A ampliação da cobertura de seguros contra perdas climáticas tem implicações multifacetadas. Para os segurados, representa uma rede de segurança financeira essencial para a recuperação pós-desastre. Para as seguradoras, abre um novo mercado com potencial de crescimento, mas que exige modelos de precificação e gestão de risco mais sofisticados, especialmente com a crescente frequência e intensidade dos eventos extremos. Para os governos, a redução da lacuna de proteção pode significar menor necessidade de desembolso público em ações de socorro e reconstrução, liberando recursos para outras áreas.
No contexto brasileiro, a conexão com o ecossistema de inovação em seguros (insurtechs) é fundamental. Startups podem desempenhar um papel crucial no desenvolvimento de soluções tecnológicas para a precificação de riscos, gestão de sinistros e oferta de produtos mais adequados às necessidades específicas de diferentes regiões e públicos. A articulação entre o setor público, seguradoras tradicionais, investidores e insurtechs é vital para a construção de um sistema de proteção mais resiliente e inclusivo. A inclusão de estados e municípios como contratantes e segurados em apólices de seguro catástrofe, com estímulos via avaliação de Capacidade de Pagamento (Capag), pode conferir maior segurança jurídica e incentivar a contratação.
Perguntas em Aberto e o Caminho a Seguir
Embora o relatório da Susep encerre os trabalhos do grupo de trabalho temporário, ele lança as bases para uma agenda de longo prazo. A principal questão que permanece é como as propostas serão efetivamente implementadas e por quais órgãos. A recomendação para a criação de um Grupo Interinstitucional Permanente de Proteção Financeira e Securitária contra Catástrofes é um passo promissor, pois visa coordenar esforços, monitorar o avanço das iniciativas e formular uma estratégia nacional coesa. A articulação interministerial e a colaboração entre os diversos setores envolvidos serão cruciais para transformar as recomendações em ações concretas.
Outras perguntas em aberto incluem a viabilidade de modelos de financiamento sustentáveis para um seguro obrigatório, a aceitação pública e empresarial de novas cobranças ou instrumentos financeiros, e a capacidade regulatória para gerenciar um sistema de proteção ampliado. A definição de um cronograma preliminar de implementação e a clareza sobre as responsabilidades de cada ator serão determinantes para o sucesso da agenda. O desafio é transformar a constatação da lacuna de proteção em um plano de ação efetivo que prepare o país para um futuro climaticamente mais incerto.
A publicação do relatório da Susep marca um momento de reflexão e ação para o mercado segurador e para a sociedade brasileira. A constatação de que apenas 9% das perdas climáticas são cobertas por seguros expõe uma vulnerabilidade crítica, mas as propostas apresentadas abrem caminhos para a construção de um futuro mais resiliente. A transição de um modelo reativo para um proativo, com foco na prevenção e na proteção financeira, é um imperativo para mitigar os impactos crescentes das mudanças climáticas.
Com reportagem de Brazil Valley
Source · InfoMoney