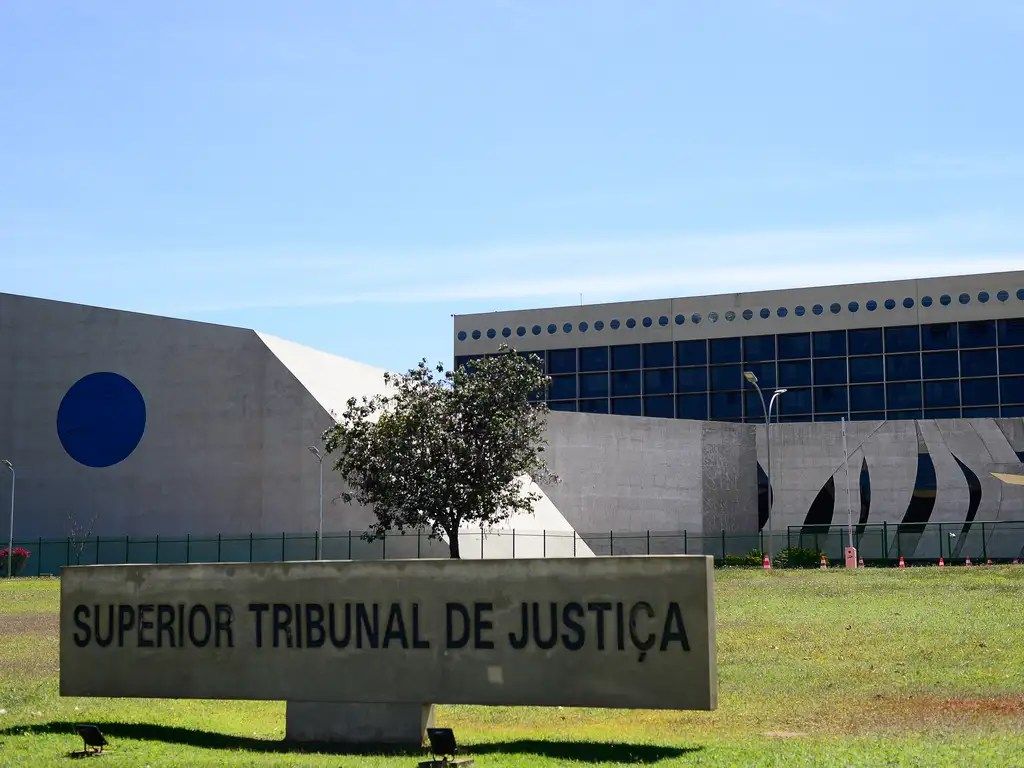
A Segunda Seção do Superior Tribunal de Justiça (STJ) proferiu uma decisão significativa que altera a dinâmica entre bancos e consumidores no Brasil. Sob o rito dos recursos repetitivos, o tribunal estabeleceu que as instituições financeiras têm o direito de encerrar unilateralmente contratos de conta-corrente. Essa decisão afasta a aplicação direta do artigo 39, inciso IX, do Código de Defesa do Consumidor (CDC), que, em regra, impede fornecedores de se recusarem a vender produtos ou prestar serviços a quem esteja disposto a pagar imediatamente.
O relator do caso, ministro Humberto Martins, argumentou que a conta-corrente não se configura como uma relação de consumo imediata, mas sim como um contrato de trato sucessivo. Ele destacou que a norma do CDC, ao excecionar intermediações regidas por leis especiais — como as que versam sobre instituições financeiras e normas do Conselho Monetário Nacional (CMN) —, abre espaço para a interpretação de que o encerramento unilateral é possível. A Resolução CMN 4.753/2019, por exemplo, já disciplina a abertura, manutenção e encerramento de contas de depósito, permitindo que qualquer uma das partes rescinda o contrato. A jurisprudência do próprio STJ já vinha reconhecendo a validade dessa resilição unilateral.
O Mecanismo da Decisão: Por Que o CDC Foi Afastado?
A tese fixada pelo STJ no Tema 1.119, por maioria de votos, determina que “A vedação prevista no artigo 39, inciso IX, do CDC não se aplica à resilição unilateral de contrato de conta-corrente bancária por iniciativa da instituição financeira”. O ministro Martins fundamentou que a proibição do CDC se refere à recusa em vender o serviço no início, o que é distinto do encerramento de uma conta já estabelecida. Instituições financeiras, segundo o relator, devem ter a prerrogativa de encerrar contas em casos de desinteresse comercial ou, mais relevantemente, diante de situações de fraude ou informações graves não prestadas ou não regularizadas no prazo. A capacidade de encerrar contas em cenários de risco ou inatividade é vista como um consectário lógico da operação bancária, especialmente quando a regulamentação permite tal ação.
Implicações para o Consumidor e o Sistema Financeiro
A decisão do STJ, embora ancorada em interpretações legais e regulatórias específicas, traz implicações notáveis para o consumidor. A possibilidade de encerramento unilateral por parte dos bancos pode reduzir o poder de barganha do cliente, especialmente em um cenário onde a abertura de novas contas pode ser burocrática ou restrita. Consumidores que, por algum motivo, se tornem indesejáveis para as instituições financeiras — mesmo sem irregularidades graves — podem se ver sem acesso a serviços bancários essenciais. É crucial notar que a decisão ainda exige que o consumidor seja notificado previamente sobre o encerramento e que as demais obrigações contratuais sejam cumpridas, mas a resilição em si não depende mais da concordância do cliente.
Conexões com o Ecossistema Brasileiro e o Futuro
Esta decisão se insere em um contexto mais amplo de debates sobre a regulação do setor financeiro e a proteção ao consumidor no Brasil. Enquanto o STJ busca aprimorar a segurança jurídica para as operações bancárias, permitindo que os bancos gerenciem seus riscos de forma mais eficaz, a medida pode gerar preocupações sobre a exclusão financeira e a concentração de poder nas mãos das instituições. A notificação prévia é um salvaguarda importante, mas a ausência de uma exigência de justa causa clara para o encerramento unilateral — além dos motivos de fraude ou desinteresse comercial explícito — pode abrir margens para interpretações que desfavoreçam o consumidor. A vigilância contínua por parte de órgãos reguladores e a possível necessidade de novas normativas que equilibrem os interesses de bancos e clientes serão pontos a observar.
Perguntas em Aberto e o Cenário Futuro
Ainda pairam dúvidas sobre como essa decisão será aplicada na prática e quais serão os critérios exatos utilizados pelos bancos para justificar o encerramento unilateral de contas. A clareza sobre o que constitui "desinteresse comercial" ou "informações graves não prestadas" será fundamental para evitar abusos. Além disso, a notificação prévia, embora obrigatória, pode não ser suficiente para garantir que o consumidor tenha tempo hábil para encontrar uma alternativa bancária, especialmente em regiões com menor oferta de serviços financeiros. O STJ, ao definir a tese, estabeleceu um precedente, mas a forma como essa jurisprudência será absorvida e implementada pelas instituições financeiras e supervisionada pelos órgãos competentes definirá seu real impacto.
O recente entendimento do STJ abre uma nova fase na relação entre bancos e clientes, onde a capacidade de encerramento unilateral de contas por parte das instituições financeiras ganha força. Embora a regulamentação e a jurisprudência busquem equilibrar a segurança das operações bancárias com os direitos do consumidor, o debate sobre a extensão desse poder e suas consequências para o acesso a serviços financeiros essenciais permanece em aberto. A forma como os bancos aplicarão essa prerrogativa e como os consumidores e reguladores reagirão moldará o futuro dessa relação.
Com reportagem de Brazil Valley
Source · InfoMoney