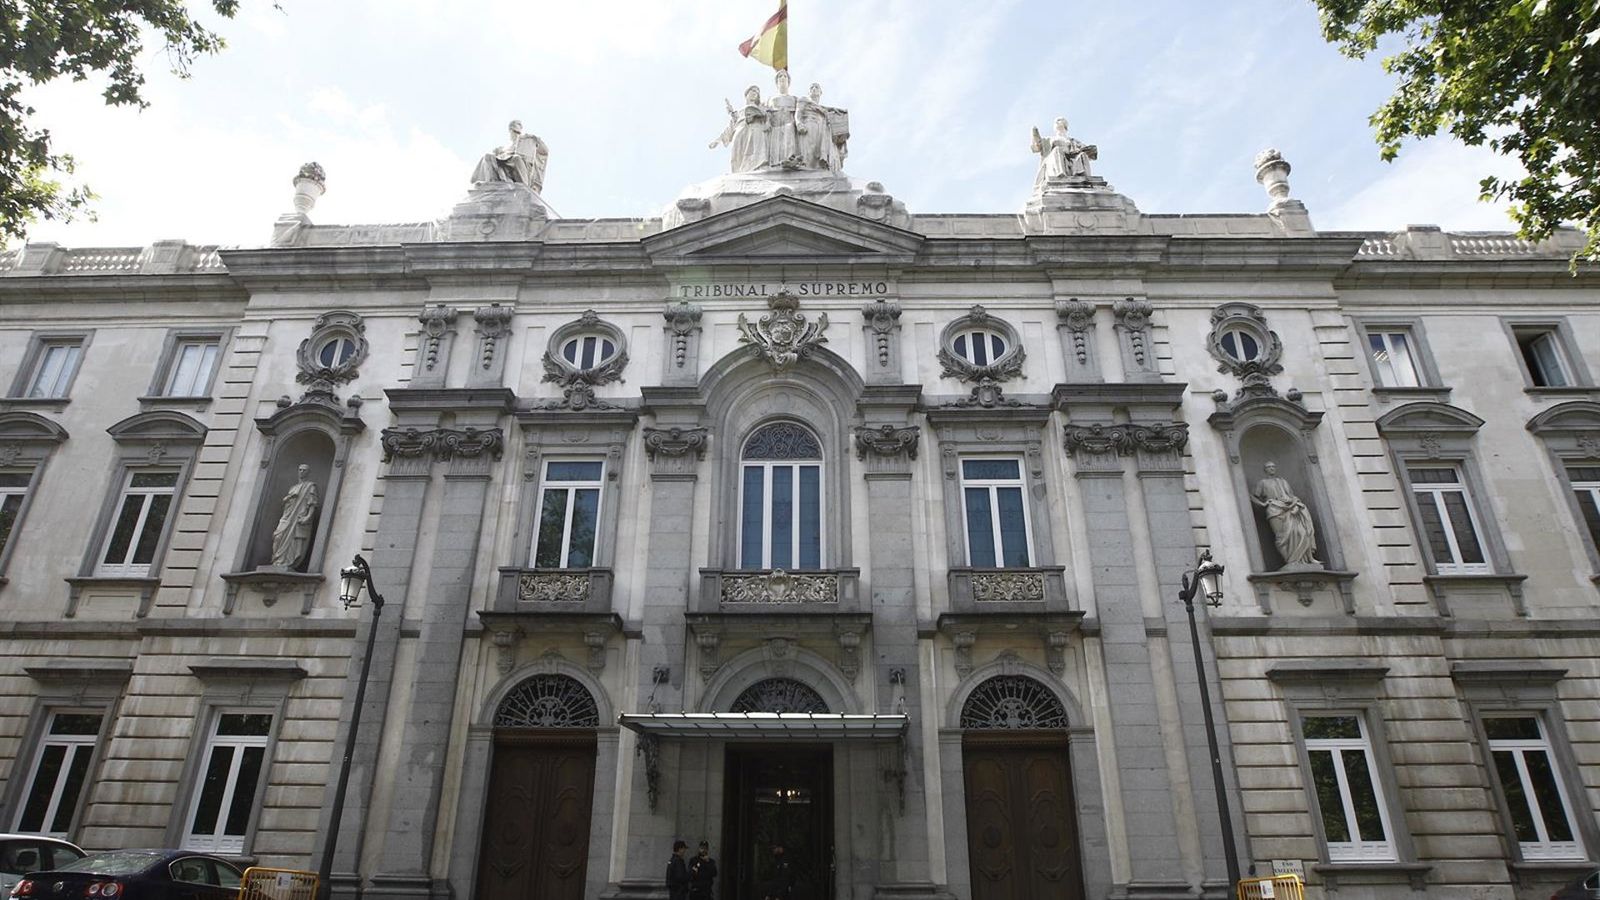
O Tribunal Supremo da Espanha decidiu que o Banco Santander deve devolver a um casal a comissão de abertura de uma hipoteca, no valor total de €1.270,20. A decisão, proferida pela Sala de lo Civil, considerou a cláusula abusiva devido à falta de transparência por parte da instituição financeira. O caso, que teve origem em 2007 com um empréstimo de €115.000 concedido pelo Banesto (posteriormente absorvido pelo Santander), envolveu uma comissão de abertura inicial de €1.150. Uma ampliação posterior do crédito, em 2017, gerou uma nova cobrança de 1% sobre o valor, com um mínimo de €120,20.
Falta de Transparência e o Controle do Supremo
A decisão do Tribunal Supremo espanhol ressalta que a mera inclusão de uma cláusula de comissão de abertura em um contrato hipotecário ou em sua Taxa Anual Equivalente (TAE) não garante sua validade. O tribunal enfatizou que não ficou comprovado que o banco tenha fornecido aos clientes uma oferta vinculante ou um documento informativo personalizado antes da assinatura do contrato. Essa omissão de informação prévia, considerada essencial para que o consumidor compreenda o custo real do empréstimo e possa comparar diferentes propostas no mercado, levou à conclusão de que a cláusula é abusiva e deve ser declarada nula.
O Mecanismo da Cobrança e a Desproporção
As instituições bancárias frequentemente justificam a comissão de abertura como cobertura para despesas de avaliação de solvência e tramitação do empréstimo. No entanto, o Supremo Tribunal argumentou que impor um percentual automático sobre o capital total de um empréstimo de alto valor, que pode resultar em milhares de euros, por tarefas administrativas padronizadas, é desproporcional. A organização de defesa do consumidor Asufin corroborou essa visão, afirmando que cobranças na ordem de 1% para comissões de abertura são excessivas, a menos que a instituição financeira apresente uma justificativa detalhada para custos extraordinários.
Implicações para o Setor Bancário
Esta decisão do Supremo Tribunal espanhol estabelece um precedente importante para o setor bancário, não apenas para o Banco Santander, mas potencialmente para outras instituições financeiras que operam com práticas semelhantes. A ênfase na transparência e na informação prévia ao consumidor reforça a necessidade de clareza nas condições dos contratos de crédito, especialmente em operações de longo prazo e alto valor como as hipotecas. A condenação impõe ao Santander o pagamento das custas processuais e a devolução do depósito de casação, reforçando a seriedade da decisão.
Perguntas em Aberto e o Futuro da Transparência Bancária
O desfecho deste caso levanta questões sobre a extensão de outras comissões bancárias e a necessidade de uma revisão mais ampla das práticas de cobrança no mercado financeiro espanhol. Resta saber como os bancos reagirão a essa decisão, se haverá uma revisão proativa de suas políticas ou se serão necessárias novas ações judiciais para garantir a conformidade com os princípios de transparência e proteção ao consumidor. A clareza sobre os custos reais dos produtos financeiros continua sendo um ponto crucial para a confiança do consumidor.
O caso sublinha a importância da diligência do consumidor e o papel vital dos tribunais na garantia de práticas justas no setor financeiro. A decisão do Supremo Tribunal espanhol serve como um lembrete de que a conformidade regulatória vai além da mera inclusão de cláusulas em contratos, exigindo uma comunicação clara e efetiva com o cliente. Com reportagem de Brazil Valley
Source · Forbes España