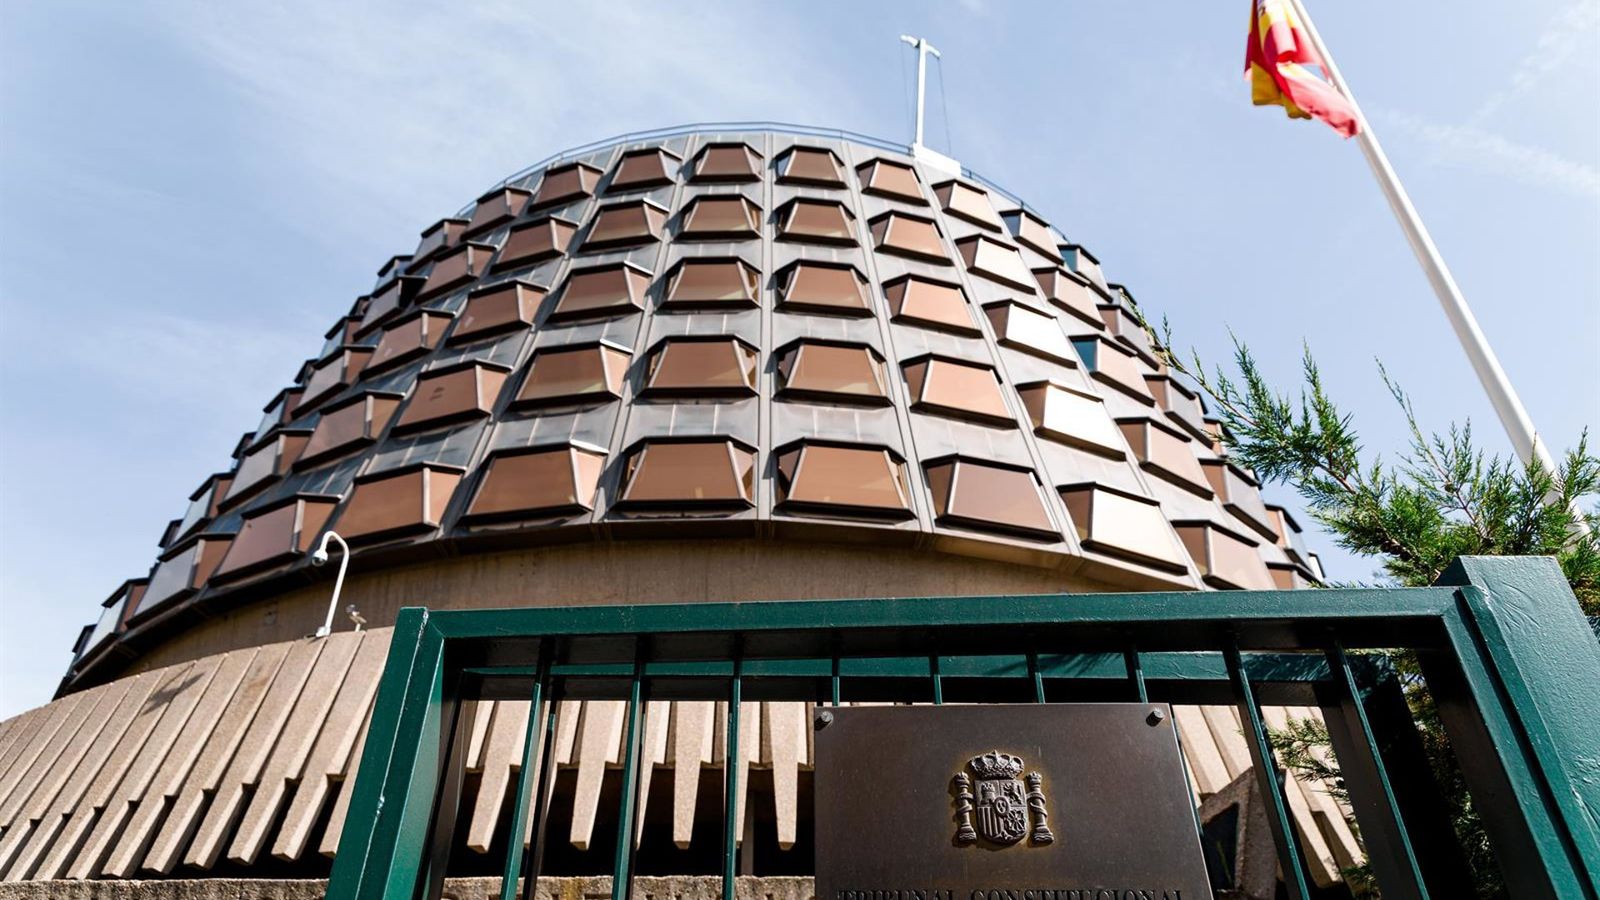
O Tribunal Constitucional espanhol, em uma decisão unânime, declarou inconstitucional e nula uma dedução fiscal promovida pela comunidade autônoma de La Rioja. A medida visava incentivar o início de novas atividades econômicas, especialmente no meio rural, mas foi considerada uma extralimitação de competência por parte da região.
A norma em questão permitia que residentes em La Rioja que iniciassem uma nova atividade econômica, particularmente no setor agrícola, pudessem se beneficiar de uma dedução no Imposto de Renda de Pessoas Físicas (IRPF). Contudo, o governo central recorreu da decisão, argumentando que a legislação invadia a esfera de competências exclusivas da União.
Competência e Limites Legais
A decisão do TC se alinha a uma linha jurisprudencial já estabelecida, com base em sentenças anteriores que declararam inconstitucionais deduções similares em outras comunidades autônomas. A Lei 22/2009, que regula a cessão de tributos, estabelece que as comunidades autônomas só podem criar deduções no IRPF por "circunstâncias pessoais e familiares, por investimentos não empresariais e por aplicação de renda". Além disso, essas deduções não podem reduzir o gravame efetivo de uma categoria de renda específica.
O Tribunal argumentou que a dedução riojana, ao focar no início de uma atividade econômica, não se enquadra nas categorias permitidas. Não se trata de "circunstâncias puramente pessoais e familiares", nem de "aplicação de renda" para um tipo de gasto específico, tampouco de "investimento não empresarial". Ao minorar o gravame efetivo dos rendimentos de atividades econômicas, a norma violou diretamente os limites impostos pela lei de cessão de tributos.
Implicações para a Autonomia Regional
Embora a decisão reforce a estrutura fiscal centralizada da Espanha e os limites de autonomia das comunidades autônomas em matéria tributária, ela também levanta questões sobre o equilíbrio entre a uniformidade fiscal e a capacidade das regiões de implementar políticas de desenvolvimento local. O argumento da Rioja de que a medida possuía um caráter "extra fiscal" – ou seja, visava atingir objetivos sociais e econômicos para além da arrecadação – foi descartado pelo TC, que enfatizou a necessidade de respeitar o marco competencial, independentemente dos objetivos da política fiscal.
A limitação dos efeitos retroativos da nulidade, uma prática comum para garantir a segurança jurídica, significa que as deduções já aplicadas pelos contribuintes não poderão ser reclamadas. Essa medida visa evitar um impacto financeiro desestabilizador tanto para os cidadãos quanto para a própria administração regional.
Perguntas em Aberto
A decisão do Tribunal Constitucional reitera a complexidade do sistema tributário espanhol e a necessidade de um alinhamento rigoroso entre as normas autonômicas e a legislação nacional. Resta saber como outras comunidades autônomas que possam ter implementado medidas fiscais semelhantes reagirão, e se haverá um esforço coordenado para revisar ou ajustar tais políticas para se conformarem à interpretação do TC. A análise de outras deduções similares em outras CCAA, mencionada pela sentença, sugere que este pode ser um tema recorrente para o judiciário.
O fechamento desta questão pelo Tribunal Constitucional, ao menos no que tange à dedução específica da Rioja, traz clareza sobre os limites impostos à autonomia fiscal regional. Contudo, o debate sobre o espaço de manobra das comunidades para promover o desenvolvimento econômico e social através de incentivos fiscais, dentro do arcabouço legal existente, permanece em aberto.
Com reportagem de Brazil Valley
Source · Forbes España