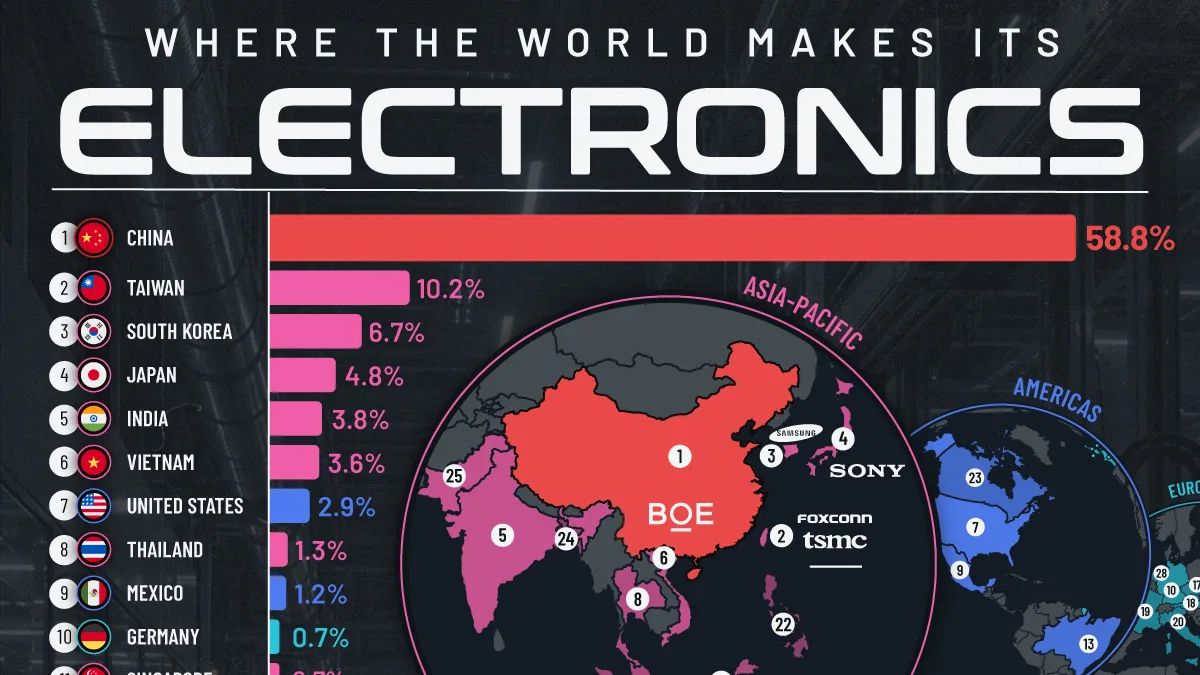
A geografia da produção de eletrônicos globais é um mapa de concentração extrema. Quatro economias asiáticas — China, Taiwan, Coreia do Sul e Japão — respondem por 80,5% de toda a capacidade de fabricação de hardware digital do mundo, segundo dados da consultoria Ember para 2024-2025, compilados em uma análise do Visual Capitalist.
O número, por si só, dimensiona a dependência do resto do planeta. A China, sozinha, é responsável por 58,8% dessa capacidade, um volume quase seis vezes maior que o de Taiwan (10,2%), o segundo colocado. A leitura estratégica é clara: a cadeia de suprimentos que move a economia digital está ancorada em uma única região, criando uma vulnerabilidade geopolítica e econômica que o Ocidente agora tenta, tardiamente, mitigar.
O ecossistema asiático
A dominância asiática não é apenas uma questão de volume, mas de integração. A China funciona como o grande centro de montagem final de smartphones e computadores, enquanto Taiwan se especializou na fabricação de semicondutores avançados, com a TSMC à frente. A Coreia do Sul é uma potência em chips de memória e displays, e o Japão mantém uma base sofisticada em componentes e equipamentos de precisão. Juntos, formam um ecossistema denso e interligado, difícil de replicar.
Em contraste, a participação ocidental na fabricação é residual. Os Estados Unidos detêm apenas 2,9% da capacidade global, e a Alemanha, maior economia da Europa, representa meros 0,7%. A ironia é que empresas americanas ainda dominam o topo da cadeia de valor, no design de semicondutores, respondendo por mais da metade das vendas globais. O Ocidente projeta, a Ásia executa — uma divisão de trabalho que se revelou perigosa.
A corrida para o 'reshoring'
O reconhecimento dessa fragilidade impulsiona uma corrida por investimentos para reconstruir a capacidade industrial local. Nos EUA, desde 2020, foram anunciados mais de US$ 770 bilhões em projetos privados para o setor de semicondutores, abrangendo desde novas fábricas até pesquisa e desenvolvimento. A intenção é clara: reduzir a dependência da Ásia em um componente vital para a segurança nacional e econômica.
Enquanto isso, outros países tentam se posicionar como alternativas. A Índia (3,8%) e o Vietnã (3,6%) emergem como hubs de manufatura, capitalizando a estratégia "China+1" de empresas que buscam diversificar suas operações. Para o Brasil, que aparece no ranking com apenas 0,4% da capacidade global, o cenário evidencia a distância a ser percorrida para uma inserção mais relevante na cadeia tecnológica.
A reconfiguração do mapa global de eletrônicos está em curso, mas é um projeto de décadas, não de anos. Desfazer uma teia de interdependência construída ao longo de meio século exigirá mais do que capital; demandará uma reengenharia complexa de talentos, logística e geopolítica. A questão não é se a fábrica do mundo terá novos endereços, mas a que velocidade e custo eles serão construídos.
Com reportagem de Brazil Valley
Source · Visual Capitalist