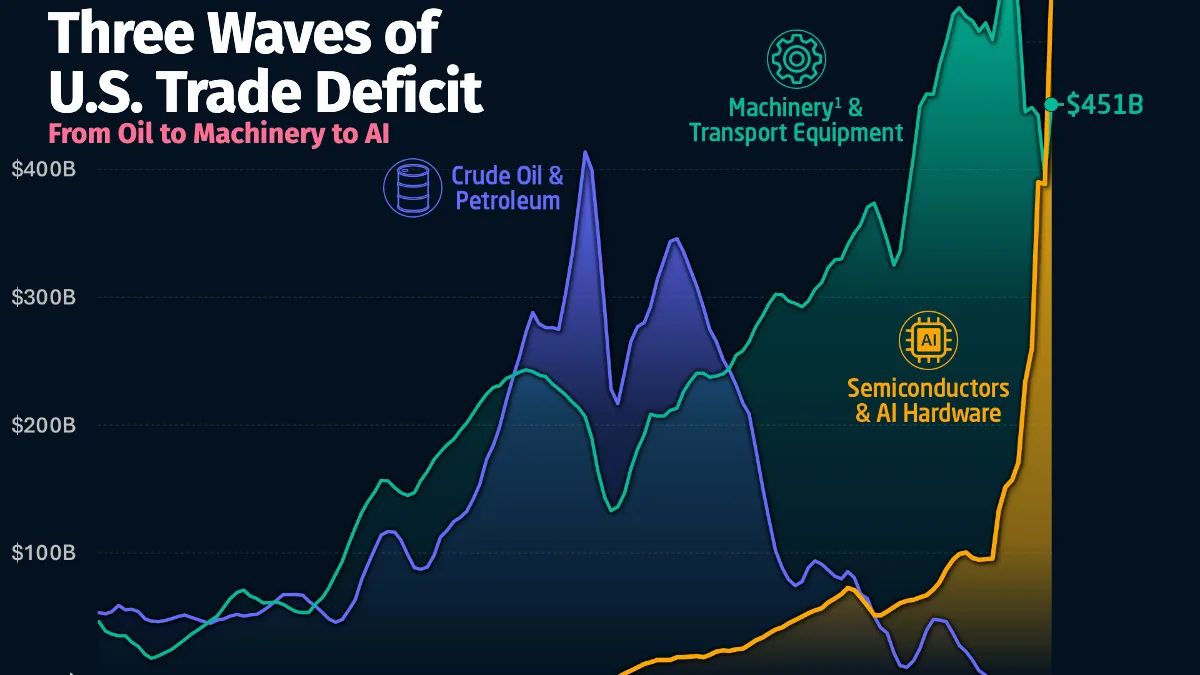
O déficit comercial dos Estados Unidos em semicondutores e hardware de inteligência artificial (IA) atingiu a marca anualizada de US$ 546 bilhões no segundo trimestre de 2026 — mais do que o dobro do registrado um ano antes e superior ao pico histórico do déficit de petróleo em 2008 (US$ 414 bilhões). O valor se aproxima rapidamente do pico de maquinário e equipamentos de transporte (US$ 575 bilhões, registrado no final de 2024), consolidando a tecnologia como o novo epicentro do desequilíbrio comercial americano. Essa ascensão meteórica marca a terceira grande onda no déficit de bens dos EUA desde 1990, refletindo uma mudança drástica do petróleo para a infraestrutura que impulsiona a IA.
A Terceira Onda: Semicondutores e Hardware de IA
Antes de 2010, o déficit em semicondutores e hardware de IA era praticamente insignificante. No entanto, a categoria evoluiu rapidamente para se tornar um componente central do descompasso comercial de bens dos EUA. A dinâmica atual é impulsionada por importações crescentes: no primeiro semestre de 2026, os Estados Unidos importaram volumes expressivos de semicondutores e hardware de IA, em contraste com exportações significativamente menores. Essa disparidade evidencia a forte demanda interna por equipamentos de computação avançada, essencial para o desenvolvimento e a expansão da IA.
A rápida expansão da infraestrutura de IA nos EUA é um motor fundamental dessa mudança. Com empresas de tecnologia investindo na construção de data centers cada vez mais potentes, a procura por servidores, chips e outros equipamentos de computação importados disparou. Dados do Bureau of Economic Analysis (BEA) indicam um aumento de US$ 101,4 bilhões nas importações de computadores em 2025 e outros US$ 42,7 bilhões em acessórios de computador no mesmo período, impulsionados pela corrida da IA. É relevante notar que grande parte desse hardware tem se beneficiado de isenções tarifárias, como a isenção de tarifas recíprocas em abril de 2025 para computadores e chips, e uma tarifa de 2026 sobre certos chips avançados que não se aplica aos importados para uso em data centers americanos.
A Primeira Onda: O Petróleo e a Transformação Energética
A primeira grande onda do déficit comercial americano foi protagonizada pelo petróleo e seus derivados. Esse déficit atingiu seu pico anualizado de US$ 414 bilhões no terceiro trimestre de 2008, coincidindo com um período de alta nos preços do barril. Contudo, a revolução do shale drilling (fraturamento hidráulico) transformou radicalmente a produção energética dos EUA. Em 2020, o país alcançou o status de exportador líquido de petróleo pela primeira vez em décadas, e até 2024, o déficit petrolífero havia desaparecido do gráfico, sinalizando uma menor dependência do petróleo da OPEP e uma nova autossuficiência energética.
A Segunda Onda: Maquinário e Equipamentos de Transporte
Paralelamente à redução do déficit de petróleo, o setor de maquinário e equipamentos de transporte emergiu como a segunda onda significativa do desequilíbrio comercial. Esse déficit alcançou um pico de US$ 575 bilhões no final de 2024, tornando-se a maior categoria em valor absoluto até o momento. Embora em termos de percentual do PIB o déficit de maquinário tenha se mantido relativamente estável em torno de 1,5% desde o início dos anos 2000, crescendo em linha com a economia, seu impacto em valor absoluto se tornou proeminente. A categoria, que engloba tanto maquinário mecânico quanto equipamentos elétricos e eletrônicos, viu seu déficit crescer consideravelmente, refletindo a complexidade das cadeias de suprimentos globais e a demanda contínua por bens de capital e transporte.
Implicações e o Futuro do Comércio Americano
A atual escalada do déficit em semicondutores e hardware de IA, embora expressiva em valor nominal (1,7% do PIB), ainda é menor em proporção à economia quando comparada ao pico do déficit de petróleo em 2008 (2,8% do PIB). Essa nuance é importante: enquanto o volume financeiro do déficit tecnológico cresce rapidamente, o impacto econômico relativo do petróleo em seu auge foi mais pronunciado. A transição para a IA como principal motor do déficit comercial levanta questões sobre a resiliência da cadeia de suprimentos tecnológica americana e sua dependência de fornecedores estrangeiros, especialmente em um cenário geopolítico cada vez mais complexo. A isenção de tarifas para certos componentes de IA, embora benéfica para o avanço tecnológico interno, também pode exacerbar o desequilíbrio comercial a longo prazo.
O futuro do déficit comercial dos EUA dependerá de múltiplos fatores. A capacidade do país de aumentar a produção doméstica de semicondutores e hardware de IA, a evolução da demanda global por esses componentes e as políticas comerciais adotadas pelos EUA e seus parceiros comerciais serão cruciais. A dinâmica entre o avanço tecnológico interno e a dependência de importações continuará a moldar a balança comercial, com a IA posicionada como o principal desafio e oportunidade para a economia americana nas próximas décadas.
Com reportagem de Brazil Valley
Source · Visual Capitalist