A expansão de data centers na Europa enfrenta um obstáculo crítico: mais de 50% dos projetos planejados correm o risco de não serem construídos. O principal entrave reside na dificuldade de acesso à rede elétrica, com tempos de espera que podem chegar a treze anos em algumas regiões, e em um cenário de incerteza regulatória. Essas barreiras ameaçam o desenvolvimento de infraestruturas essenciais para a era da inteligência artificial (IA), um setor em que a Europa já se encontra em desvantagem comparativa em relação aos Estados Unidos e China.
O relatório ‘A infraestrutura da era da IA’, publicado pela InfraXmedia no contexto da próxima cúpula ‘The AI Cities Summit Europa’, destaca a discrepância entre as ambições do setor e a capacidade real de execução. Enquanto estimativas gerais sugerem que menos da metade das iniciativas europeias se concretizarão, a consultoria DTCP projeta um cenário ainda mais restritivo, com menos de 20% avançando a curto prazo. Atualmente, a Europa possui cerca de 16 gigawatts (GW) de capacidade instalada, significativamente menor que os 48 GW dos EUA e os 38 GW da China. Essa defasagem se reflete na computação global para IA, onde a Europa detém apenas 5%.
Gargalos de Rede e Regulação na Europa
Para mitigar essa lacuna, a Comissão Europeia prevê um investimento de até 600 bilhões de euros em uma década. Contudo, um déficit estrutural de rede estimado em 19 GW para 2036 representa um desafio monumental. O problema se agrava com os longos prazos de conexão à rede elétrica na União Europeia, que variam de três a dez anos, podendo se estender por treze em áreas de alta demanda. Operadores e empresas de energia clamam por um abandono do critério de "primeiro a chegar, primeiro a ser servido", defendendo um sistema de filtragem de solicitações baseado na maturidade real dos projetos – incluindo disponibilidade de terreno, licenças, financiamento e clientes confirmados. Regras de "use-o ou perca-o" são propostas para desencorajar reservas especulativas.
Além disso, a cadeia de suprimentos industrial sofre com tensões significativas. Prazos de entrega de transformadores de alta tensão e geradores de backup podem chegar a três ou quatro anos, um problema exacerbado pela escassez global de cobre. Essas dificuldades logísticas e de infraestrutura criam um ambiente complexo para a expansão planejada, exigindo soluções inovadoras e coordenação entre os diversos stakeholders.
Desafios Específicos na Espanha
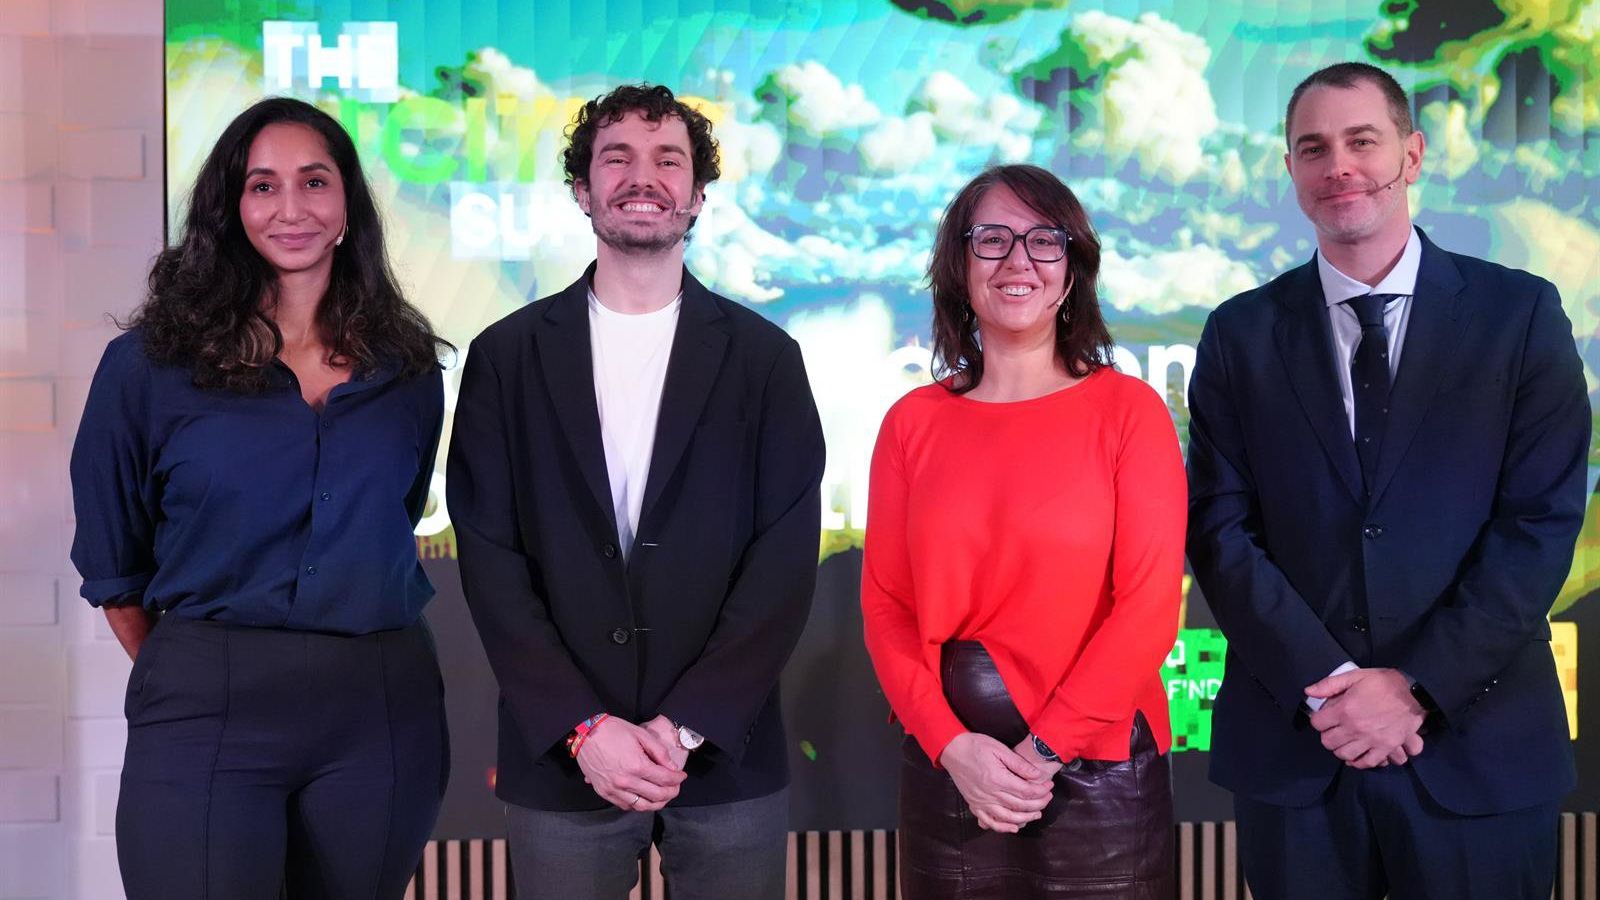
No âmbito nacional, a Espanha, apesar de seu potencial, enfrenta obstáculos regulatórios específicos. A diretora executiva da SpainDC, Begoña Villacís, alerta que o projeto de real decreto para centros de dados, previsto para 2026, pode funcionar como uma "proibição de fato" para o setor, desencorajando novos investimentos e afetando projetos em andamento. Ignacio Velilla, CEO da Templus, complementa que a incerteza jurídica não apenas freia o mercado espanhol, mas também o desloca para outros países da União Europeia. A saturação elétrica é outro fator determinante, com tempos de espera que refletem a dificuldade em expandir a infraestrutura de rede para atender à crescente demanda.
O relatório aponta a Espanha, e em particular a região de Aragão, como um mercado emergente promissor, capaz de capturar o crescimento que se desloca dos polos tradicionais europeus (Frankfurt, Londres, Amsterdã, Paris e Dublin), já saturados. O país se beneficia de sua conectividade internacional, disponibilidade de terreno e liderança em energias renováveis. Em 2025, previa-se que fontes limpas cobririam 55,5% de sua geração elétrica. Se os entraves regulatórios e de rede forem resolvidos, o desenvolvimento de data centers na Espanha tem o potencial de mobilizar cerca de 66,9 bilhões de euros até 2030, com 25 bilhões destinados a obras e infraestrutura.
Implicações para o Ecossistema Digital Europeu
O consumo energético dos data centers é uma preocupação crescente. A Agência Internacional de Energia (AIE) estima que o consumo global dobrará até 2030, atingindo 945 terawatts-hora (TWh). Na Europa, o consumo subirá de 96 TWh para 168 TWh, representando uma parcela significativa da demanda elétrica em alguns países, como a Irlanda (19%). O relatório sugere soluções como a economia circular, reutilizando o calor residual para aquecimento, e sistemas de refrigeração que não demandam água doce. A geração de empregos diretos e indiretos na Europa é estimada em 778.000 postos até 2031, mas a falta de técnicos qualificados em áreas como eletricidade, refrigeração e cibersegurança pode limitar esse crescimento.
A soberania digital europeia também está em jogo. Fornecedores europeus detêm apenas 15% do mercado de cloud, dominado por gigantes americanos como AWS, Microsoft e Google. Para reverter essa dependência, propõe-se a criação de "guichês únicos" e a garantia de contratos públicos interoperáveis. Bruxelas, com planos como o InvestAI, busca impulsionar a capacidade europeia, mas analistas preveem que os objetivos de triplicar a capacidade atual possam ser apenas duplicados. Soluções como o sistema português de leilões e garantias financeiras, centros regionais menores e o uso de IA para otimizar redes são apontados como caminhos práticos.
Perguntas em Aberto para o Futuro
A capacidade da Europa de superar esses desafios de infraestrutura e regulação definirá seu papel na próxima era da IA. A velocidade com que as redes elétricas serão expandidas e modernizadas, e a clareza e estabilidade do ambiente regulatório, serão determinantes para atrair os investimentos necessários. A colaboração entre governos, empresas de energia e operadores de data centers é fundamental para desbloquear o potencial econômico e tecnológico do continente.
A questão central é se a Europa conseguirá alinhar suas ambições digitais com a realidade de sua infraestrutura física e seu quadro regulatório. As decisões tomadas nos próximos anos terão um impacto duradouro na competitividade europeia e na sua capacidade de inovar em um cenário global cada vez mais dependente de computação avançada.
Com reportagem de Brazil Valley
Source · Forbes España