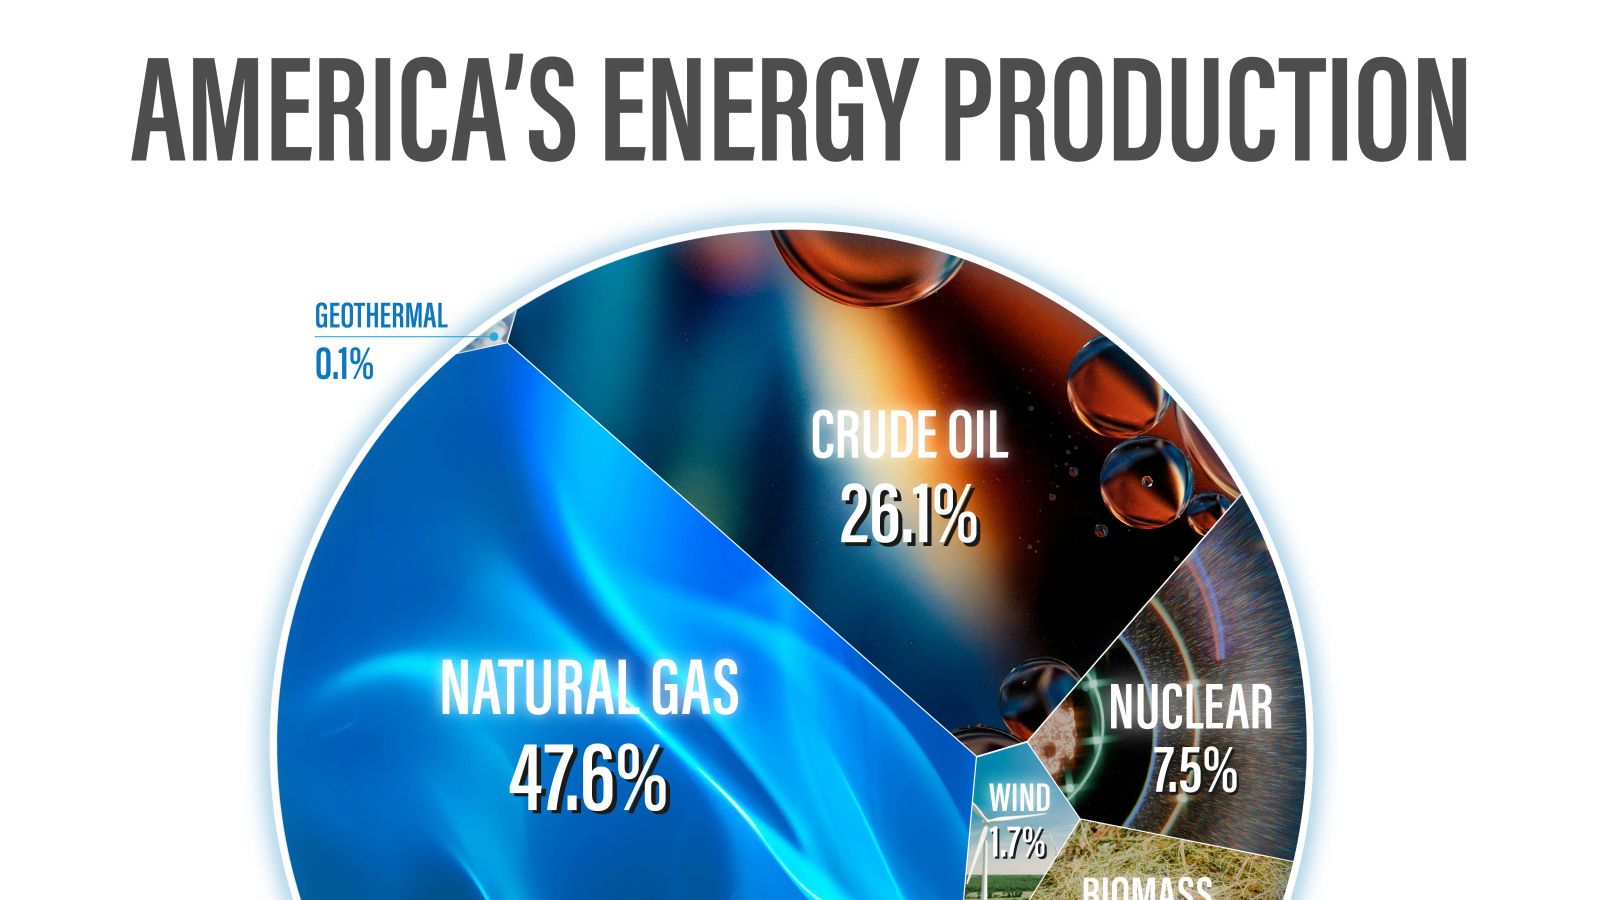
Dados referentes ao primeiro semestre de 2026 indicam que o gás natural, em suas diversas formas, consolida-se como a espinha dorsal da produção energética nos Estados Unidos. Combinando gás natural seco e líquidos de plantas de processamento de gás natural (NGLs), essa categoria responde por impressionantes 47,6% do total da produção primária de energia do país. O gás natural seco, por si só, representa a vasta maioria dentro desse segmento, com 80,6%, enquanto os NGLs contribuem com 19,4%. Essa predominância do gás natural tem implicações diretas e significativas para a indústria, especialmente para operações que demandam grandes volumes de energia e matérias-primas. A disponibilidade e o custo da energia são fatores determinantes na escolha de locais para novas plantas industriais e na expansão de operações existentes. A proximidade de fontes de suprimento de energia confiáveis e economicamente viáveis pode influenciar decisões de investimento de longo prazo, moldando o cenário de manufatura e produção em diversas regiões americanas.
Gás Natural Lidera o Mix Energético Americano
O levantamento, que compila dados da Energy Information Administration (EIA) para o período de janeiro a junho de 2026, revela um panorama energético onde o gás natural se destaca de forma contundente. O volume total de gás natural produzido alcançou 21,41 quatrilhões de unidades térmicas britânicas (Btu), em um cenário de produção primária total de 44,98 quatrilhões de Btu. Essa liderança é reforçada quando comparada a outras fontes de energia relevantes: o petróleo bruto responde por 26,1% da produção, e o carvão, uma fonte historicamente importante, agora representa apenas 9,8%. Fontes renováveis como eólica e solar, embora em crescimento, ainda ocupam posições secundárias no mix de produção primária, com 1,7% e 1,5%, respectivamente. A energia nuclear contribui com 7,5%, enquanto biomassa e hidrelétrica somam 4,8% e 0,9%, respectivamente. A energia geotérmica figura com a menor participação, 0,1%. É fundamental notar que estes números se referem à produção de energia primária, e não à geração de eletricidade, onde a participação de fontes renováveis pode ser diferente.
Vantagem Competitiva para a Indústria
A região do Shale Crescent, que abrange partes de Ohio, West Virginia e Pensilvânia, emerge como o epicentro da produção de gás natural nos Estados Unidos. Essa concentração geográfica de oferta energética confere uma vantagem competitiva notável para a indústria sediada ou que considera se instalar na área. Para operações intensivas em energia, a proximidade com fontes abundantes de gás natural não apenas garante um suprimento mais estável, mas também pode se traduzir em custos operacionais mais baixos. Além do uso como combustível, o gás natural é um insumo crucial para a indústria química, servindo como matéria-prima para a produção de uma vasta gama de produtos. A disponibilidade de ambos – combustível e feedstock – na mesma região é um atrativo poderoso para empresas do setor químico e petroquímico. Contudo, a decisão de investimento não se baseia unicamente na disponibilidade de gás; fatores como acesso a redes de gasodutos, conexões com redes de distribuição de energia e os termos dos contratos de fornecimento também são cruciais para determinar os custos finais entregues.
Implicações para a Cadeia de Suprimentos e Investimentos
A proeminência do gás natural no mix energético americano, e particularmente na região do Shale Crescent, tem implicações de longo alcance para a manufatura e a segurança energética do país. A capacidade de produzir grandes volumes de energia a custos competitivos fortalece a posição dos EUA no cenário industrial global, especialmente em um contexto de aceleração do 'reshoring' – o retorno de cadeias de suprimentos para dentro do país. Para os fabricantes, a previsibilidade e a competitividade dos custos energéticos são essenciais para manter a rentabilidade e a capacidade de competir internacionalmente. A dependência de uma fonte primária, como o gás natural, também levanta questões sobre a diversificação energética e a resiliência a choques de oferta ou volatilidade de preços. A análise comparativa de custos energéticos, que coloca o gás natural do Shale Crescent como a opção de menor custo em comparação com outras fontes e mercados internacionais, sugere que essa região continuará a ser um polo de atração para investimentos industriais nos próximos anos.
Perguntas em Aberto no Horizonte Energético
Embora os dados de 2026 pintem um quadro de domínio do gás natural, o futuro da produção energética nos EUA não está isento de incertezas. A transição energética global, impulsionada pela necessidade de reduzir emissões de gases de efeito estufa, adiciona uma camada de complexidade à estratégia energética de longo prazo. Investimentos contínuos em fontes renováveis, como solar e eólica, e o avanço de tecnologias de captura de carbono podem alterar o cenário nas próximas décadas. Além disso, a estabilidade geopolítica e as políticas energéticas governamentais terão um papel crucial na definição do futuro mix energético. A capacidade de manter a competitividade de custos do gás natural, ao mesmo tempo em que se avança em direção a metas de sustentabilidade, será o principal desafio. Observar a evolução das tecnologias de armazenamento de energia e a viabilidade econômica de fontes alternativas será fundamental para entender as próximas fases da produção energética americana e suas repercussões para a indústria.
A análise da produção energética em 2026 evidencia a centralidade do gás natural para a economia americana e sua atratividade para a indústria. No entanto, o caminho adiante exigirá um equilíbrio entre a segurança do fornecimento, a competitividade de custos e as crescentes demandas por sustentabilidade ambiental, moldando o futuro do setor energético e suas ramificações industriais. Com reportagem de Brazil Valley
Source · Visual Capitalist