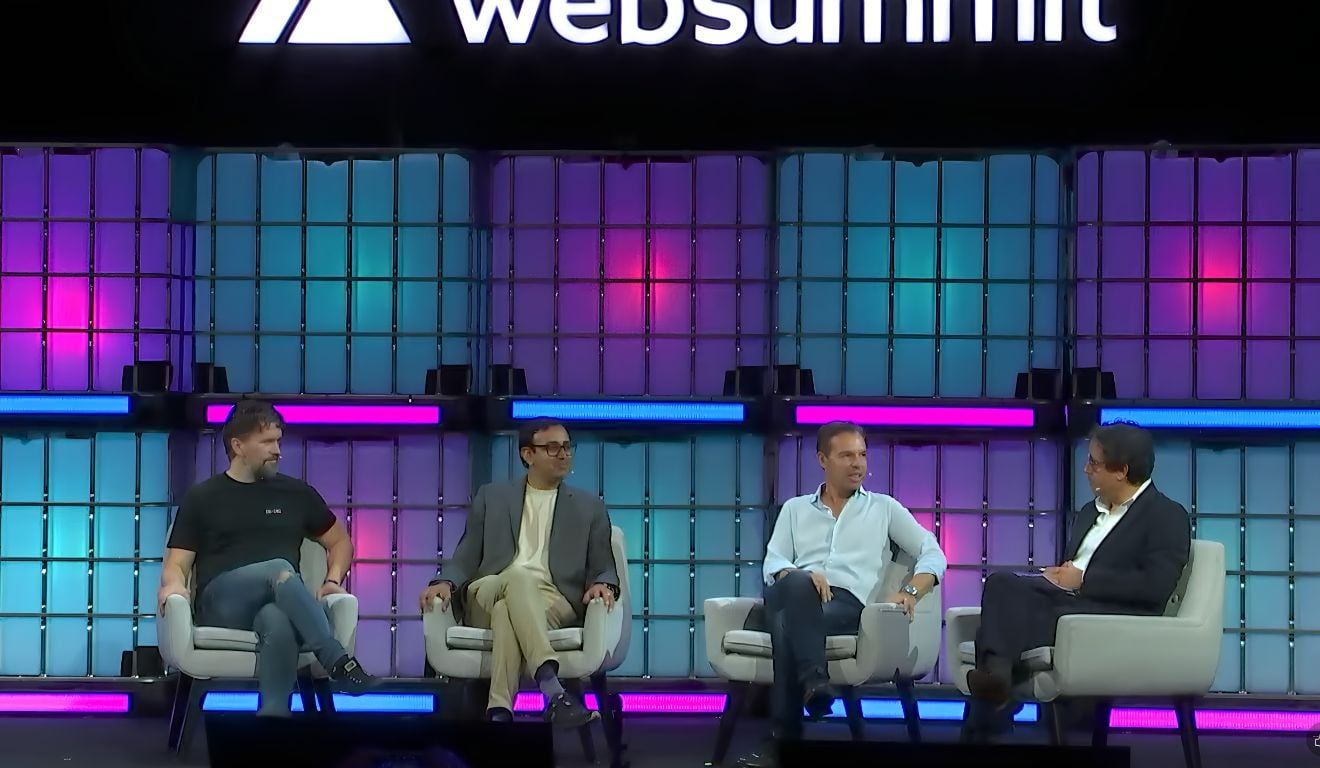
A inteligência artificial (IA) provocou uma reviravolta nas tradicionais métricas de investimento do venture capital. Se antes o foco era o software escalável com margens brutas elevadas, a ascensão da IA trouxe uma nova dinâmica: a rentabilidade agora reside predominantemente na infraestrutura física, como chips e computação, enquanto as aplicações e modelos de IA enfrentam margens decrescentes. Essa mudança foi o cerne do debate no painel “Is the future of venture in software or hardware?” (O futuro do venture está em software ou hardware?), realizado no Web Summit Lisboa.
Investidores de fundos como Prosus Ventures, Celesta Capital e Indico Capital Partners admitiram que o modelo clássico de "moat" (fosso competitivo) no software, baseado na propriedade do usuário, está se esvaindo. Sebastiaan Vaessen, da Prosus Ventures, observou que a rentabilidade de aplicações de IA pode cair para menos 50%, 60% ou 70%, em contraste com as margens recordes obtidas por quem fabrica chips e oferece poder computacional. Essa distorção, segundo ele, é alimentada pelo próprio capital de risco que financia modelos de IA, os quais, por sua vez, consomem recursos computacionais. A pergunta que paira é se esses modelos de IA conseguirão, no fim das contas, gerar lucro sustentável.
Anand Chandrasekaran, da Celesta Capital, enxerga um lado positivo, apostando em IA vertical que automatiza o trabalho em setores específicos, em vez de focar em ferramentas horizontais. Embora as margens brutas possam ser menores, o volume de negócios e o lucro bruto total podem ser significativamente maiores. No hardware, a Celesta busca propriedade intelectual robusta, com potencial para aquisições por gigantes de tecnologia avaliadas entre US$ 100 bilhões e US$ 1 trilhão.
Stephan Morais, do fundo português Indico Capital Partners, destacou a robótica como a próxima grande fronteira, impulsionada pela IA. Ele compara o atual investimento em infraestrutura de IA com a revolução da eletricidade e das ferrovias, prevendo que a robótica possa seguir um modelo de dois grandes vencedores, semelhante ao que ocorreu com iOS e Android no mercado de smartphones ou com os grandes players de LLMs. A IA física, com suas vastas aplicações em robôs, apresenta um mercado potencialmente infinito, com empresas chinesas já demonstrando liderança global. A grande aposta é que o crescimento futuro virá majoritariamente da IA física.
Um desafio para os fundos de venture capital é o ciclo de vida limitado das suas operações, geralmente de dez anos, em contraste com o tempo necessário para o desenvolvimento e maturação de tecnologias em hardware e robótica. A instabilidade no mercado de IPOs também adiciona complexidade. Contudo, a tendência aponta para um futuro onde a IA física será a principal fonte de crescimento. A Y Combinator, uma das aceleradoras mais influentes do Vale do Silício, já sinalizou essa direção ao priorizar startups que levem inteligência à economia real, de fábricas a aplicações espaciais, indicando um claro direcionamento do capital de risco para além do software.
Com reportagem de Brazil Valley
Source · Startups