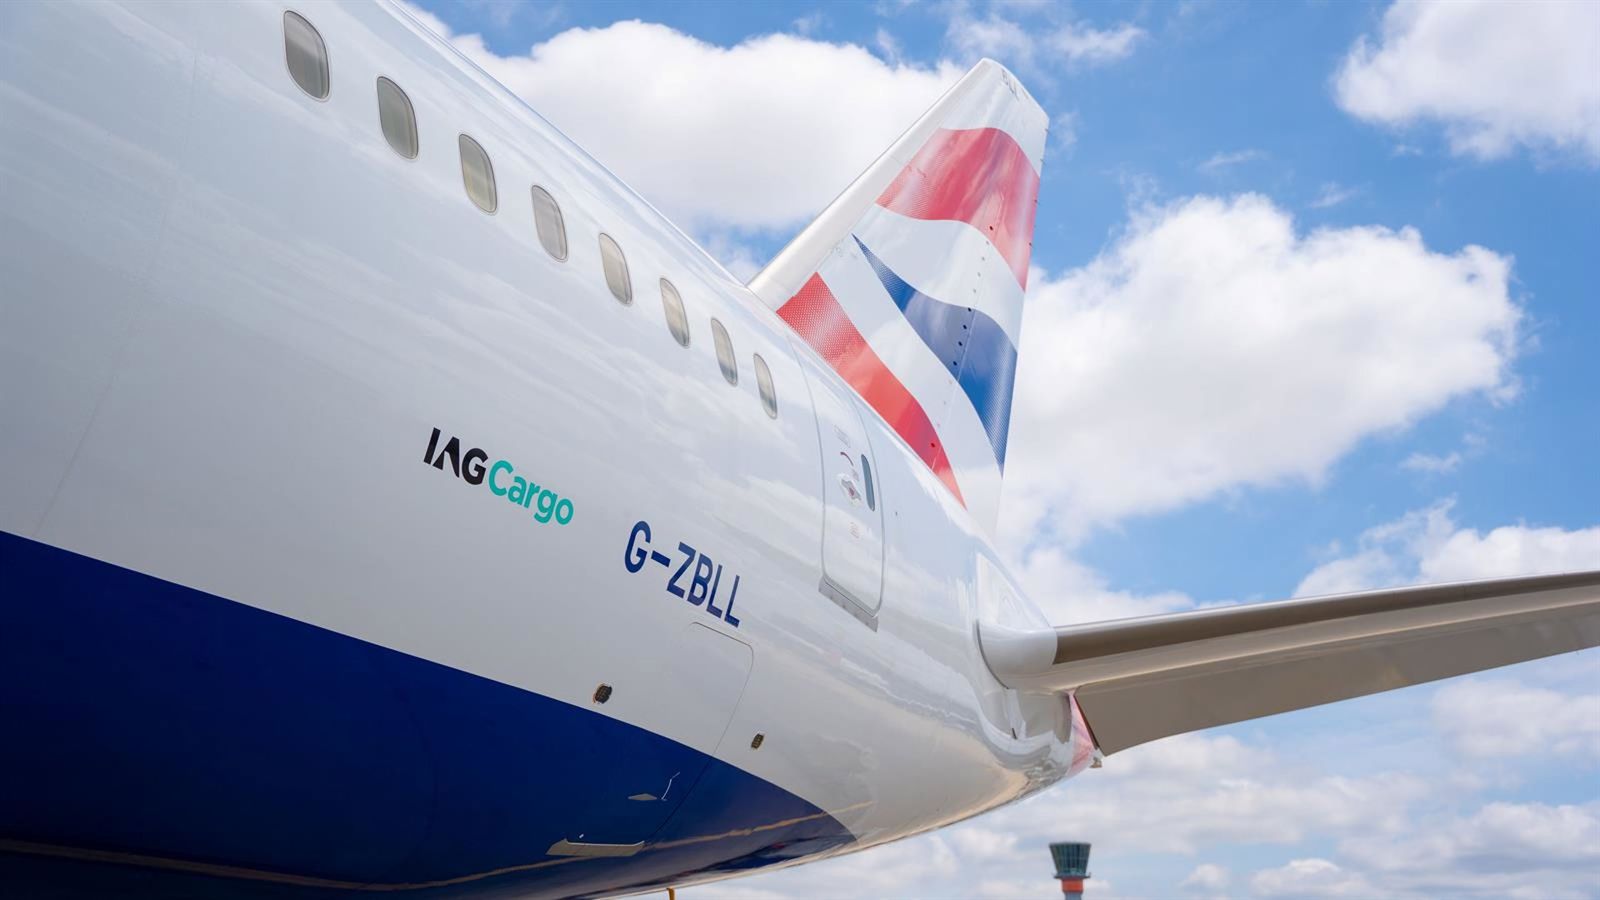
O setor aéreo global enfrenta um cenário de pressão crescente devido ao aumento acentuado nos custos de combustível. Nesse contexto desafiador, o JP Morgan identificou a International Airlines Group (IAG) como a empresa mais preparada para navegar esta tempestade. Segundo o banco, a IAG possui uma estrutura que lhe confere maior resistência aos elevados preços do querosene de aviação, impulsionada pela solidez de suas margens e pelas projeções mais otimistas de crescimento de lucros para 2027.
Análise de Resiliência e Perspectivas
A avaliação do JP Morgan destaca que a IAG apresenta as melhores perspectivas de crescimento de benefícios em 2027, o que a levou a manter sua recomendação de ‘sobreponderar’ para as ações do grupo. Complementando essa visão, os analistas do Citigroup também endossaram a performance da IAG, elevando seu preço-alvo para 610 pence por ação na Bolsa de Londres, um aumento em relação aos 600 pence anteriores. Essa nova avaliação sugere um potencial de valorização superior a 45% em relação ao fechamento do pregão anterior, sinalizando forte confiança no desempenho futuro da companhia.
O Impacto do Combustível no Setor
Em seu relatório, o JP Morgan alertou para um aumento de 75% nos preços do combustível para aviões na Europa desde o início de julho, classificando-o como um risco significativo para os lucros do setor em 2027. A projeção do banco é de uma queda de 25% no resultado líquido de exploração (Ebit) das companhias aéreas no próximo ano. No entanto, as companhias de bandeira, como a Iberia, tendem a sofrer revisões menos drásticas, pois conseguem mitigar o encarecimento do combustível através de ajustes nos preços das passagens, entre outros fatores.
Revisões e Cenários para Outras Companhias
O JP Morgan também revisou as avaliações de outras grandes operadoras. A Ryanair viu seu preço-alvo reduzido de 32 para 29 euros, embora a recomendação de ‘sobreponderar’ tenha sido mantida. O banco considera o impacto do combustível para março de 2028 como considerável para a irlandesa, apesar de ver um benefício a longo prazo se os preços se mantiverem altos. Para a Air France-KLM, a recomendação de ‘sobreponderar’ foi mantida, mas o preço-alvo caiu de 16 para 14,50 euros. O Grupo Lufthansa recebeu recomendação ‘neutra’, com o preço-alvo reduzido de 7,50 para 7 euros, devido a maiores riscos para seus lucros. A Wizz Air e a Jet2.com também foram classificadas como ‘neutras’, com a primeira apresentando baixo risco de dificuldades financeiras apesar de ser deficitária nos níveis atuais, e a segunda sendo mais resistente ao combustível, mas sem catalisadores positivos evidentes.
Com reportagem de Brazil Valley
Source · Forbes España