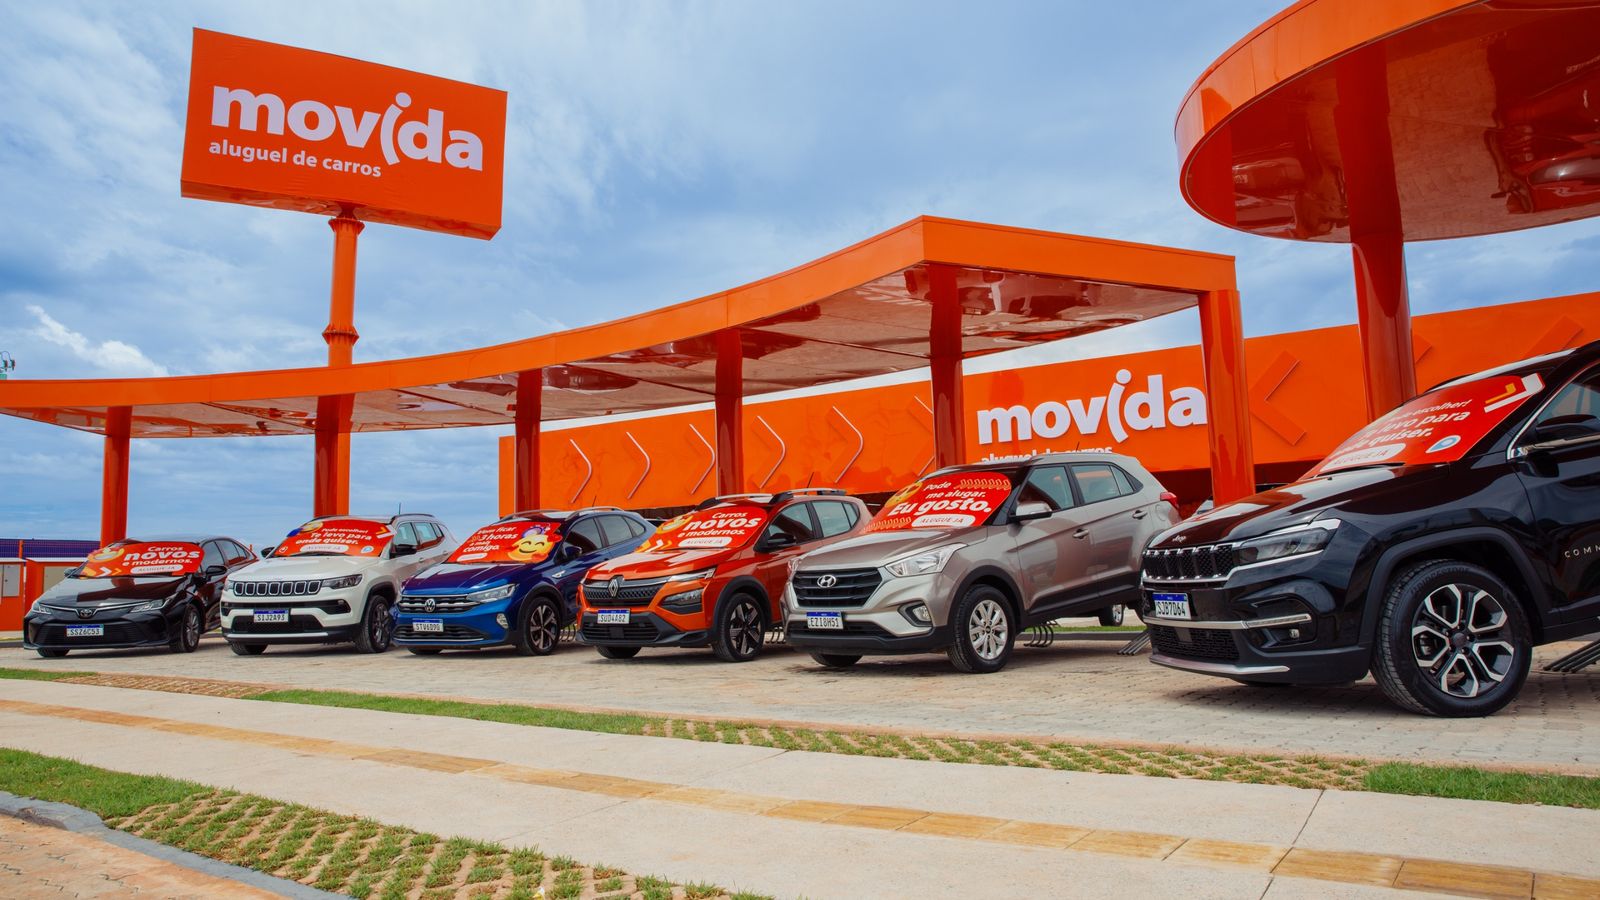
As ações da Movida (MOVI3) experimentaram uma queda acentuada de 18,15%, atingindo R$ 6,44, em um pregão marcado pela cautela dos investidores em relação ao cenário macroeconômico brasileiro. O desempenho operacional da locadora no terceiro trimestre foi considerado sólido e alinhado às expectativas do mercado, com um lucro líquido de R$ 152 milhões, superando o topo do guidance projetado pela própria companhia. No entanto, a perspectiva de juros elevados por um período mais prolongado no país parece ter sido o fator determinante para a desvalorização das ações.
O Peso do Cenário Macroeconômico
Analistas de mercado, como os do BTG Pactual, apontam que um ambiente mais favorável para os juros é o principal catalisador para a melhora do sentimento dos investidores em relação a empresas do setor de locação. A Movida, assim como outras companhias do ramo, possui uma estrutura de capital sensível às taxas de juros, visto que a aquisição e a gestão de frotas envolvem financiamentos significativos. Quando os juros estão altos, o custo do capital aumenta, impactando a rentabilidade e o valuation das empresas. A receita líquida da Movida somou R$ 3,87 bilhões, embora tenha ficado abaixo das estimativas de alguns bancos como o JPMorgan. O lucro, contudo, foi impulsionado por um forte desempenho operacional e uma menor alíquota efetiva de impostos, apesar do aumento nas despesas de depreciação, refletindo a expansão da frota.
Desempenho Operacional em Destaque
Mesmo diante da pressão macroeconômica, a Movida demonstrou resiliência em suas operações. O lucro líquido de R$ 152 milhões representou um avanço de 117% em relação ao mesmo período do ano anterior, segundo o JPMorgan. A depreciação por veículo no segmento de aluguel de carros (RAC) manteve-se praticamente estável na comparação trimestral, em R$ 7,3 mil, enquanto no segmento de gestão e terceirização de frotas (GTF) o indicador subiu levemente para R$ 11,2 mil. A margem Ebitda de Seminovos permaneceu estável em 1,1%. A companhia adicionou 8 mil veículos à sua frota no trimestre, um número superior às expectativas de redução projetadas por alguns analistas, indicando uma estratégia de crescimento contínuo.
Implicações e Comparativos
A desvalorização das ações da Movida reflete um sentimento mais amplo do mercado em relação a empresas intensivas em capital e sensíveis a juros. Outras companhias do setor, como Localiza (RENT3), também são observadas de perto. O múltiplo preço/lucro estimado para 2027 para a Movida, por exemplo, negocia a 3,7 vezes, significativamente abaixo das 7,4 vezes da Localiza, segundo o JPMorgan, o que pode indicar uma precificação mais conservadora ou um potencial de recuperação. O Bradesco BBI, por sua vez, manteve uma visão construtiva, com recomendação de compra e preço-alvo de R$ 22, destacando o desempenho operacional e a estabilidade na depreciação como pontos fortes. A alavancagem da Movida encerrou o período em 2,6 vezes a relação entre dívida líquida e Ebitda, com leve queda trimestral, demonstrando controle financeiro.
Perguntas em Aberto e Perspectivas
A principal questão que paira sobre a Movida e o setor de locação é o tempo que as taxas de juros permanecerão em patamares elevados. A capacidade da empresa de continuar expandindo sua frota e gerenciar seus custos de forma eficiente em um ambiente de crédito mais caro será crucial. A forma como a companhia navegará pelas flutuações do mercado de seminovos, um segmento importante para sua rentabilidade, também será um ponto de atenção. A resiliência do modelo de negócios da Movida em face de desafios macroeconômicos continuará a ser testada nos próximos trimestres, com investidores atentos a sinais de melhora no cenário de juros.
A queda expressiva nas ações da Movida, apesar de um balanço financeiro robusto, sublinha a forte influência do ambiente macroeconômico sobre a precificação de ativos. A expectativa de juros altos por mais tempo no Brasil impõe um desafio significativo para empresas com alta alavancagem e intensivas em capital, forçando o mercado a reavaliar seus múltiplos e perspectivas de crescimento. A capacidade da Movida de sustentar seu desempenho operacional e gerenciar sua estrutura de custos será determinante para a recuperação de suas ações.
Com reportagem de Brazil Valley
Source · InfoMoney