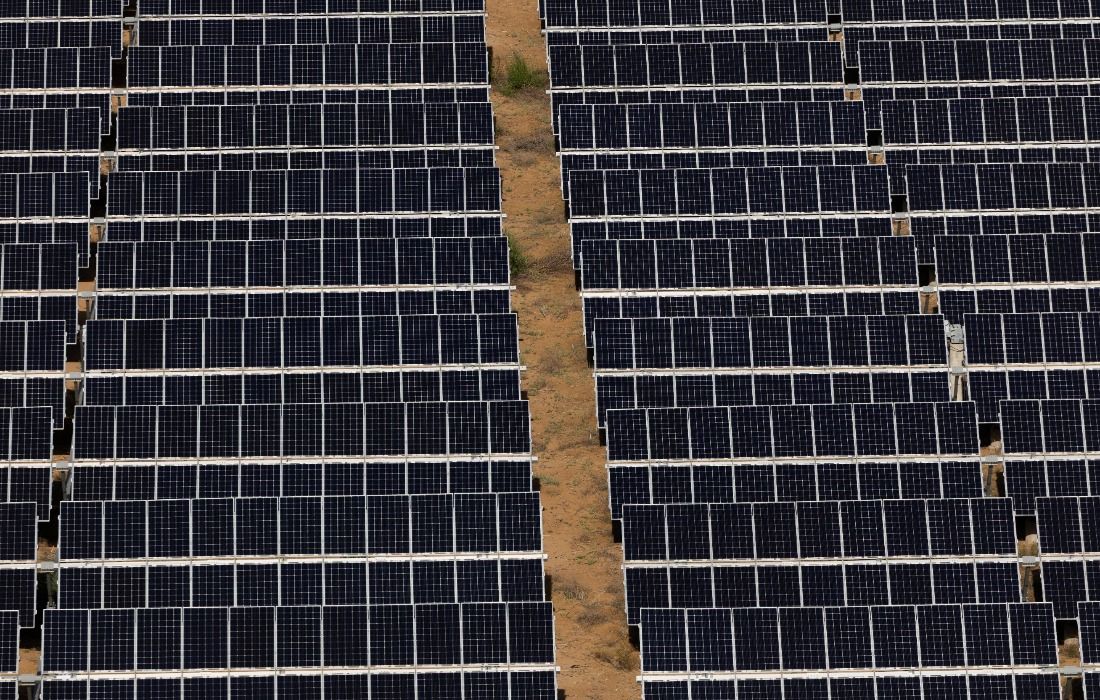
O fundo imobiliário Suno Energias Limpas (SNEL11) acaba de selar a aquisição de 28 empreendimentos de geração solar distribuída por um montante de R$ 565 milhões. Segundo reportagem do InfoMoney, os ativos estão espalhados por dez estados brasileiros e, juntos, somam uma potência de quase 117 MWp.
O movimento é mais do que uma simples expansão de portfólio. Ele representa a consolidação de uma tese: a energia renovável, antes um domínio de grandes projetos de infraestrutura, está se tornando uma classe de ativo financeiro pulverizado, empacotado para investidores que buscam renda previsível e com apelo ESG.
Da infraestrutura ao produto financeiro
A transação do SNEL11 materializa a transformação da energia solar em um produto de prateleira no mercado de capitais. Projetos de geração, que antes dependiam de capital intensivo de grandes corporações ou de fomento estatal, agora são agregados e fatiados em cotas de fundos acessíveis ao investidor de varejo. A lógica é similar à dos FIIs de tijolo, mas o ativo subjacente não é um shopping ou um galpão logístico, e sim o fluxo de receita gerado pela venda de energia.
A atratividade é evidente nos números. A taxa interna de retorno (TIR) real projetada para os novos empreendimentos é de 16,87% ao ano, acima da inflação energética. Trata-se de um rendimento robusto que combina previsibilidade contratual com a crescente demanda por energia limpa, posicionando o ativo como uma alternativa competitiva à renda fixa tradicional e a outros ativos reais.
A pulverização como estratégia
Outro ponto central da tese é a diversificação. Ao adquirir 28 usinas em dez estados, o fundo mitiga riscos regulatórios e operacionais que estariam concentrados em um único grande projeto. A carteira de clientes inclui concessionárias como Equatorial, Energisa e Enel, diluindo a dependência de um único comprador e se adaptando às diferentes realidades energéticas do país.
Essa estratégia de pulverização é um modelo escalável para financiar a transição energética no Brasil. Em vez de depender exclusivamente de megausinas, o capital privado pode irrigar uma rede de centenas de pequenos e médios projetos de geração distribuída. Para um país de dimensões continentais, essa capilaridade não é apenas uma vantagem financeira, mas uma necessidade estratégica para garantir a segurança e a resiliência do sistema elétrico.
O investimento do SNEL11, portanto, não é apenas uma aposta setorial. É um sinal de que o mercado de capitais encontrou uma fórmula para transformar a luz do sol em um fluxo de caixa previsível e negociável. A questão para o futuro não é mais se a energia renovável é um bom negócio, mas qual será o próximo veículo financeiro a otimizar sua distribuição.
Com reportagem de Brazil Valley
Source · InfoMoney