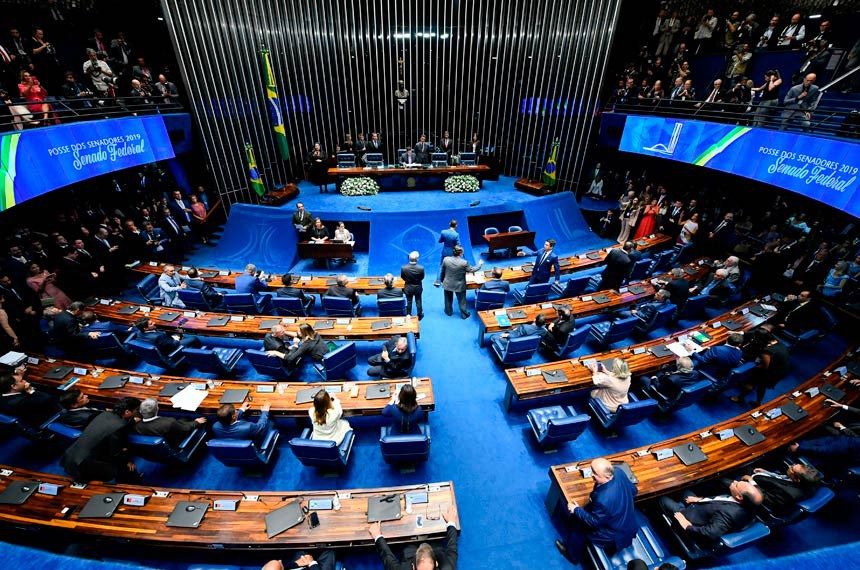
O Projeto de Lei Complementar (PLP) nº 299/2026, aprovado pelo Senado, que visa ajustar as contas públicas para 2027, enfrenta críticas contundentes da Instituição Fiscal Independente (IFI) do Senado. Segundo o 118º Relatório de Acompanhamento Fiscal (RAF) da IFI, o pacote fiscal tem seu potencial de ajuste concentrado em cerca de 70% em receitas consideradas incertas, além de não abrir espaço suficiente no Orçamento para os novos gastos anunciados pelo governo. A análise da IFI sugere que o plano, em sua configuração atual, pode comprometer a meta fiscal e a estabilidade econômica.
O governo enviou o Projeto de Lei Orçamentária Anual (PLOA) de 2027 com o limite de despesas já totalmente comprometido, totalizando R$ 2,5 trilhões. Após o envio, medidas como o reajuste do Bolsa Família (R$ 22,7 bilhões), o Desenrola 3.0 (R$ 5 bilhões) e a ampliação do programa Pé-de-Meia (R$ 9,6 bilhões) foram anunciadas, adicionando R$ 37,3 bilhões em despesas. Paralelamente, a extinção das apostas de quota fixa (bets) resultou em uma perda de arrecadação estimada em R$ 5,3 bilhões. Para acomodar esses acréscimos sem violar o teto do arcabouço fiscal, o Executivo precisaria realizar cortes em outras dotações orçamentárias. Mesmo com um remanejamento de R$ 20 bilhões anunciado pelo Ministério do Planejamento e Orçamento, ainda faltariam R$ 17,3 bilhões para cobrir o déficit, segundo a IFI. Caso esses cortes recaiam sobre despesas discricionárias não rígidas, o montante disponível para investimentos e custeio da máquina pública cairia para R$ 98 bilhões, valor inferior aos R$ 103,5 bilhões considerados pela IFI como o mínimo necessário para o funcionamento dos serviços públicos.
Receitas Contestadas e Condicionadas no Ajuste
A IFI estima que o PLP 299/2026 pode gerar uma melhora no resultado primário de 2027 entre R$ 45,1 bilhões e R$ 56,1 bilhões. No entanto, uma parcela significativa, de R$ 32,3 bilhões a R$ 37,8 bilhões (cerca de 70%), depende da concretização de receitas ainda incertas. Dessas, apenas R$ 19,5 bilhões são considerados ganhos potencialmente recorrentes, provenientes da duplicação do corte linear em benefícios tributários e da criação de um teto para o Regime Especial de Incentivos para o Desenvolvimento da Infraestrutura (Reidi). Contudo, mesmo essa parcela considerada mais estável enfrenta obstáculos. A majoração do lucro presumido para empresas com faturamento acima de R$ 5 milhões anuais, que fundamenta parte desse corte, já é objeto de ações diretas de inconstitucionalidade no Supremo Tribunal Federal (STF).
O restante da arrecadação prevista no projeto advém da restrição às compensações de créditos tributários, com um potencial de R$ 12,8 bilhões a R$ 18,3 bilhões. Esse mecanismo, que apenas antecipa caixa e não extingue o direito do contribuinte, só pode ser acionado se o governo implementar um bloqueio de gastos até o centro da meta fiscal. No que tange ao limite de despesas, as medidas de adiamento e tetos propostas no projeto abrem um espaço fiscal de até R$ 8,8 bilhões, segundo a IFI, ou cerca de R$ 11 bilhões pelas estimativas do governo. Esses valores se referem a reduções temporárias em repasses da Lei Kandir e limites para compensações previdenciárias e financiamentos à exportação (Proex). Mesmo somados, esses valores não são suficientes para cobrir os R$ 17,3 bilhões necessários para equilibrar a conta das novas despesas anunciadas.
Riscos na Reforma Tributária e no Orçamento
Além da insuficiência de espaço no limite de gastos, a IFI aponta para riscos adicionais que podem levar o resultado primário de 2027 para abaixo do piso da meta fiscal, fixada em R$ 36,6 bilhões. Um dos principais riscos envolve a Medida Provisória nº 1.399/2026, que estabelece as alíquotas do Imposto Seletivo (IS). Caso o Congresso Nacional não converta essa MP em lei até 31 de dezembro, a União deixará de arrecadar R$ 46,8 bilhões no próximo ano. Mesmo com a aprovação no prazo, a regra da noventena impedirá a cobrança em janeiro, gerando uma perda de R$ 4,2 bilhões se não houver aprovação de uma PEC que prorrogue a cobrança do IPI.
Outra fonte de incerteza reside na Contribuição sobre Bens e Serviços (CBS), cuja arrecadação para 2027 está estimada em R$ 636,8 bilhões. O cálculo da alíquota de referência de 11,3%, realizado pelo Tribunal de Contas da União (TCU), pressupõe uma redução na sonegação e inadimplência que pode não se materializar já no primeiro ano de vigência do tributo. Sem esse ganho esperado, a frustração de receita poderia atingir cerca de R$ 50 bilhões. O cenário macroeconômico também exerce pressão sobre as contas públicas. O Orçamento projeta uma expansão de 2,5% para o Produto Interno Bruto (PIB) em 2027, enquanto a IFI estima 1,8% com viés de baixa, e o mercado financeiro projeta apenas 1,02%, segundo o boletim Focus. Algumas casas de análise, como a XP, preveem um crescimento do PIB de apenas 0,3% para o mesmo ano, o que impactaria negativamente a arrecadação.
Implicações para a Estabilidade e o Futuro
As análises da IFI apontam para uma fragilidade estrutural no pacote fiscal de 2027, com uma dependência excessiva de receitas voláteis e incertas. Essa dependência, combinada com a incapacidade de acomodar novos gastos sem comprometer despesas essenciais, levanta sérias questões sobre a sustentabilidade das contas públicas e a capacidade do governo em cumprir suas metas fiscais. A situação exige atenção redobrada tanto do Executivo quanto do Legislativo para evitar um descarrilamento orçamentário.
As implicações se estendem para além do equilíbrio primário. A incerteza sobre a arrecadação e a necessidade de cortes em despesas discricionárias podem afetar a capacidade do governo em realizar investimentos públicos necessários para o desenvolvimento, além de impactar a qualidade dos serviços oferecidos à população. Reguladores e o mercado financeiro observarão de perto os próximos passos do governo na busca por um plano fiscal mais robusto e crível, que possa garantir a estabilidade econômica e a confiança dos investidores.
Perguntas em Aberto e o Caminho a Seguir
Diante deste cenário, permanecem em aberto questões cruciais sobre a capacidade do governo em reverter a dependência de receitas incertas e encontrar fontes de financiamento mais sólidas e recorrentes. Será possível ajustar o pacote fiscal para garantir a cobertura dos gastos sem comprometer investimentos essenciais ou a meta fiscal? Como o governo planeja lidar com os riscos associados à reforma tributária e às projeções macroeconômicas mais pessimistas?
A necessidade de um "plano de voo" estratégico, consistente e crível, como sugerido pela IFI, torna-se imperativa. Os próximos meses serão decisivos para que o presidente Lula e sua equipe econômica apresentem um caminho claro e sustentável para a gestão fiscal, afastando os riscos de descumprimento de metas e assegurando a credibilidade da política econômica brasileira no médio e longo prazo.
O cenário fiscal para 2027, conforme delineado pela IFI, revela um desafio considerável para o governo, que precisará de habilidade política e técnica para conciliar demandas por gastos com a necessidade premente de responsabilidade fiscal. A forma como esses dilemas serão equacionados definirá o rumo da economia brasileira nos próximos anos.
Com reportagem de Brazil Valley
Source · InfoMoney