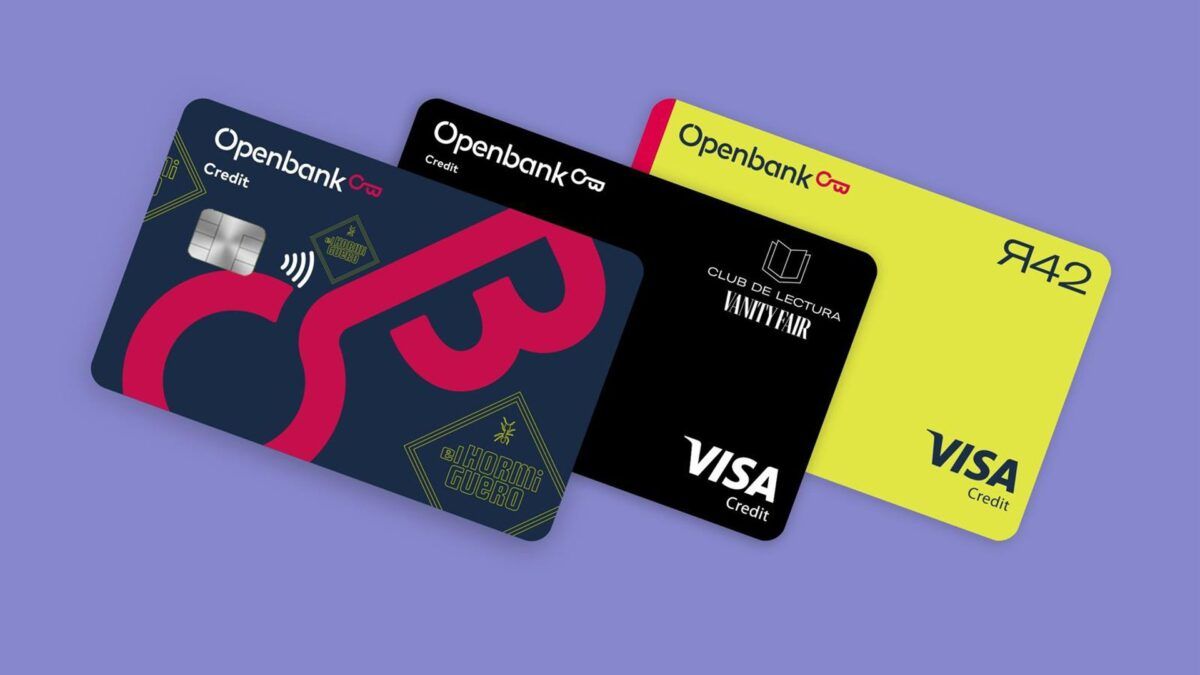
O Banco Santander e a Amazon estão aprofundando sua aliança estratégica no varejo digital. As duas gigantes anunciaram a expansão de sua parceria de pagamentos a prazo — o modelo conhecido como 'Buy Now, Pay Later' (BNPL) — para a Polônia. A solução, operada pela plataforma Openbank Pay do Santander, já funcionava nos mercados da Amazon na Alemanha, Áustria e Espanha.
O movimento é mais do que uma simples expansão geográfica. Ele solidifica a simbiose entre um dos maiores bancos incumbentes da Europa e a principal plataforma de e-commerce do Ocidente. A leitura aqui é que, para competir com a agilidade das fintechs de BNPL como Klarna e Affirm, o Santander aposta em se integrar diretamente onde o consumidor está, transformando a Amazon em um poderoso canal de distribuição para seus produtos de crédito.
A simbiose entre incumbente e big tech
A parceria é um exemplo clássico de 'embedded finance' (finanças embutidas), onde o serviço financeiro se torna uma parte invisível da jornada de compra. Para a Amazon, a vantagem é óbvia: oferecer opções de financiamento flexíveis sem precisar arcar com a complexidade regulatória e de capital de uma operação bancária. Segundo a Forbes España, os clientes poloneses poderão parcelar compras de até € 2.950 em até 60 meses.
Para o Santander, o benefício é o acesso direto a um volume massivo de transações e a uma base de clientes já engajada. Em vez de disputar a atenção do consumidor em um mercado aberto, o banco se posiciona no exato momento da decisão de compra. É uma jogada defensiva e ofensiva: protege seu território contra novos entrantes e monetiza sua infraestrutura de 'banking as a service' em escala.
O mapa do BNPL europeu
A escolha da Polônia como próximo passo não é acidental. Trata-se de um dos mercados de e-commerce mais relevantes e de mais rápido crescimento no Leste Europeu. A expansão permite que Santander e Amazon testem e consolidem seu modelo em uma região onde a cultura do crediário digital ainda está em formação, diferentemente de mercados como o Brasil, onde o parcelamento é uma prática consolidada há décadas.
Enquanto no Brasil o 'parcelado sem juros' é parte do DNA do varejo, em muitas partes da Europa o BNPL é uma inovação recente, impulsionada por fintechs. A aliança mostra um incumbente não apenas reagindo, mas se antecipando, usando sua escala e robustez regulatória para fincar uma bandeira em um território estratégico antes que a concorrência se estabeleça por completo.
O avanço na Polônia sinaliza que a disputa pelo ponto de venda é global e cada vez mais travada por meio de parcerias estratégicas. A questão deixa de ser se os grandes bancos vão se aliar às big techs, mas sim quão profundamente e em que novos mercados essa colaboração vai se materializar.
Com reportagem de Brazil Valley
Source · Forbes España