A próxima fronteira das telecomunicações europeias não se encontra mais nas torres de celular ou nos cabos subterrâneos, mas sim no espaço. A constelação Starlink, da SpaceX, transformou os satélites em ativos estratégicos para conectar locais sem cobertura móvel, ameaçando o equilíbrio de poder estabelecido pelas operadoras tradicionais. Em resposta a essa evolução, Telefónica, Orange, Vodafone e Deutsche Telekom deram um passo significativo ao firmar uma carta de intenções para estudar uma licitação conjunta de frequências destinadas a serviços móveis por satélite na União Europeia. Este movimento inicial não representa uma rede europeia operacional ou uma aliança comercial fechada, mas sim o embrião de uma alternativa que pretende fundir infraestrutura terrestre, tecnologia espacial e supervisão europeia. O objetivo principal transcende a mera aquisição de clientes; busca-se evitar que uma parcela cada vez maior das comunicações continentais fique sob o controle de redes externas à Europa. As operadoras enfatizam que a iniciativa visa fortalecer a cobertura, a resiliência das redes e o acesso aberto a esses serviços.
O Mecanismo Direct-to-Device (D2D)
A tecnologia por trás dessa colaboração é conhecida como Direct-to-Device (D2D). Seu propósito é permitir que um telefone móvel comum se comunique diretamente com um satélite compatível, eliminando a dependência de antenas terrestres próximas. A distinção é crucial: enquanto as conexões satelitais convencionais exigem equipamentos específicos, os sistemas D2D buscam integrar a conectividade espacial à experiência de uso diário do consumidor. Na prática, essa tecnologia tem o potencial de viabilizar o envio de mensagens, a manutenção de comunicações essenciais e o acesso a serviços de dados em regiões rurais, montanhosas, marítimas ou em situações de emergência, sempre dentro das limitações técnicas da rede e do dispositivo. É importante ressaltar que isso não significa que todos os celulares obterão instantaneamente velocidades comparáveis a uma conexão 5G urbana, nem que a cobertura satelital substituirá as redes terrestres. A proposta é complementar a infraestrutura móvel existente, reduzindo os pontos cegos onde as torres de celular são inexistentes ou foram desativadas. Para as operadoras, representa também a oportunidade de manter um relacionamento direto com seus clientes e estender seu alcance sem a necessidade de construir infraestrutura terrestre em cada centímetro do território. Para os consumidores, a promessa é clara: o fim da perda de sinal como consequência inevitável de se afastar de centros urbanos ou áreas com infraestrutura robusta.
A Corrida pelas Frequências de 2 GHz
A aliança surge em um momento crítico para o futuro do espectro radioelétrico europeu. Em maio de 2026, a Comissão Europeia propôs um novo procedimento comunitário para a adjudicação da banda de 2 gigahertz (GHz), destinada a serviços móveis por satélite, cujas autorizações atuais expiram em maio de 2027. Este é um recurso finito; as frequências são essenciais para a transmissão de sinais entre telefones e sistemas espaciais, e seu controle pode definir quais empresas estarão aptas a oferecer serviços comerciais em escala continental. O marco regulatório atual data de 2008, quando a Europa selecionou operadores para serviços satelitais. Agora, Bruxelas busca modernizar o sistema e facilitar uma autorização harmonizada, minimizando as disparidades regulatórias entre os países membros. O objetivo é permitir que os futuros provedores desenvolvam serviços transfronteiriços sob regras comuns, em vez de enfrentar um complexo mosaico de regulamentações nacionais. A data de 2027 confere a esta revisão um caráter estratégico: as empresas precisam consolidar suas alianças e capacidades enquanto as instituições europeias processam as novas normas. No entanto, a proposta da Comissão não garante a adjudicação definitiva, e a carta assinada pelas quatro operadoras tampouco assegura que obterão o espectro. A futura atribuição dependerá do processo regulatório, dos requisitos estabelecidos e das candidaturas que venham a ser submetidas.
Parceria Europeia: um Sócio Espacial a Definir
A estratégia delineada por Telefónica, Orange, Vodafone e Deutsche Telekom evidencia uma das principais deficiências da Europa: a ausência de uma constelação comercial própria capaz de prover conectividade direta a milhões de telefones, apesar de possuir grandes operadoras móveis. Por isso, as quatro empresas não anunciaram planos para fabricar e lançar seus próprios satélites. Sua abordagem consiste em desenvolver e gerenciar a infraestrutura terrestre, a coordenação técnica e as funções de controle a partir da Europa, enquanto um parceiro especializado forneceria a capacidade espacial. Essa divisão permitirá capitalizar a experiência comercial das operadoras e seu relacionamento com os usuários, sem incorrer nos custos e na complexidade de implantar uma constelação completa. Entre as empresas que já desenvolvem tecnologias de conexão direta ao celular está a AST SpaceMobile, que possui acordos com players do setor, incluindo a Vodafone. Contudo, o parceiro para esta iniciativa conjunta ainda será selecionado, e nenhuma candidatura deve ser considerada definitiva neste momento. Um aspecto comercial relevante é que as quatro operadoras afirmam que o modelo visa oferecer acesso aberto e não discriminatório aos operadores móveis europeus, impedindo que o projeto seja restrito apenas aos clientes das empresas fundadoras. Se esse princípio se concretizar nas condições de acesso e nos acordos de atacado, a iniciativa poderá funcionar como uma plataforma compartilhada para ampliar a conectividade no mercado europeu. A carta de intenções contempla explicitamente a participação de um provedor satelital externo e não substitui alianças já existentes.
Starlink Lidera, Europa Tenta Alcançar
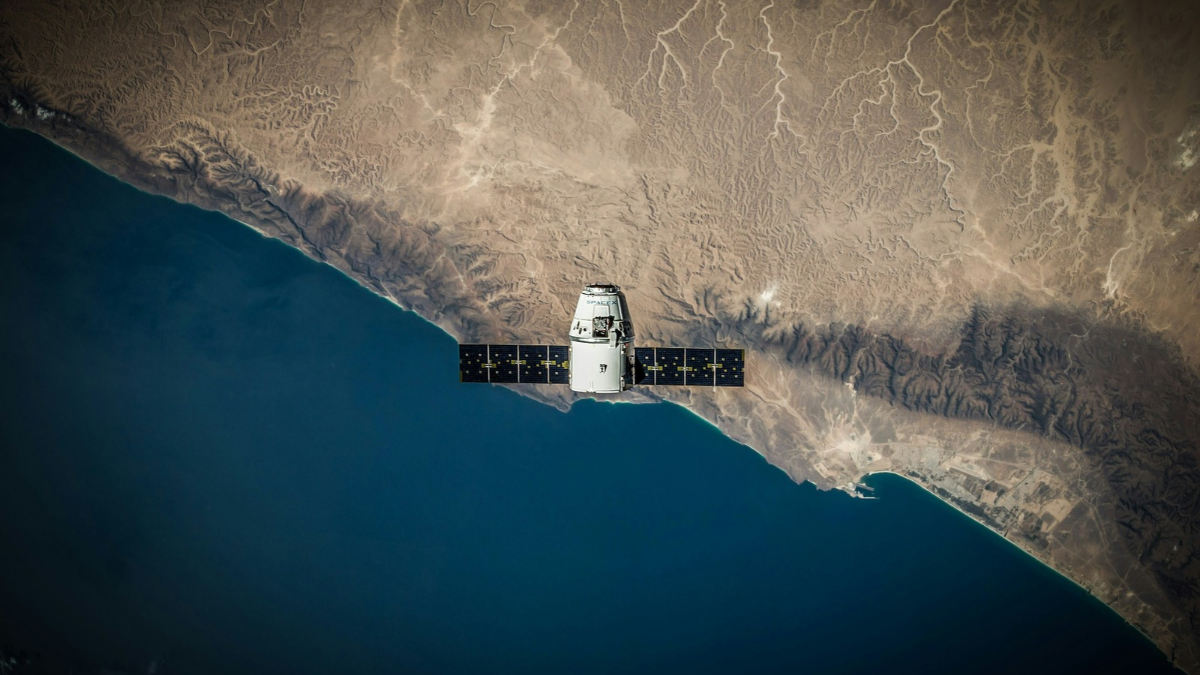
O principal concorrente dessa estratégia é a Starlink, o negócio de conectividade satelital da SpaceX, que já estabeleceu uma extensa rede de satélites em órbita baixa e um serviço comercial de banda larga com presença global. Sua vantagem reside não apenas na posse de satélites, mas também na experiência operacional, na infraestrutura implantada e na capacidade de integrar diversas partes da cadeia tecnológica sob um único grupo empresarial. Adicionalmente, a SpaceX busca expandir seu papel nas comunicações móveis diretas ao dispositivo, um campo que pode aproximá-la ainda mais do negócio tradicional das operadoras. Para as telecos europeias, o risco é que um provedor espacial se torne não apenas um parceiro de conectividade, mas também um competidor capaz de controlar uma parcela crescente da relação com o usuário. A resposta das quatro empresas visa evitar essa dependência, embora o sucesso não seja garantido. Mesmo que obtenham o espectro, ainda precisarão de tecnologia compatível, satélites suficientes, acordos comerciais, terminais adequados e uma experiência de serviço atraente para o consumidor. A conquista das frequências seria uma condição estratégica, mas não uma vitória automática sobre a Starlink. O mercado, além disso, não se limita à Starlink; outras empresas investem em conectividade espacial, enquanto operadoras terrestres exploram diversas fórmulas para expandir suas redes. A competição será definida pela combinação de cobertura, preço, qualidade, disponibilidade e a capacidade de transformar uma inovação técnica em um serviço confiável. O programa IRIS², impulsionado pelas instituições da UE, é um pilar para a autonomia tecnológica europeia, visando reforçar comunicações seguras e a resiliência de infraestruturas críticas. Embora distinto de uma rede comercial de telefonia direta ao móvel, ele contribui para a soberania digital, que implica controle sobre infraestruturas críticas e alternativas viáveis. A iniciativa privada das operadoras, contudo, paradoxalmente, pode depender de um fornecedor espacial externo em suas fases iniciais, levantando questões sobre a autonomia decisória em momentos críticos. A aliança das quatro operadoras enfrenta obstáculos regulatórios, empresariais e tecnológicos. A definição do espectro, a coexistência com acordos existentes e a coordenação de uma rede complexa são desafios. A falta de detalhes sobre investimento, cronograma e o parceiro espacial torna difícil avaliar o custo e o retorno potencial do projeto. Ainda assim, as telecos buscam antecipar uma transformação que pode redesenhar o poder no setor de comunicações, com o desafio de transformar uma declaração de intenções em um serviço viável e acessível.
O Futuro da Conectividade Europeia
Por anos, a cobertura móvel foi medida por antenas, quilômetros de fibra e velocidade de download. A expansão das redes satelitais introduz uma nova variável: quem detém a capacidade de conectar um telefone quando a infraestrutura terrestre se torna insuficiente. Nesse cenário, Telefónica, Orange, Vodafone e Deutsche Telekom reconheceram que competir individualmente seria mais árduo do que compartilhar o acesso a um recurso estratégico e negociar conjuntamente com um provedor espacial. A aliança está longe de garantir uma alternativa totalmente europeia à Starlink, mas abre um caminho para combinar a capacidade comercial das grandes operadoras com uma regulação comum e um maior controle sobre comunicações críticas. O sucesso não será medido apenas pelo número de satélites ou pela frequência adjudicada, mas pela capacidade de oferecer cobertura onde ela hoje não existe, manter as comunicações em falhas de rede terrestre e evitar a dependência de um único ator. A verdadeira corrida não é sobre colocar mais satélites no céu, mas sobre garantir que a Europa não precise pedir permissão a ninguém para permanecer conectada. Com reportagem de Brazil Valley
Source · Forbes España