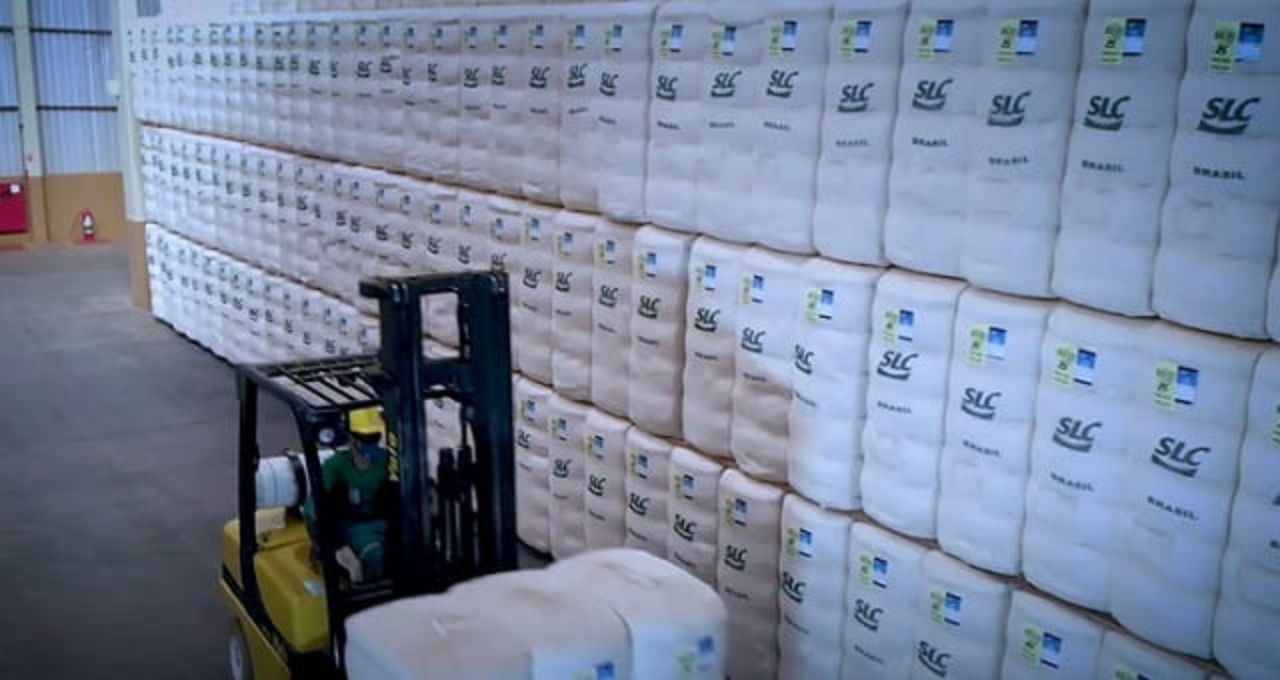
A XP Investimentos ajustou suas projeções para a SLC Agrícola (SLCE3), elevando o preço-alvo das ações de R$ 17 para R$ 18,70, um aumento de 10%. A revisão considera a atualização das projeções da companhia para a próxima safra, a evolução dos preços futuros das commodities agrícolas e um cenário de juros mais favoráveis. Apesar dessas revisões positivas, a corretora optou por manter uma recomendação neutra para os papéis, citando riscos climáticos persistentes e a pressão da dívida no curto prazo como fatores limitantes.
Na prática, a XP passou a projetar uma geração de caixa livre de R$ 185 milhões para 2027, revertendo a expectativa anterior de consumo de caixa. Essa melhora na perspectiva de fluxo de caixa é atribuída não apenas às novas projeções operacionais da SLC Agrícola, mas também a investimentos previstos abaixo do inicialmente estimado, uma redução de 0,42 ponto percentual nas taxas de juros utilizadas no modelo de precificação da XP e uma dinâmica mais vantajosa no capital de giro da empresa. Esses elementos combinados pintam um quadro financeiro potencialmente mais robusto para a companhia nos próximos anos.
Cenário de Juros e Commodities: Um Duplo Fator para o Agronegócio
O setor agrícola, em especial empresas de grande porte como a SLC Agrícola, opera em um ambiente intrinsecamente ligado a dois grandes fatores macroeconômicos: as taxas de juros e os preços das commodities. Juros menores reduzem o custo do capital para investimentos e para o serviço da dívida, um componente significativo no balanço de empresas que demandam alto investimento em terra, maquinário e insumos. Para a SLC, a redução nas taxas de juros utilizadas no modelo de valuation da XP, mesmo que marginal, contribui para uma avaliação mais otimista da geração de caixa futura e para a redução da alavancagem percebida.
Paralelamente, a atualização dos preços futuros das commodities, como soja e milho, reflete a oferta e demanda global, além de eventos geopolíticos e climáticos. Uma perspectiva de preços mais elevados para os produtos que a SLC Agrícola cultiva e comercializa impacta diretamente sua receita e margem de lucro. A XP incorporou essa atualização, que, somada aos juros mais baixos, justifica a elevação do preço-alvo, mesmo que a recomendação final permaneça prudente.
Os Detalhes das Projeções e a Alavancagem da SLC
A XP Investimentos detalhou que o guidance da SLC Agrícola indicou uma produtividade ligeiramente inferior à sua própria estimativa inicial. No entanto, esse ponto foi compensado por uma área colhida maior do que o previsto. Os custos operacionais também se mostraram um pouco acima das contas da corretora. Como a XP já trabalhava com premissas de custos mais elevados, a diferença foi considerada marginalmente negativa. Além disso, o fato de grande parte dos gastos já estarem contratados no momento da análise minimiza o risco de surpresas adicionais significativas nesta frente. Em consequência, a XP elevou em 12% sua projeção de Ebitda ajustado, um indicador chave do desempenho operacional, em relação à estimativa anterior.
Apesar da melhora na geração de caixa esperada, a alavancagem da SLC Agrícola ainda é um ponto de atenção. A corretora reduziu sua estimativa de alavancagem (relação dívida líquida/Ebitda) para 2027 de 3,6 vezes para 3,3 vezes. Embora represente uma queda, este patamar ainda excede as 3 vezes que a XP esperava antes da aquisição do Bloco Mato Grosso pela companhia, um movimento estratégico que demandou capital.
Impacto para o Setor e Riscos Climáticos
A análise da XP sobre a SLC Agrícola reflete tendências e desafios mais amplos do agronegócio brasileiro. A capacidade de gerenciar custos, otimizar a produção e lidar com a volatilidade dos preços das commodities é crucial para a rentabilidade do setor. A redução das taxas de juros no Brasil, se mantida, pode oferecer um alívio significativo, permitindo que empresas como a SLC invistam mais em tecnologia e expansão, ao mesmo tempo que gerenciam suas dívidas de forma mais eficaz.
No entanto, o fantasma do El Niño e outros eventos climáticos extremos continua sendo um risco substancial. O agronegócio é diretamente dependente das condições meteorológicas, e secas prolongadas ou chuvas excessivas podem comprometer severamente as safras, impactando a receita e a geração de caixa. Essa incerteza climática é um dos principais motivos pelos quais a XP mantém uma postura cautelosa, mesmo diante de projeções financeiras mais otimistas. A relação risco-retorno, na visão da corretora, ainda não justifica uma recomendação de compra.
Perguntas em Aberto para o Investidor
O futuro da SLC Agrícola e do setor como um todo dependerá da interação entre esses fatores. Será que a companhia conseguirá mitigar os riscos climáticos através de diversificação geográfica e tecnologias de manejo? A redução contínua dos juros e a estabilidade ou alta nos preços das commodities serão suficientes para superar a pressão da dívida e justificar um potencial de valorização maior das ações? O mercado continuará a precificar um prêmio de risco elevado devido à incerteza climática, ou a resiliência operacional da SLC prevalecerá?
A evolução da alavancagem da empresa nos próximos trimestres e a confirmação das projeções de safra para as próximas safras serão indicadores cruciais. A capacidade da SLC Agrícola de entregar resultados consistentes em um ambiente volátil definirá sua trajetória e o apetite dos investidores por seus papéis.
Com reportagem de Brazil Valley
Source · Money Times