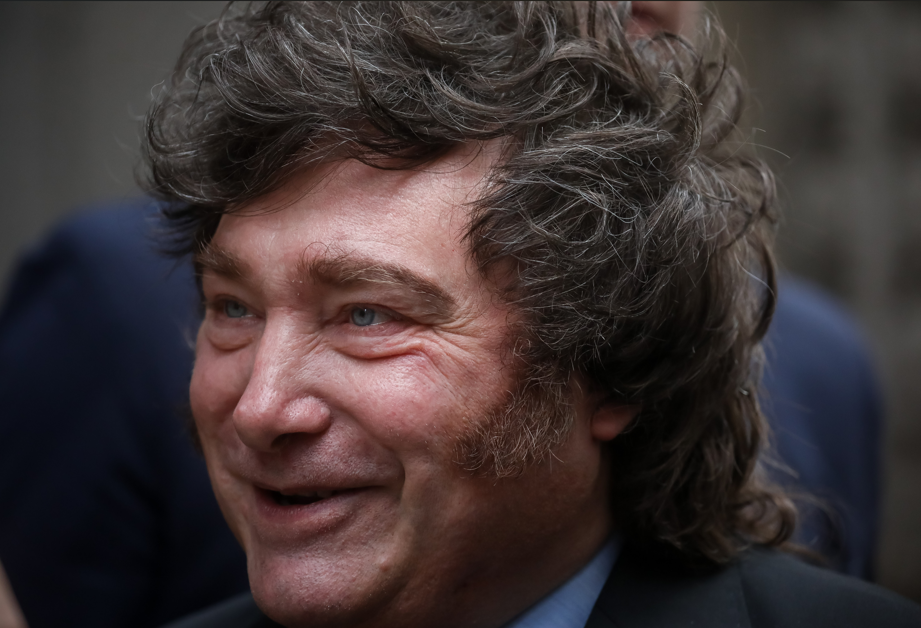
Os títulos soberanos da Argentina, que oferecem rendimentos em torno de 10%, estão se tornando um chamariz para investidores globais, mesmo em meio a preocupações crescentes com a popularidade do presidente Javier Milei e o cenário eleitoral de 2027. Fundos de gestão de ativos como Vontobel e Schroders têm aumentado suas posições no país, enquanto o fundo de hedge ProMeritum Investment Management aproveitou uma onda de vendas para construir uma nova posição. Essa estratégia contrasta com o desempenho recente da dívida argentina, que se tornou o crédito com pior desempenho nos mercados emergentes no último trimestre.
O Apelo dos Altos Rendimentos em Meio à Incerteza
Estrategistas de bancos como Morgan Stanley recomendam a compra de títulos de longo prazo em dólares, classificando os rendimentos atuais como "muito baratos" para serem ignorados, apesar das incertezas em torno da agenda do presidente libertário. Thomas Haugaard, gestor de carteiras da Janus Henderson Investors, sugere que ainda é cedo para precificar o risco eleitoral, vendo o momento como uma oportunidade de compra. Ele argumenta que a âncora fiscal da Argentina permanece sólida, as reservas cambiais estão em ascensão e o movimento peronista encontra-se fragmentado, fatores que poderiam limitar perdas futuras e mitigar o receio de uma mudança política radical. Fernando Gimenez, economista sênior da ProMeritum, corrobora essa visão, afirmando que, embora a volatilidade política deva persistir até 2027, os níveis atuais do mercado argentino representam um ponto de entrada "muito atraente" em comparação com outras alternativas de crédito em mercados emergentes.
Sinais de Desgaste e a Reação do Mercado
No entanto, os investidores também observam os primeiros sinais de que as medidas de austeridade de Milei podem estar perdendo força. Previsões de crescimento econômico têm sido revisadas para baixo, o mercado de trabalho permanece frágil e pesquisas recentes indicam uma queda acentuada na popularidade do presidente. A pressão política já se manifestou em concessões legislativas, como a suavização de leis de propriedade estrangeira e o abandono de partes cruciais de projetos de reforma, o que levou a quedas significativas nos títulos argentinos. Recentemente, a notícia de que o Congresso não apoiaria um acordo comercial bilateral com os EUA também contribuiu para a volatilidade. Milei, por sua vez, minimiza as preocupações com o crescimento e suas perspectivas eleitorais, argumentando que os indicadores econômicos não refletem a transformação estrutural do país, especialmente nos setores de petróleo e gás, e que seu governo criou meio milhão de empregos, muitos informais.
A Perspectiva de Investidores Institucionais
Apesar da queda de mais de 6% nos títulos em dólar desde o final de julho, tornando-os os de pior desempenho entre os países em desenvolvimento, a onda de vendas criou oportunidades. Parte dessa desvalorização é atribuída à venda por parte de cidadãos argentinos, que detinham uma parcela considerável dos títulos em dólar. Essa concentração pode ter um impacto técnico no mercado, segundo Jared Lou, gestor de portfólio da William Blair. Contudo, para investidores institucionais como Alexander Robey, da Allianz Global Investors, a Argentina continua "muito atraente" em comparação com outros créditos emergentes, como Equador ou Nigéria, com spreads significativamente mais amplos. JPMorgan Chase & Co. e Barclays Plc também reforçaram recomendações de "sobreponderação", classificando a Argentina como uma das "propostas de valor mais atraentes" entre os créditos de alto rendimento em mercados emergentes.
Estabilização e Fatores de Longo Prazo
Fernando Grisales, gestor sênior de estratégias de dívida de mercados emergentes na Schroders, tem aumentado sua posição, vendo sinais de estabilização na popularidade de Milei e apostando no setor petrolífero do país, impulsionado pela formação de xisto de Vaca Muerta, como uma tendência de longo prazo. Ele argumenta que, independentemente de quem esteja na presidência, o investimento no setor energético continuará sendo uma constante nos próximos anos. Os títulos foram reprecificados, os índices de aprovação de Milei estão se estabilizando, o banco central continua acumulando reservas e o investimento no setor petrolífero é real e sustentável.
Apesar da volatilidade e do risco eleitoral iminente, a combinação de altos rendimentos e fatores estruturais positivos continua a atrair investidores para a dívida argentina, que buscam capitalizar sobre a precificação atual do mercado. O cenário futuro dependerá da capacidade do governo em manter a disciplina fiscal e avançar em suas reformas, mesmo diante de um ambiente político desafiador.
Com reportagem de Brazil Valley
Source · InfoMoney