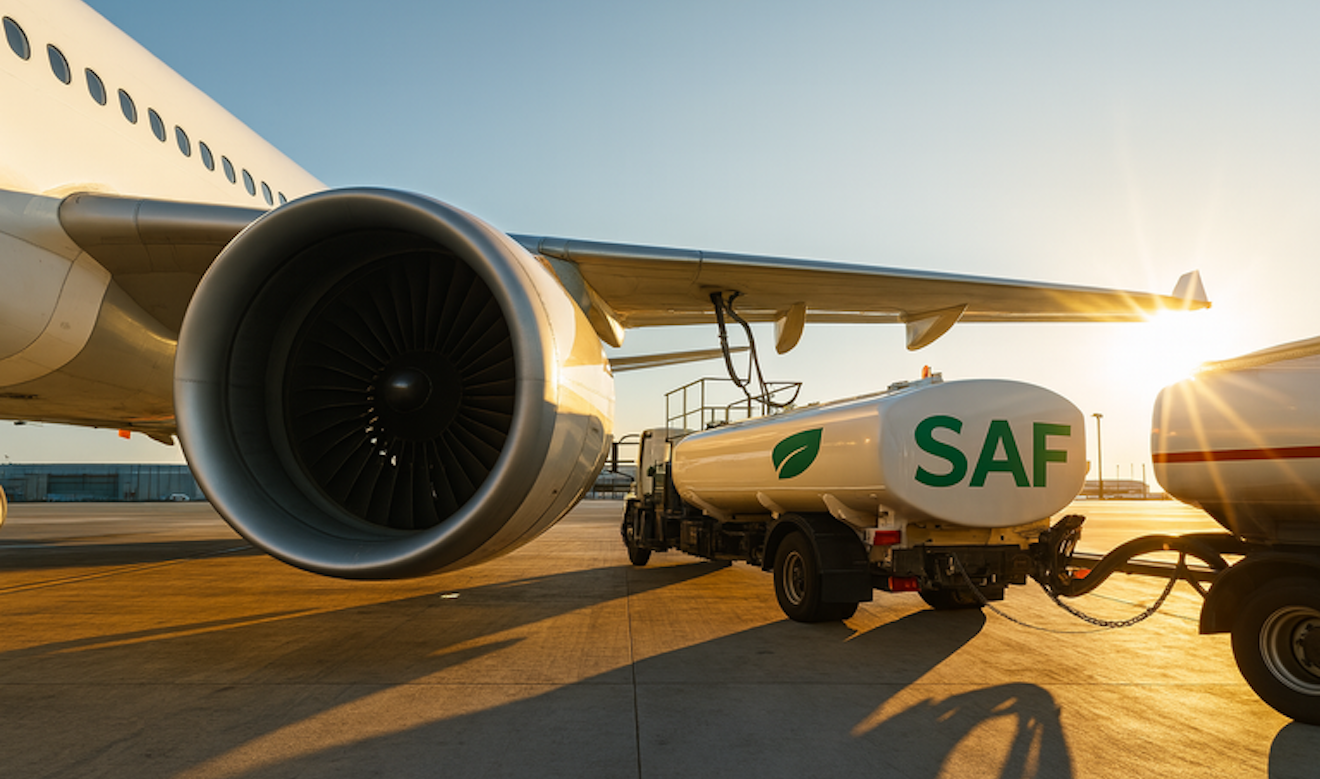
O Brasil possui um cenário promissor para se tornar um dos principais fornecedores globais de combustível sustentável de aviação (SAF). Com vastas terras degradadas aptas a novas culturas energéticas, um histórico de produção de etanol de baixo carbono e cerca de US$ 7 bilhões em investimentos já anunciados, o país tem os insumos para liderar essa transição. No entanto, o recém-assinado decreto do Programa Brasileiro de Querosene de Aviação Sustentável (ProBioQAV), que regulamenta a Lei do Combustível do Futuro, pode representar um obstáculo significativo.
A lei estabelece metas ambiciosas de redução de emissões para a aviação doméstica, com um cronograma que vai de 1% em 2027 a 10% em 2037. O decreto, por sua vez, introduziu o Certificado de Sustentabilidade de Combustível Sustentável de Aviação (CS-SAF), um instrumento que atesta a redução de emissões gerada pelo uso de SAF em detrimento de combustíveis fósseis. De forma simplificada, as companhias aéreas brasileiras poderão cumprir suas metas de emissão adquirindo SAF ou o CS-SAF, sem a necessidade de movimentação física do combustível. Este modelo, conhecido internacionalmente como "book and claim", é crucial para a aviação, um setor intrinsecamente global. Ele permite a separação da molécula do seu atributo de sustentabilidade, promovendo ganhos de escala, eficiência e solucionando a escassez de SAF em diversos aeroportos. A Organização da Aviação Civil Internacional (ICAO) já reconhece a importância desse mecanismo através do Corsia, seu programa global para a aviação, que define critérios rigorosos de sustentabilidade e contabilização de emissões.
O Potencial Brasileiro e as Rotas de Produção
O Brasil tem condições de se consolidar como um grande produtor de SAF nas próximas décadas, oferecendo não apenas o combustível, mas também atributos ambientais de alta integridade para o mercado mundial. As principais rotas de produção em vista são a HEFA (Hydroprocessed Esters and Fatty Acids), que utiliza óleos e gorduras, e a AtJ (Alcohol-to-Jet), baseada em etanol. Tecnologias emergentes como e-SAF e Power-to-Liquid (PtL) ainda enfrentam barreiras de custo e escala para se tornarem viáveis comercialmente. As plantas de HEFA com investimentos já firmados no país são suficientes para atender às metas domésticas. A aceitação de matérias-primas como o óleo de soja na metodologia brasileira é um ponto a ser observado, pois pode não se qualificar para exportação sob critérios internacionais mais rigorosos. A macaúba surge como uma alternativa promissora, especialmente se seu cultivo em terras degradadas for comprovadamente eficiente e em larga escala, o que minimizaria preocupações com mudança de uso da terra e aumentaria sua aceitação pelo Corsia. A rota AtJ, por sua vez, utiliza processos químicos conhecidos e maduros, com grande potencial de escalabilidade a partir do etanol de cana-de-açúcar e milho. O etanol brasileiro de cana é reconhecido por sua baixa pegada de carbono, e o de milho, quando produzido de forma rastreada, com energia limpa e boas práticas agrícolas, também pode apresentar resultados ambientais positivos.
Mecanismos e Limitações do ProBioQAV
O decreto do ProBioQAV, ao criar o CS-SAF, parece ter priorizado o mercado interno em detrimento da vocação exportadora do Brasil. Um dos equívocos apontados é a falta de equiparação objetiva do CS-SAF a um crédito de carbono com reconhecimento internacional. Embora destinado a compensações domésticas, o certificado deveria ter sido concebido para obter validação global, especialmente considerando que o próprio decreto permite a aquisição de certificados estrangeiros por empresas brasileiras. Adicionalmente, a inclusão de CBIOs (créditos do programa RenovaBio) como alternativa parcial ao CS-SAF enfraquece a qualidade ambiental do novo instrumento. O CBIO não incorpora o critério de adicionalidade exigido por padrões internacionais, colocando instrumentos de qualidades ambientais distintas em um mesmo patamar, o que já levou à sua exclusão do Sistema Brasileiro de Comércio de Emissões (SBCE).
Outra restrição significativa é o mercado secundário para o CS-SAF. Atualmente, ele só pode ser comercializado entre companhias aéreas ou com clientes diretos destas no mercado voluntário. A ausência de um mercado secundário aberto a agentes financeiros e a impossibilidade de exportação direta do certificado limitam a monetização do atributo ambiental brasileiro. A intenção de evitar especulação, ao invés de criar uma governança robusta, resulta em um instrumento com baixa liquidez e formação de preço limitada, dificultando a entrada de capital internacional. A falta de um caminho claro para os ajustes na Contribuição Nacionalmente Determinada (NDC) brasileira, essencial para a transferência internacional de resultados de mitigação sob o Artigo 6 do Acordo de Paris, também é um ponto de atenção. Desconsiderar as vantagens competitivas do Brasil para priorizar um mercado interno restrito pode empurrar projetos de grande porte para outros países.
Implicações e Oportunidades Perdidas
A atração de investimentos para plantas de SAF, que demandam centenas de milhões ou até bilhões de dólares, depende de contratos robustos de venda futura e, crucialmente, de acesso a compradores internacionais. Ao limitar o alcance do CS-SAF e restringir a liquidez, o ProBioQAV corre o risco de afastar o capital estrangeiro necessário para a expansão do setor. A política industrial brasileira para SAF precisa oferecer não apenas demanda interna previsível, mas principalmente um canal claro para o mercado global. O modelo "book and claim" é um facilitador global, permitindo que um país com potencial de produção como o Brasil possa suprir a demanda mundial, mesmo que a logística física do combustível não chegue a todos os aeroportos. A regulamentação atual parece ignorar essa dinâmica, focando em um cenário doméstico que pode não ser suficiente para sustentar o crescimento e a competitividade que o país poderia almejar.
Perguntas em Aberto e Perspectivas Futuras
O decreto do ProBioQAV levanta questionamentos sobre a estratégia regulatória brasileira para um mercado de alta relevância global. A priorização do mercado interno e as restrições à comercialização e exportação do CS-SAF podem comprometer a atração de investimentos e a consolidação do Brasil como um player de ponta na produção de SAF. Resta saber se o governo brasileiro revisitará esses mecanismos para torná-los mais alinhados às dinâmicas internacionais, permitindo que o país capitalize plenamente suas vantagens competitivas. A falta de clareza sobre a integração do CS-SAF com a NDC brasileira e a ausência de um mercado secundário robusto deixam em aberto o real potencial de geração de divisas e de atributos ambientais de alto valor.
A oportunidade de o Brasil se posicionar como líder na produção de SAF e na oferta de soluções ambientais para a aviação global é concreta. Contudo, a arquitetura regulatória atual, ao criar barreiras internas e limitar o acesso ao mercado internacional, pode inadvertidamente minar esse potencial. A decisão de focar exclusivamente no mercado doméstico, em vez de construir uma ponte para o mercado global, pode ser um equívoco estratégico, desperdiçando a chance de gerar riqueza e protagonismo em um setor em franca expansão. Com reportagem de Brazil Valley
Source · Capital Reset