O BTG Pactual ajustou suas projeções para a BrasilAgro (AGRO3), reduzindo o preço-alvo das ações de R$ 25 para R$ 22 em um horizonte de 12 meses. Apesar da revisão, o banco manteve a recomendação de compra, reforçando sua confiança na estratégia da companhia de transformar e monetizar terras agrícolas. Segundo os analistas Thiago Duarte e Guilherme Guttilla, essa abordagem vai além da rentabilidade obtida com o cultivo de commodities e permanece como o principal motor de criação de valor para a empresa.
A revisão das projeções financeiras ocorreu após o Investor Day da BrasilAgro, que celebrou os 20 anos da companhia. O BTG agora estima um Ebtda ajustado de R$ 371 milhões para o exercício fiscal de 2027 e R$ 565 milhões em 2028. As projeções de lucro líquido foram estabelecidas em R$ 237 milhões e R$ 348 milhões, respectivamente, para os mesmos períodos.
Tese de Valor Reforçada: Monetização de Terras
A tese central do BTG Pactual para a BrasilAgro reside na sua capacidade de adquirir propriedades rurais com potencial de desenvolvimento, investir em produtividade e infraestrutura, e subsequentemente vender esses ativos após a valorização. Essa estratégia imobiliária tem sido historicamente a principal fonte de valor para a companhia. O banco enfatiza que a tese de investimento não deve se apoiar unicamente na rentabilidade agrícola, embora preveja uma melhora operacional no curto prazo devido aos preços mais altos das commodities. A eficiência no desenvolvimento das propriedades e a habilidade de capturar a valorização dos ativos são consideradas os pilares para a geração de valor a longo prazo.
Novos Vetores de Demanda e Oportunidades
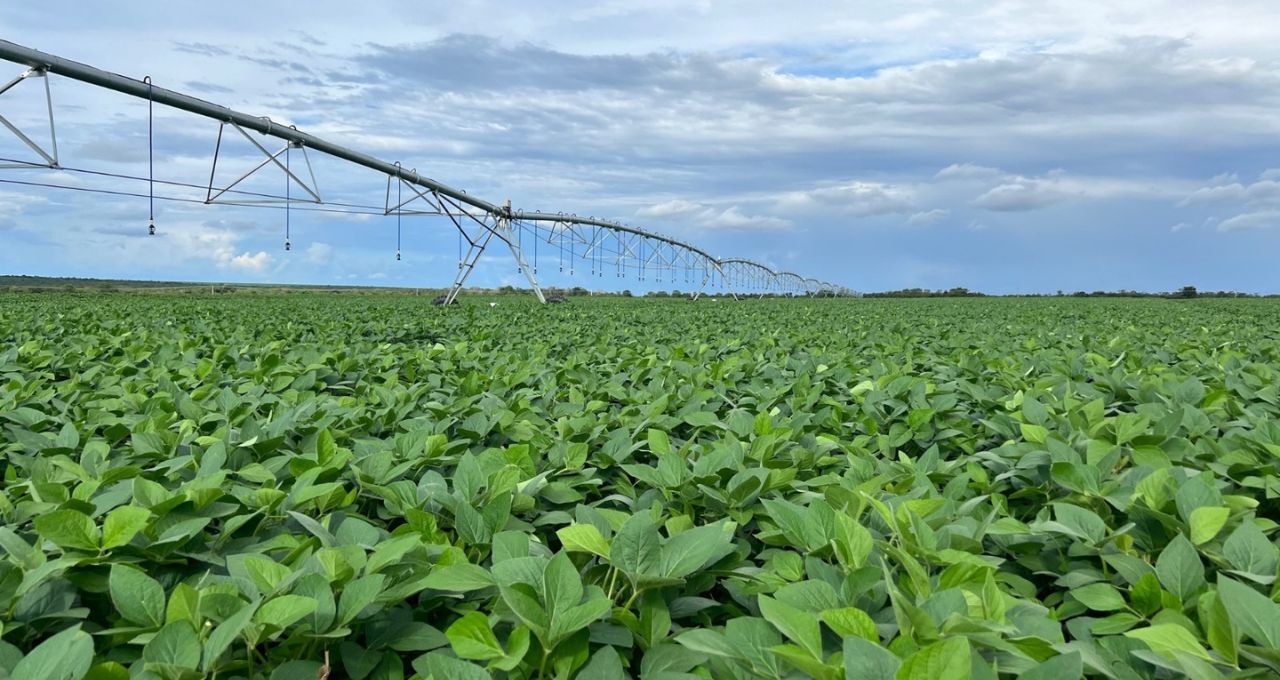
O Investor Day também trouxe à tona a evolução da demanda por produtos agrícolas. O BTG aponta o crescimento do etanol de milho como um fator que tem gerado um consumo doméstico mais estável para o cereal, especialmente em regiões como o Mato Grosso. Essa dinâmica regional de preços e as alternativas de comercialização para os produtores estão em transformação. Tendências similares começam a surgir no MATOPIBA. Adicionalmente, a administração da BrasilAgro vislumbra oportunidades em culturas de maior valor agregado em áreas irrigadas, o que pode diversificar ainda mais o portfólio da companhia.
Juros Altos e a Estratégia de Aquisição
O CEO André Guillaumon mencionou que, com as taxas de juros atuais, amortizar dívidas pode oferecer retornos mais atraentes do que adquirir novas propriedades rurais. Contudo, o BTG lembra que períodos de estresse financeiro já criaram oportunidades de aquisição para a BrasilAgro no passado. A aquisição da Fazenda São José, por exemplo, ocorreu quando o CDI estava próximo de 15% e é citada como um dos investimentos mais bem-sucedidos da empresa. Assim, o banco avalia que juros elevados não impedem novas aquisições, mas tornam as oportunidades mais escassas e exigem maior diligência na identificação.
O Futuro da BrasilAgro
A estratégia de monetização de terras da BrasilAgro, aliada a novas dinâmicas de demanda e a um ambiente de juros que pode criar oportunidades pontuais, sustenta a visão positiva do BTG Pactual. A capacidade da empresa de adaptar seu portfólio e capitalizar sobre valorizações imobiliárias continua sendo o foco principal da análise. As projeções revisadas indicam um caminho de crescimento, embora a companhia precise navegar em um cenário de taxas de juros elevadas e volatilidade nos preços das commodities. A observação de como a empresa executará sua estratégia de aquisições e desenvolvimento em diferentes cenários econômicos será crucial.
Com reportagem de Brazil Valley
Source · Money Times