A Geração Z, a mais nova força de trabalho, tem demonstrado um início precoce na construção de patrimônio. Pesquisas indicam que, em média, esses jovens começam a acumular riqueza aos 19 anos, uma década antes dos Baby Boomers, que iniciavam esse processo aos 32. No entanto, essa vantagem inicial não se traduz em estabilidade financeira ou na sensação de progresso esperado. Uma pesquisa do U.S. Bank revela que 56% da Gen Z, mesmo seguindo as práticas financeiras consideradas "corretas", não atingiram suas metas financeiras. Sessenta e dois por cento afirmam ter dificuldade em progredir financeiramente, um paradoxo notável para uma geração que, teoricamente, teria mais tempo para ver seus investimentos crescerem.
O Custo da Estagnação Financeira
A disparidade entre o início precoce na construção de riqueza e a persistente sensação de estagnação financeira entre a Gen Z pode ser atribuída a uma série de barreiras econômicas estruturais. O sonho da casa própria, um marco financeiro tradicional, tornou-se cada vez mais inatingível. Em 2025, o preço mediano de uma casa unifamiliar era quase cinco vezes a renda familiar mediana, um aumento significativo em relação a anos anteriores. Essa disparidade elevou a idade média do primeiro comprador de imóvel para 40 anos, um recorde histórico. Consequentemente, muitos jovens adiaram ou desistiram da compra de imóveis por motivos financeiros, buscando refúgio no mercado de ações ou dependendo do auxílio dos pais para pagamentos iniciais.
Barreiras de Custo Elevado
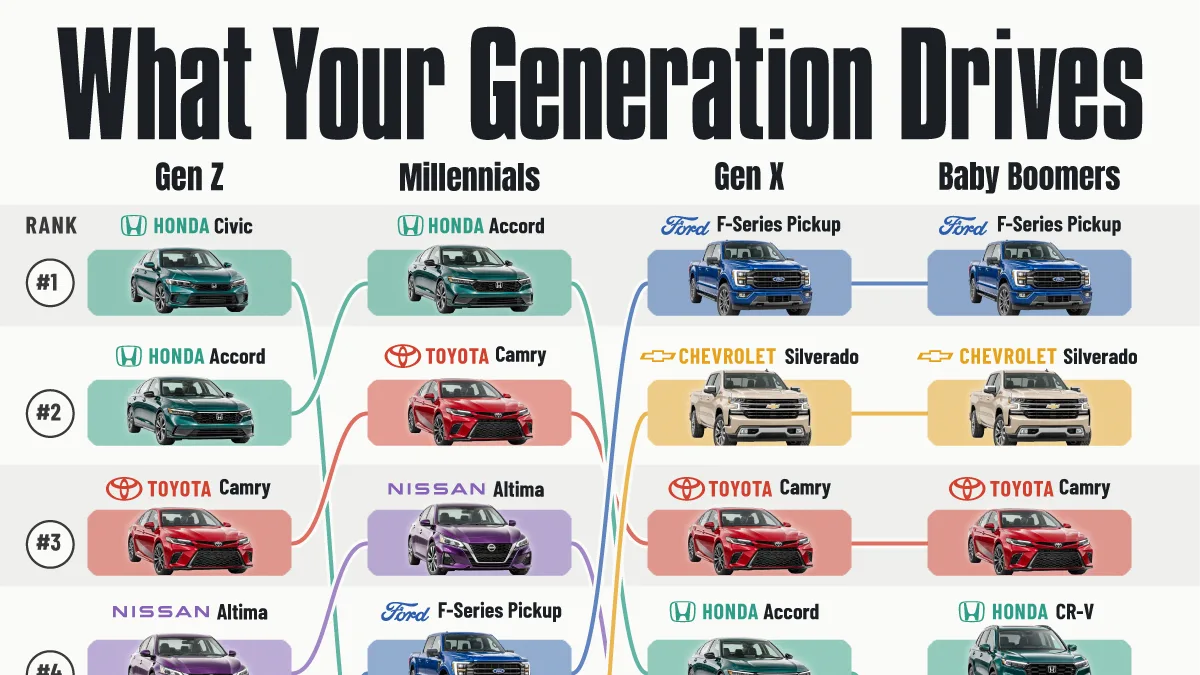
Além da moradia, os custos de educação e transporte também representam obstáculos consideráveis. As mensalidades de faculdades públicas em tempo integral dobraram em dólares ajustados pela inflação desde meados dos anos 90, enquanto a renda familiar mediana cresceu apenas 39% no mesmo período. Paralelamente, a necessidade de um carro para o deslocamento ao trabalho se mantém, com preços de veículos novos e usados atingindo máximas históricas. Esses gastos essenciais, que antes eram considerados marcos alcançáveis, agora parecem luxos reservados a gerações anteriores, minando a capacidade da Gen Z de converter seu início precoce na acumulação de patrimônio em segurança financeira duradoura.
Empregadores Diante do Desafio
Diante desse cenário, empregadores enfrentam um novo desafio para atrair e reter talentos da Geração Z. A tradicional promessa de progressão de carreira e benefícios de aposentadoria pode não ser suficiente quando as necessidades básicas e os marcos financeiros essenciais permanecem fora de alcance. A legislação SECURE 2.0, por exemplo, permite que empregadores igualem contribuições de empréstimos estudantis a planos 401(k), uma medida que visa ajudar jovens endividados. No entanto, a premissa de que os funcionários têm recursos para contribuir o suficiente para o plano 401(k) e assim obter a contrapartida do empregador nem sempre se aplica. Especialistas apontam que, para jovens com aluguéis elevados e salários de entrada, a contribuição para o 401(k) pode ser inviável, fazendo com que o benefício não atinja quem mais precisa.
Repensando Benefícios e Futuro
A realidade é que, embora a Gen Z esteja seguindo o caminho de construir riqueza mais cedo, os obstáculos econômicos atuais tornam o avanço financeiro uma batalha árdua. A disparidade entre o esforço financeiro e a percepção de progresso exige que empregadores reconsiderem suas estratégias de remuneração e benefícios. É fundamental que as empresas ofereçam suporte que vá além das contribuições tradicionais para aposentadoria, abordando as pressões financeiras imediatas enfrentadas por essa geração. A pergunta que fica é: como as empresas podem adaptar seus pacotes de benefícios para realmente ajudar a Gen Z a sentir que seu início precoce na construção de patrimônio valeu a pena e que eles estão, de fato, avançando?
Com reportagem de Brazil Valley
Source · Fortune