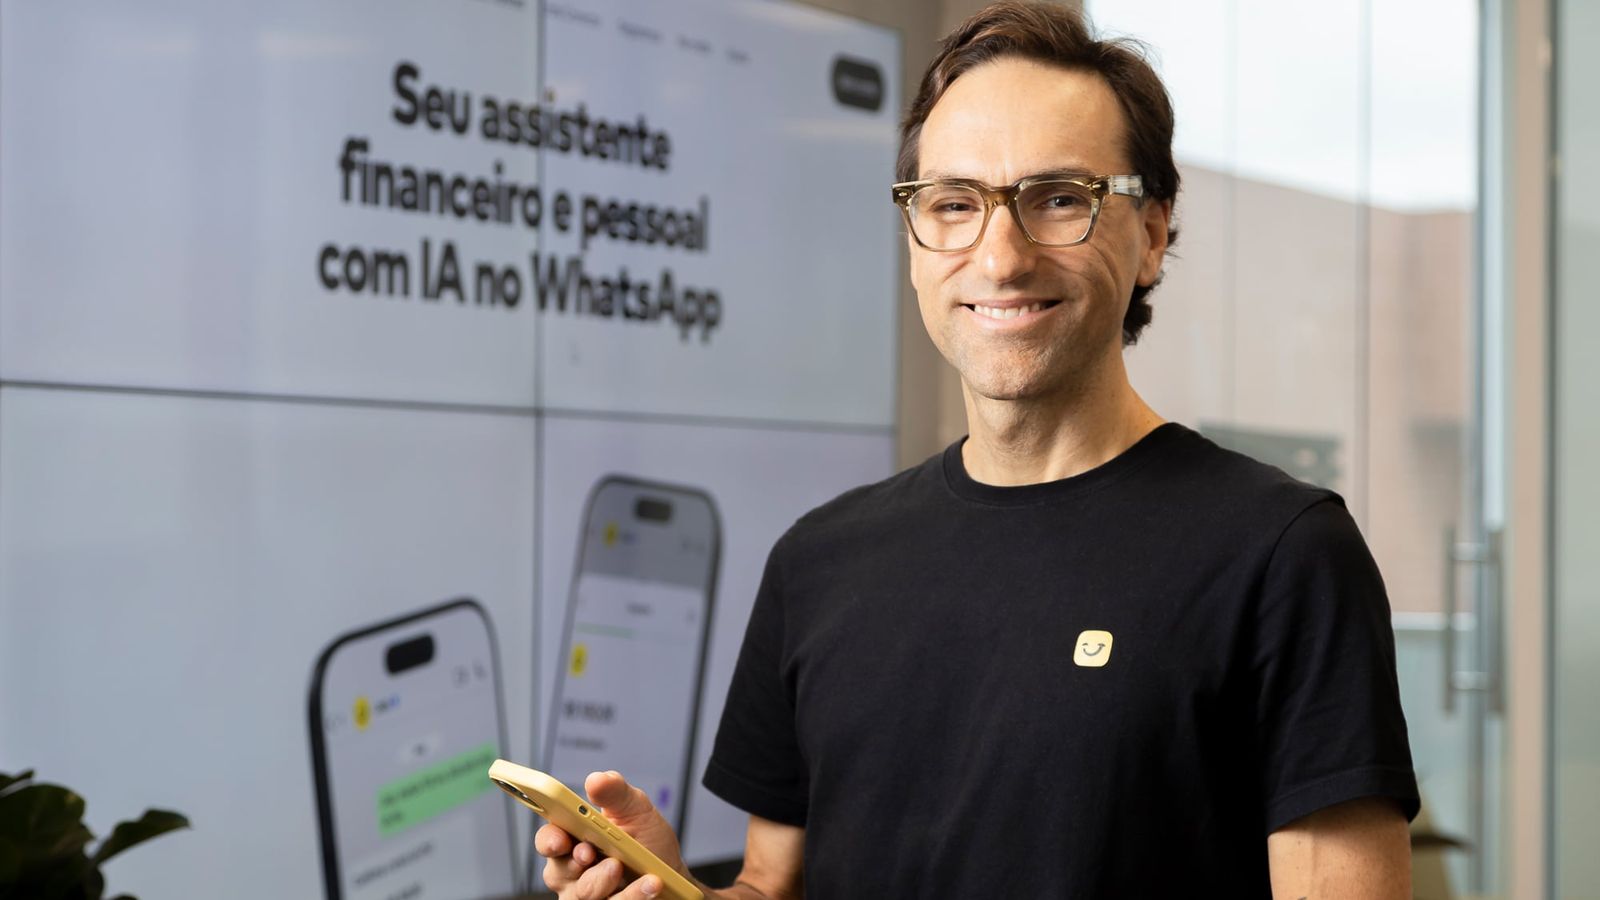
A Jota, fintech brasileira que oferece um assistente financeiro e pessoal via WhatsApp e aplicativo próprio, ambiciona elevar sua inteligência artificial ao patamar de uma equipe de C-levels para o pequeno empreendedor. A tese central do fundador e CEO, Davi Holanda, é que enquanto grandes corporações dispõem de executivos dedicados a finanças, tecnologia, operações e vendas, os pequenos negócios frequentemente forçam seus proprietários a acumular todas essas funções. A fintech busca preencher essa lacuna com o avanço de sua IA.
A estratégia se desdobra na evolução do próprio produto. O Jota prepara uma nova versão de seu agente de IA, batizada de Jota 3.0, que será capaz de operar além dos limites do aplicativo, incluindo a realização de compras e pagamentos em nome do usuário. Esta atualização representa um avanço significativo em relação ao Jota 2.0, que já introduziu memória, automações e integrações para otimizar as tarefas diárias do empreendedor, além de capacidade de buscar informações na internet.
O Problema da Gestão Fragmentada
A inspiração para essa abordagem surgiu da observação de Holanda sobre os desafios enfrentados por pequenos e médios clientes. Ele percebeu que, embora empreendedores geralmente dominem sua atividade principal, eles precisam gerenciar uma miríade de outras responsabilidades para as quais não possuem formação ou experiência específica. "É muito mais difícil gerir um negócio pequeno do que um negócio grande", pontua Holanda em entrevista ao Startups. Profissionais como cabeleireiros ou mecânicos, por exemplo, podem ser mestres em suas áreas, mas ainda precisam lidar com finanças, logística, tecnologia e atendimento ao cliente. Em empresas maiores, essas demandas são distribuídas entre diferentes executivos. No pequeno negócio, recaem sobre uma única pessoa. "Ele precisa de um CFO, CTO, CRO e um monte de outros C’s na vida dele. E o pequeno empreendedor, contrata quem?", questiona Holanda, destacando o nicho que o Jota pretende ocupar.
A visão é que o agente de IA assuma parte dessas tarefas, proporcionando ao empreendedor, através de uma interface única, acesso a funcionalidades que, de outra forma, exigiriam diferentes ferramentas ou a contratação de múltiplos profissionais. A evolução para o Jota 3.0 foca em expandir essa capacidade de execução para fora do ambiente controlado da fintech. Se hoje o agente já pode realizar transações internas, como um Pix por comando de voz, a nova versão permitirá o acesso e a operação de serviços externos. Um exemplo prático seria o pagamento de uma DARF, onde o empreendedor instruiria o Jota a acessar um sistema de gestão, identificar o documento pendente e efetuar o pagamento, automatizando um processo recorrente para evitar esquecimentos. Isso transforma o papel do agente de um mero respondedor para um executor de ações estratégicas em nome do empreendedor.
Modelo de Negócios e Expansão
A expansão das capacidades de IA não implica, necessariamente, que o assistente se tornará o principal produto pago da fintech. Atualmente, o agente é gratuito, e a receita da Jota provém de tarifas cobradas em transações financeiras, como a aceitação de pagamentos por cartão de crédito e débito via WhatsApp, competindo em um modelo similar ao de adquirentes como Stone e Cielo. A estratégia é expandir essa monetização com a incorporação de novos serviços financeiros. O Jota 3.0, contudo, será uma exceção: a versão com capacidade de transações externas será paga, segundo Davi Holanda.
A recente rodada de investimento Série A, que levantou R$ 150 milhões em junho e avaliou a Jota em US$ 185 milhões, impulsiona essa estratégia. Os recursos são primariamente destinados ao desenvolvimento do J-Cortex, o sistema de IA interno da fintech, e à expansão da oferta de serviços financeiros. A empresa já lançou o Tap on Phone, que transforma celulares em maquininhas de pagamento, e está testando um produto de crédito próprio. O protocolo de pedido de licença ao Banco Central para atuar como instituição regulada também reforça a ambição de ir além do assistente de IA, integrando IA e infraestrutura financeira para pequenos negócios. O Jota reporta um crescimento expressivo, passando de cerca de 100 mil clientes e R$ 100 milhões processados mensalmente em dezembro de 2025 para quase 400 mil clientes e R$ 560 milhões mensais atualmente. Esse avanço já atrai interesse para uma futura Série B, embora a empresa prefira aguardar.
O Futuro da Gestão PME com IA
A proposta da Jota reflete uma tendência crescente de democratização de ferramentas de gestão e automação, antes restritas a empresas de maior porte. Ao transformar a IA em um "C-level" virtual, a fintech não apenas oferece uma solução prática para a sobrecarga de funções do pequeno empreendedor, mas também aponta para um futuro onde a inteligência artificial se torna um parceiro estratégico na tomada de decisões e na execução de tarefas complexas. A integração entre IA avançada e serviços financeiros robustos pode redefinir a eficiência e a competitividade das PMEs no mercado brasileiro.
As perguntas que ficam em aberto giram em torno da capacidade de adoção dessas ferramentas por um público que nem sempre possui alta familiaridade com tecnologia e da eficácia da IA em replicar a nuance e a adaptabilidade humana em cenários de negócios imprevisíveis. A Jota, ao buscar essa integração, navega um território promissor, mas que exige constante adaptação e validação. O sucesso dependerá da sua habilidade em traduzir poder computacional em valor tangível para o dia a dia do empreendedor.
Com reportagem de Brazil Valley
Source · Startups