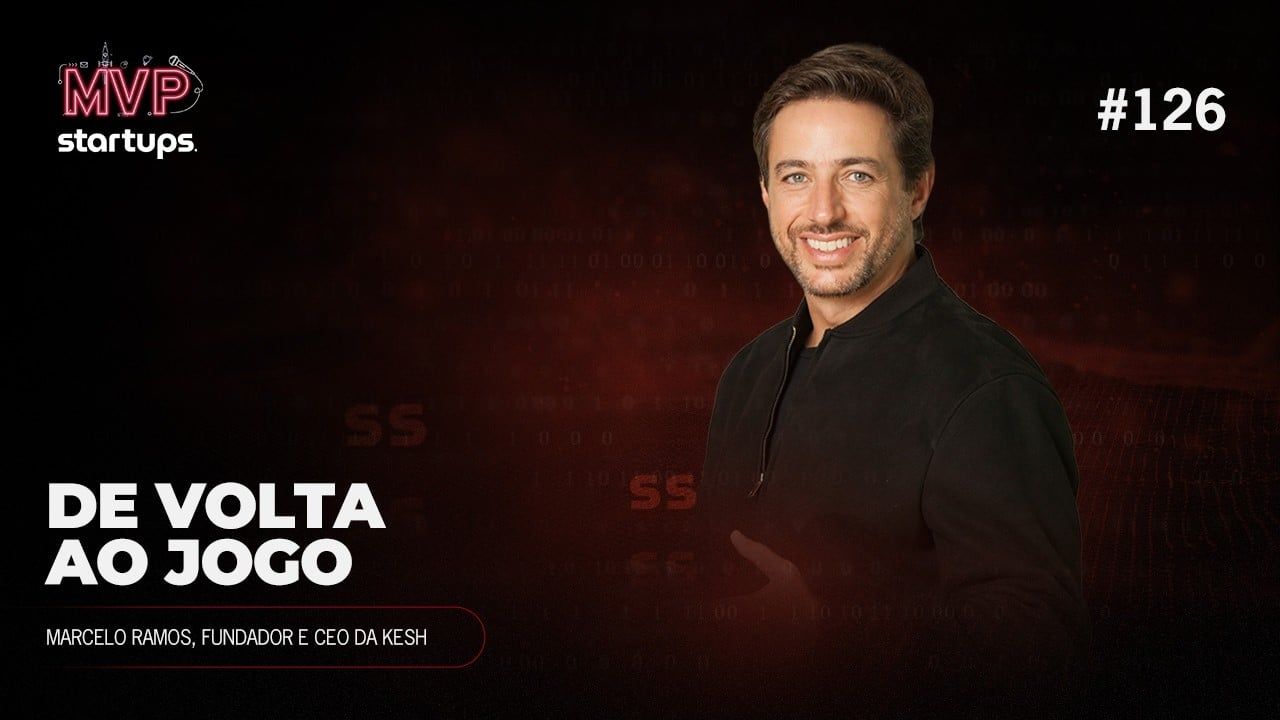
A Kesh, fintech brasileira, inovou ao transformar o tradicional modelo de crédito em um ecossistema de benefícios. Em um país marcado por altas taxas de juros, como a Selic próxima a 14%, e um alto índice de endividamento familiar, a startup propõe que o valor pago em juros retorne ao consumidor na forma de descontos e ofertas em serviços e produtos de parceiros. Essa abordagem, segundo Marcelo Ramos, fundador e CEO da Kesh, visa devolver dignidade a pessoas que, em situações de aperto financeiro, recorrem a agiotas por não terem mais acesso ao crédito convencional.
A lógica por trás do benefício
O mecanismo da Kesh parte da premissa de que os juros pagos pelos consumidores podem ser convertidos em poder de compra. Se um indivíduo toma um empréstimo de R$ 500 e devolve R$ 600 ao final da operação, os R$ 100 adicionais podem ser integralmente revertidos em benefícios. Essa estratégia se apoia no conceito de Custo de Aquisição de Clientes (CAC) negativo. Em vez de investir em marketing para atrair novos consumidores, a Kesh negocia com empresas parceiras. Estas oferecem condições comerciais vantajosas em troca de acesso a uma base de clientes qualificada e com demanda por seus produtos e serviços. A fintech atua como um intermediário, direcionando o consumo para as marcas parceiras e, ao mesmo tempo, reduzindo o custo de aquisição dessas empresas.
Parcerias estratégicas e expansão
Atualmente, a Kesh conta com mais de 200 parceiros nacionais, incluindo nomes como Uber, Vivo, Claro e TIM. A meta é expandir essa rede para algo entre 1.500 e 2.000 empresas nos próximos meses. Um exemplo prático da eficácia do modelo foi a parceria com a Uber. Contrariando a expectativa inicial de que a marca seria considerada "elitista" para o público da Kesh, descobriu-se que as corridas de Uber Moto se tornaram um meio essencial para muitos trabalhadores chegarem ao emprego, especialmente em cidades como Caruaru (PE). Essa facilidade de acesso ao transporte contribuiu para a redução de faltas no trabalho, demonstrando o impacto positivo e multifacetado do modelo.
Base de usuários e volume financeiro
A plataforma da Kesh já alcançou aproximadamente 35 mil usuários ativos. Deste total, cerca de 35% utilizam empréstimos na ordem de R$ 600 mensalmente para cobrir suas despesas. Com esse volume de transações, a startup já movimenta R$ 6 milhões por mês, evidenciando a tração e a aceitação do seu modelo de negócios no mercado brasileiro. O sucesso da Kesh reside na sua capacidade de criar um ciclo virtuoso onde consumidores endividados encontram uma forma de aliviar suas finanças através de benefícios, e empresas parceiras adquirem clientes de forma eficiente e com custo reduzido.
Um novo paradigma no crédito
A iniciativa da Kesh pode representar um novo paradigma no setor de crédito e benefícios no Brasil. Ao focar na conversão de juros em valor tangível para o consumidor, a empresa aborda diretamente a questão do endividamento de forma construtiva. A expansão da rede de parceiros e o crescimento da base de usuários indicam um potencial significativo para a fintech, que busca consolidar sua posição como uma alternativa viável e vantajosa para milhões de brasileiros.
Com reportagem de Brazil Valley
Source · Startups