As gigantes estatais brasileiras, Petrobras e Banco do Brasil, apresentaram resultados do terceiro trimestre de 2026 que, em vez de tranquilizar investidores, acentuaram incertezas sobre a geração de valor futura. Embora ambas tenham apresentado números operacionais fortes em seus respectivos setores, as preocupações se deslocaram do lucro reportado para os desdobramentos futuros, especialmente no que tange à distribuição de proventos e à qualidade dos ativos. A Petrobras, apesar de um lucro líquido robusto de R$ 39,8 bilhões e produção recorde, frustrou o mercado ao anunciar um plano de investimentos significativamente elevado e dividendos inferiores às expectativas. O Banco do Brasil, por sua vez, mergulhou em uma crise de crédito no agronegócio, com lucro despencando 66% e projeções reduzidas, elevando a desconfiança sobre a recuperação da carteira e a sustentabilidade de seus resultados.
Petrobras: a aposta no futuro e o custo para o acionista
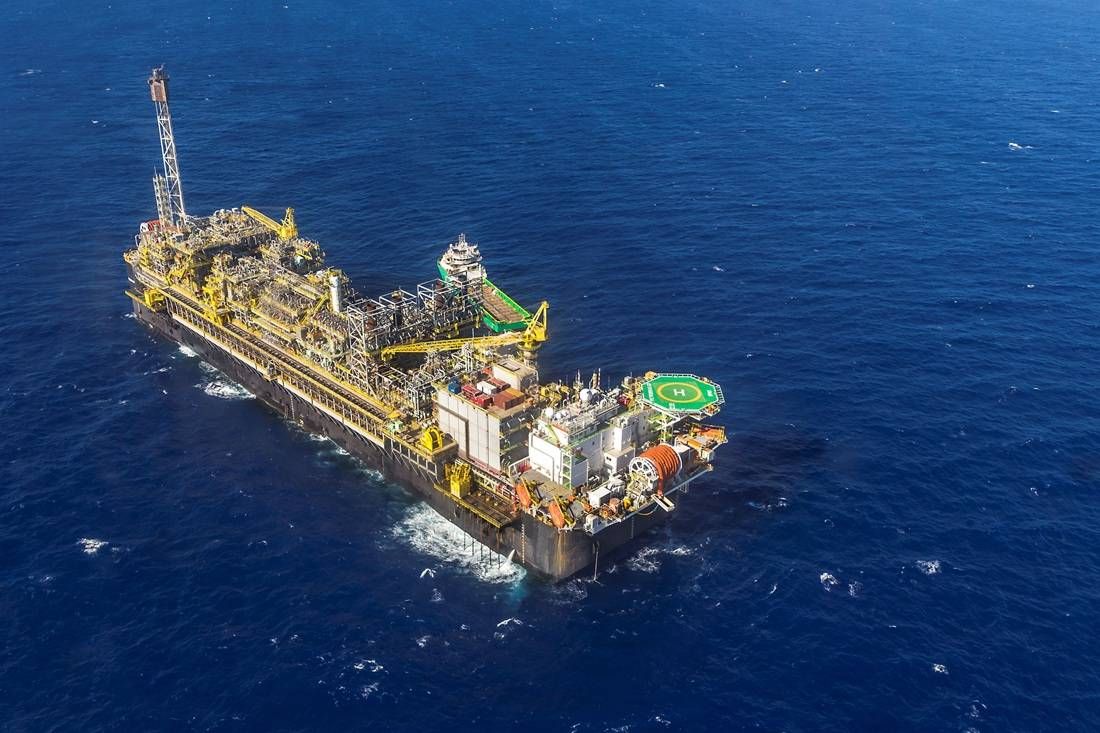
A Petrobras demonstrou uma performance operacional sólida, atingindo uma produção recorde de 3,5 milhões de barris equivalentes por dia e reduzindo seu endividamento. No entanto, a revisão para cima do guidance de capex (investimento em capital) para US$ 24 bilhões a US$ 25,5 bilhões em 2026, um aumento considerável em relação aos US$ 19,4 bilhões anteriores, ofuscou os bons resultados operacionais. A companhia anunciou dividendos de R$ 15,3 bilhões, um montante que ficou aquém do esperado pelo mercado. Analistas da XP Investimentos apontam que o aumento dos investimentos e o maior consumo de capital de giro impactaram o fluxo de caixa livre, explicando a decepção com os proventos. A atenção agora se volta para o novo plano estratégico 2027-2031, a ser divulgado em 23 de novembro, que deverá esclarecer se o incremento no capex representa uma antecipação de desembolsos ou uma mudança estrutural na política de investimentos da empresa. A Genial Investimentos reforça que, embora os fundamentos operacionais permaneçam sólidos, a tese de investimento na Petrobras passa a depender crucialmente da alocação de capital, questionando se os maiores investimentos se traduzirão em crescimento proporcional de produção e fluxo de caixa, ou se limitarão a distribuição de dividendos.
Banco do Brasil: a tempestade no agro e a pressão sobre o capital
A situação do Banco do Brasil é consideravelmente mais delicada. O lucro líquido recorrente de R$ 1,3 bilhão representou uma queda de 66% em relação ao ano anterior, com o retorno sobre patrimônio despencando para 2,8%. Mais alarmante foi a redução pela metade da projeção de lucro para 2026, o aumento das estimativas de provisões para perdas com crédito e a consequente diminuição na distribuição de dividendos. O epicentro da crise reside no agronegócio: o índice de inadimplência acima de 90 dias atingiu 6,1%, com o segmento rural registrando números ainda piores. A pontualidade dos pagamentos caiu drasticamente para cerca de 66% em outubro, muito abaixo dos 90% projetados pelo banco, e a renegociação de dívidas rurais avançou em ritmo lento. O Citi manteve recomendação de venda para BBAS3, argumentando que há pouca evidência de inflexão positiva na qualidade do crédito, com a deterioração dos ativos pressionando simultaneamente provisões, crescimento da carteira, margem financeira e geração de capital. O Goldman Sachs reduziu suas projeções de lucro em até 40% e o preço-alvo para R$ 13, citando a normalização do crédito rural mais lenta que o esperado. O BTG Pactual descreveu a situação como "extremamente delicada", alertando para o piora da pontualidade em outubro, capital sob pressão e dividendos potencialmente reduzidos por um período prolongado, além do "risco moral" no agronegócio.
Implicações: incerteza política e dilemas de gestão
As trajetórias divergentes de Petrobras e Banco do Brasil expõem dilemas clássicos de empresas estatais em economias emergentes. Na Petrobras, a questão central é a alocação de capital: a empresa precisa investir para manter a produção e explorar novas fronteiras, mas esse investimento compete diretamente com a geração de caixa para dividendos, um fator crucial para muitos investidores, especialmente em um cenário de juros elevados. A gestão precisa provar que os novos investimentos gerarão valor superior ao que seria obtido com a distribuição de caixa. Para o Banco do Brasil, o desafio é mais estrutural e profundo: a recuperação da qualidade de uma carteira de crédito afetada por choques macroeconômicos e climáticos. A inadimplência no agronegócio não se resolve em um único trimestre; a limpeza de uma carteira agrícola, como aponta Cristiano Luersen, sócio da Wiser Investimentos, "leva safras". Até que o pico da inadimplência seja confirmado e as provisões comecem a ceder, a capacidade do banco de gerar lucro e distribuir dividendos permanecerá limitada. A administração do BB já sinaliza a necessidade de fortalecer o capital, avaliando medidas como conversão de créditos tributários e potenciais IPOs de subsidiárias, indicando a seriedade do desafio.
Perguntas em Aberto: o futuro das estatais
Para a Petrobras, o plano estratégico de novembro é o próximo grande teste. A clareza sobre a estratégia de investimentos e seu impacto no fluxo de caixa e dividendos será determinante para a reavaliação da tese de investimento. O mercado espera por sinais de que o aumento do capex não comprometerá a previsibilidade e a rentabilidade para os acionistas. No caso do Banco do Brasil, a pergunta fundamental é: quando a crise do crédito rural atingirá seu ponto de inflexão? O mercado busca evidências concretas de que a inadimplência atingiu o pico e que as provisões começarão a diminuir de forma sustentável. Sem esses sinais, a recuperação do lucro, dos dividendos e do valor das ações tende a ser um processo lento e árduo, dependente de ciclos agrícolas e de políticas de renegociação de dívidas. Ambas as empresas, apesar de suas forças operacionais, navegam em águas turbulentas, onde a gestão de capital e a qualidade dos ativos são os principais holofotes.
Ambas as estatais, ícones da Bolsa brasileira, encontram-se em um momento de espera. A Petrobras aguarda a definição de seu futuro estratégico e a capacidade de equilibrar investimentos e proventos. O Banco do Brasil, por sua vez, busca um sinal claro de que a tempestade no campo está passando, permitindo que a confiança retorne à sua carteira de crédito e, consequentemente, aos seus resultados. O cenário para ambas as ações dependerá da capacidade de suas administrações em responderem aos desafios com clareza e eficácia nos próximos meses. Com reportagem de Brazil Valley
Source · InfoMoney