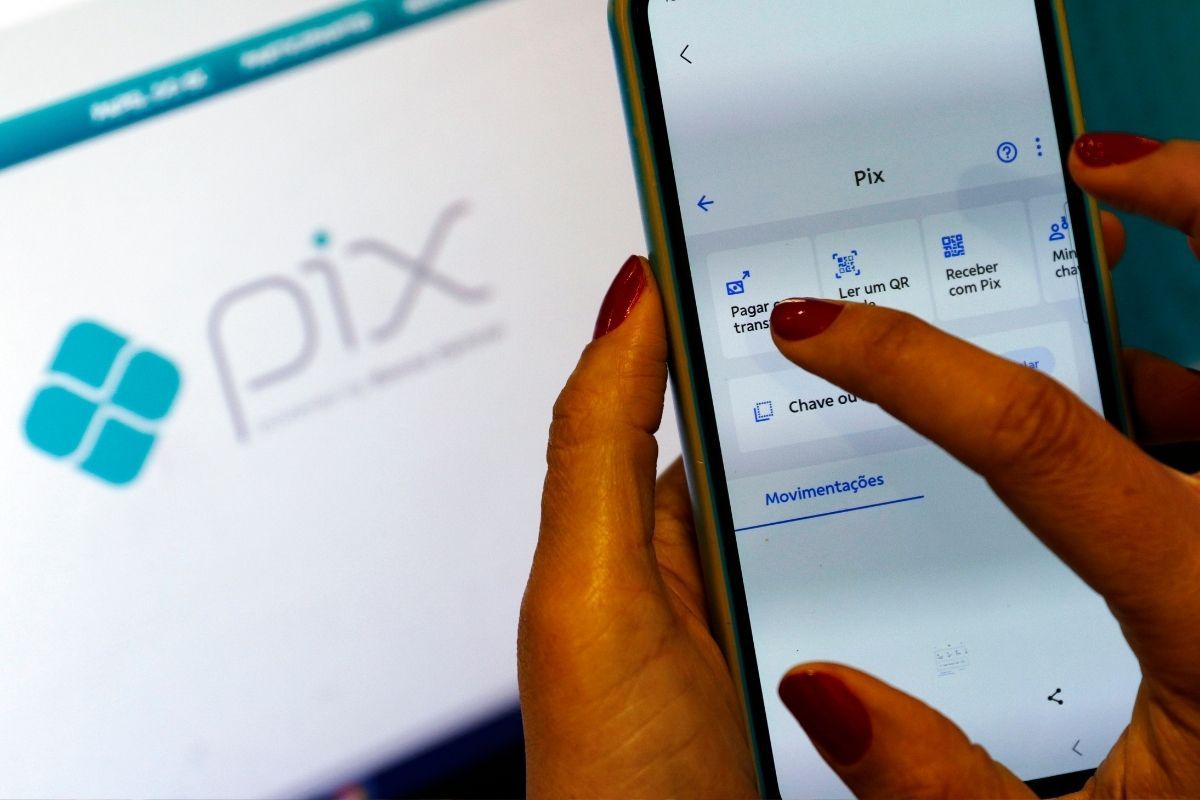
O Banco Central publicou, nesta sexta-feira, um novo e abrangente regulamento para o Pix, introduzindo uma série de ajustes que se dividem em dois tempos: um de ação imediata e outro de implementação gradual até 2027. As medidas, segundo reportagem do InfoMoney, buscam desde o aprimoramento de funcionalidades até o fortalecimento de mecanismos de segurança.
A leitura central é que o movimento marca uma nova fase na vida do sistema de pagamentos instantâneos. Após um período de crescimento explosivo e adoção massiva, o BC agora atua para solidificar as fundações do Pix, tratando-o menos como uma startup em hipercrescimento e mais como a peça de infraestrutura crítica nacional que ele se tornou. O foco se desloca da expansão para a estabilidade, segurança e sofisticação.
Segurança como prioridade imediata
As mudanças de efeito imediato são um claro recado ao mercado: a tolerância a falhas de segurança e operacionais diminuiu. A principal alteração é a efetivação instantânea da exclusão de participantes penalizados, eliminando o prazo anterior de 30 dias. A medida visa conter riscos de forma mais ágil. Em paralelo, o BC tornou mais explícita a responsabilidade das instituições que registram uma marcação de "fundada suspeita de fraude" no Diretório de Identificadores de Contas Transacionais (DICT). Quem marca, agora, é formalmente responsável por comunicar o usuário, analisar pedidos de revisão e justificar a decisão, um movimento que eleva o padrão de governança no combate a fraudes.
Outra medida, aparentemente contraintuitiva, é a possibilidade de dispensar a participação obrigatória de instituições com mais de 500 mil contas, caso seu modelo de negócio não justifique a integração. Este é um sinal de maturidade regulatória: em vez de uma regra única e inflexível, o BC reconhece a diversidade de modelos no ecossistema financeiro e opta por uma abordagem mais pragmática, evitando impor um custo operacional desnecessário a players de nicho.
A longa estrada para 2027
Enquanto a segurança recebe atenção imediata, as inovações mais aguardadas foram agendadas para 2027. A principal delas é a chegada do Pix Automático para contas-salário, prevista para 1º de julho daquele ano. A funcionalidade tem o potencial de erodir uma das últimas fronteiras dos bancos tradicionais, mas o longo prazo para sua implementação sinaliza a complexidade técnica e a necessidade de uma coordenação sistêmica cuidadosa. Não se trata de ligar uma chave, mas de orquestrar uma mudança estrutural em como milhões de brasileiros recebem seus salários.
Na mesma toada, a chamada "cobrança híbrida" — que une o QR Code do Pix e o código de barras de um boleto no mesmo documento — será formalmente disciplinada a partir de fevereiro de 2027. A prática já existe no mercado, e a ação do BC é um exemplo clássico de regulação que segue a inovação, buscando padronizar e garantir a segurança de um uso que emergiu organicamente. O prazo, novamente, sugere um trabalho de bastidores para garantir uma convivência ordenada entre os dois arranjos de pagamento.
O duplo movimento do Banco Central, portanto, é claro. Por um lado, age como um xerife, apertando as regras do jogo no presente para garantir a integridade do sistema. Por outro, atua como um arquiteto paciente, desenhando o futuro do Pix com um horizonte de longo prazo. A mensagem é que a era da disrupção veloz deu lugar à construção de uma infraestrutura resiliente e duradoura.
Com reportagem de Brazil Valley
Source · InfoMoney