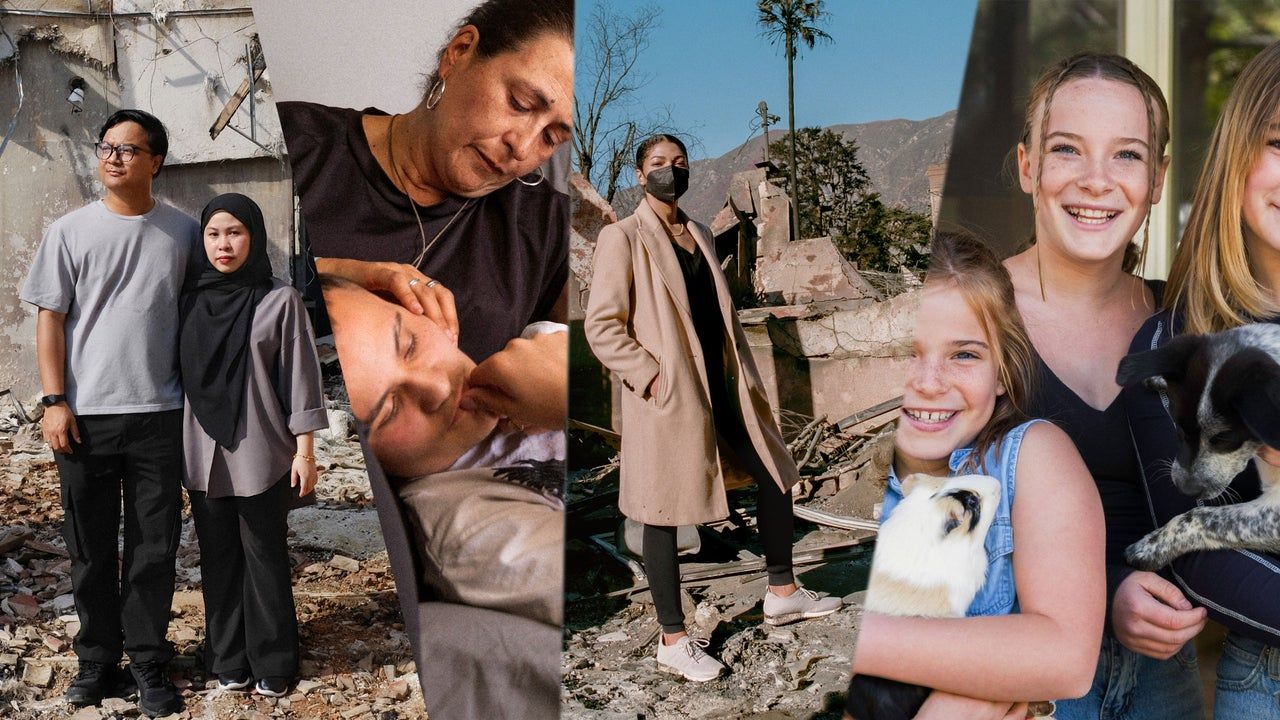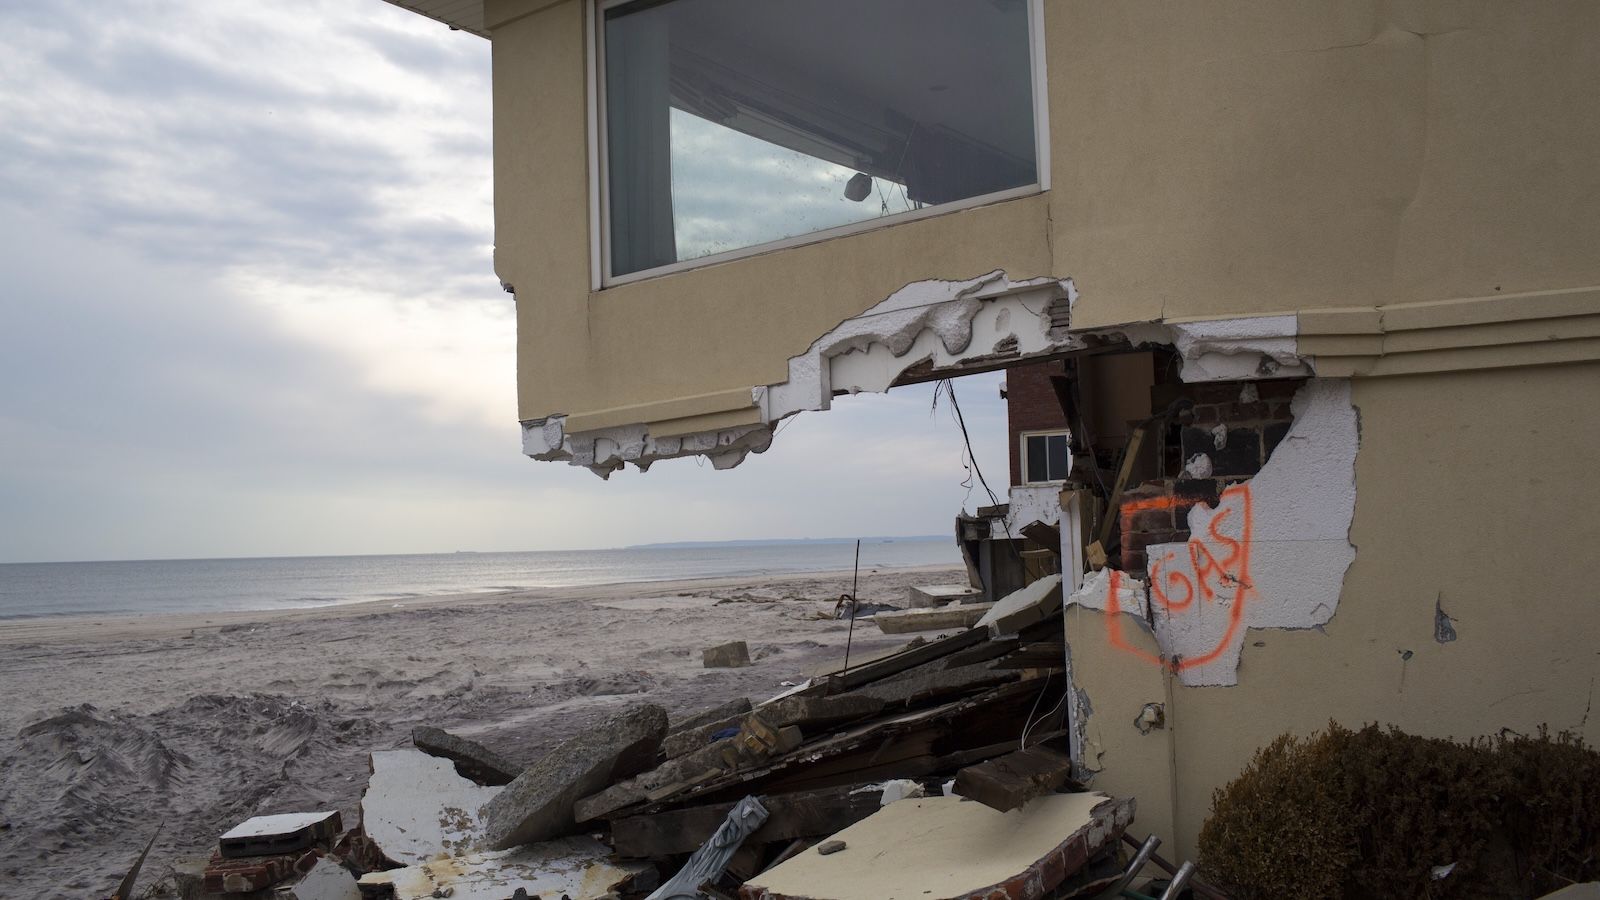
O programa de compra de desastres da Agência Federal de Gerenciamento de Emergências (FEMA), em vigor há quase quatro décadas, tem um objetivo claro: realocar moradores de áreas propensas a desastres para locais mais seguros. Com mais de US$ 6 bilhões investidos em mais de 53.000 propriedades, a iniciativa visa reduzir a necessidade de pagamentos repetidos de auxílio federal em zonas de alto risco. Uma pesquisa recente publicada na Science Advances, conduzida pela economista ambiental Rachel Young, da Universidade de Minnesota, avalia a eficácia deste programa.
O estudo conclui que as aquisições têm sido bem-sucedidas em seu propósito de realocação e, em grande parte, se pagam ao evitar danos futuros. No entanto, a análise destaca que os benefícios não são compartilhados de maneira equitativa entre todos os participantes. "O programa é extremamente eficaz em ajudar as pessoas não apenas a se mudarem, mas também a se mudarem para lugares de menor risco", afirmou Young, ressaltando que "os benefícios não são distribuídos uniformemente".
Mecanismos e Eficácia do Programa
A FEMA iniciou o programa de aquisição em 1988 com a premissa de proteger os cidadãos de desastres recorrentes e, consequentemente, os cofres públicos. Exemplos extremos, como uma casa em Houston que recebeu 18 pagamentos de seguro federal contra inundações totalizando US$ 1,8 milhão — cerca de 15 vezes seu valor de mercado —, ilustram a necessidade de tais programas. O processo geralmente envolve a participação de governos locais ou estaduais, que solicitam financiamento federal, cobrindo tipicamente 75% do custo da propriedade. A oferta da FEMA se baseia no valor de mercado pré-desastre, e a decisão final cabe ao proprietário.
A pesquisa de Young utilizou uma combinação de dados privados e públicos para analisar o impacto. Os resultados indicam que os participantes do programa foram aproximadamente 20 pontos percentuais mais propensos a se realocar nos primeiros cinco anos em comparação com indivíduos em situações semelhantes, mas não participantes. Essa diferença, embora tenha diminuído ligeiramente com o tempo, manteve-se por pelo menos 15 anos. Do ponto de vista governamental, o investimento tem se mostrado vantajoso, com a redução de sinistros e custos de desastre compensando os gastos, desde que os participantes se mudem para propriedades de menor risco.
Disparidades Socioeconômicas e Geográficas
Contudo, o estudo revela disparidades demográficas significativas. Participantes de bairros de maior renda demonstraram maior probabilidade de realocação e de se mudarem para áreas com maiores oportunidades econômicas, resultando em quedas em seus níveis de endividamento, ao menos a curto prazo. Em contraste, lares de bairros predominantemente negros ou de baixa renda se realocaram com menor frequência e experimentaram melhorias econômicas menos expressivas. "Este trabalho é super importante", comentou Jim Elliott, sociólogo da Rice University, especialista em desigualdades em desastres e recuperação. A.R. Siders, da Universidade de Delaware, concordou, afirmando que "é bom ver isso em nível nacional", pois confirma pesquisas anteriores em menor escala.
As diferenças nos valores médios das aquisições são notáveis: US$ 40.583 em áreas de maioria negra, contra US$ 93.977 em setores censitários com maior proporção de brancos. Da mesma forma, o aumento estimado na realocação foi de cerca de 18 pontos percentuais em áreas com menor população negra, comparado a 6 pontos percentuais em áreas majoritariamente negras. Essas disparidades levantam questões sobre a equidade do programa, especialmente quando o valor de mercado pré-desastre pode ser insuficiente para cobrir o custo de uma nova moradia em áreas mais seguras e com melhores oportunidades.
Implicações e Futuro do Programa
Especialistas como Elliott e Siders apontam que, embora o programa funcione, ele precisa de melhorias, com foco na redução de tempos de espera e, crucialmente, na atenção à equidade. Elliott sugere que a percepção do programa difere entre governo e cidadãos: para o primeiro, é uma aquisição de propriedade e proteção fiscal; para o segundo, é uma forma de recuperação pós-desastre. O processo, que pode levar anos, deixa as vítimas de desastres em uma posição precária. A utilização do valor de mercado pré-desastre pode exacerbar desigualdades existentes, pois propriedades em comunidades marginalizadas tendem a valer menos desde o início.
Embora o programa da FEMA seja um passo importante, ele não é suficiente para alcançar milhões de pessoas ainda em casas vulneráveis. Elliott sugere que programas semelhantes em outros países, como na Europa e Nova Zelândia, podem oferecer lições valiosas. Pesquisadores como Young esperam que suas descobertas incentivem políticas públicas mais eficazes e equitativas, possivelmente ajustando o programa para considerar o custo de reposição da moradia, em vez do valor de mercado, para auxiliar grupos marginalizados. A necessidade de o governo federal assumir a responsabilidade pela análise pós-programa, em vez de deixar essa tarefa para acadêmicos com acesso limitado a dados, é um ponto crucial levantado por Young.
Com reportagem de Brazil Valley
Source · Grist