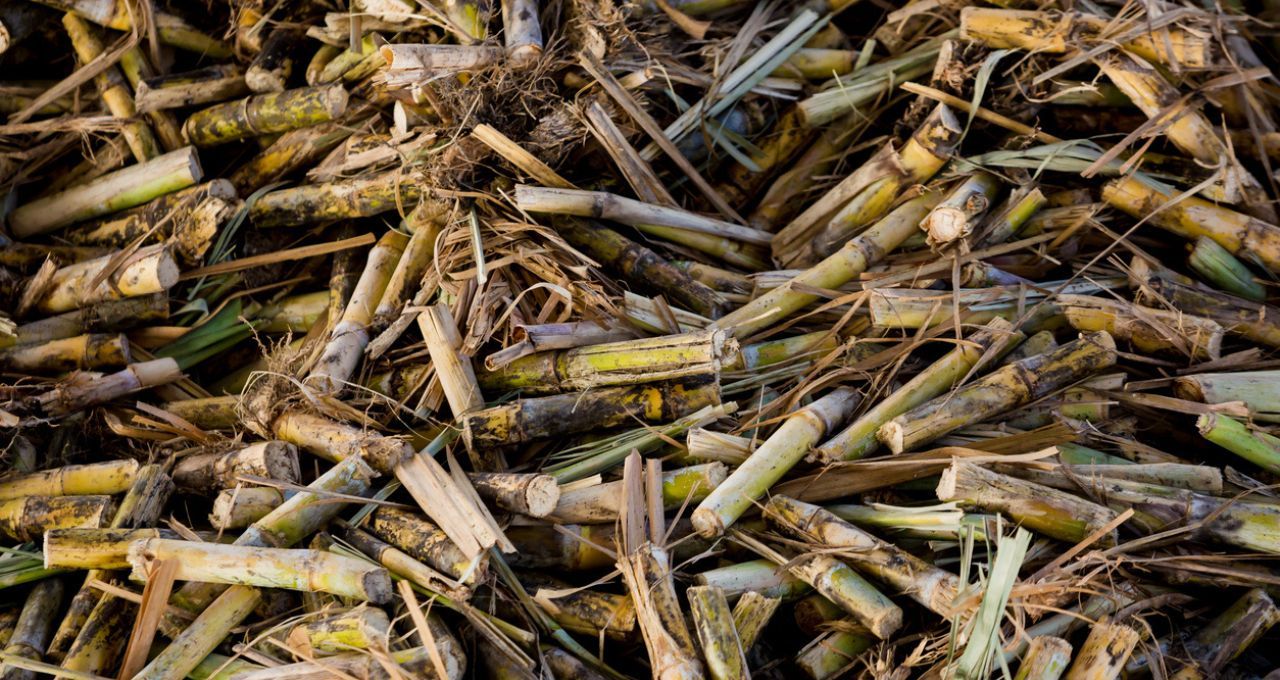
As ações da São Martinho (SMTO3) registraram uma queda expressiva de 9,16%, atingindo R$ 18,35, após a divulgação de resultados do segundo trimestre da safra 2026/27 considerados fracos e um corte nas projeções operacionais. O Ebitda ajustado da companhia, de R$ 761 milhões, embora em linha com algumas expectativas, não foi suficiente para conter o pessimismo do mercado, que focou na revisão do guidance. O principal motivo para essa revisão foram as chuvas torrenciais que assolaram o Centro-Sul do Brasil durante o período de colheita, impactando negativamente tanto a qualidade da cana-de-açúcar quanto o ritmo de processamento nas usinas.
Impacto das Chuvas e Revisão do Guidance
A companhia precisou reduzir sua previsão de moagem de cana em 3,5%, para 22,8 milhões de toneladas. Adicionalmente, a expectativa para o teor médio de sacarose (ATR) caiu 7,3%, para 132,2 quilos por tonelada. Em decorrência dessas revisões, a projeção para a produção total de ATR sofreu um recuo de 10,5%, passando de 3,37 milhões para 3,02 milhões de toneladas. Essa deterioração nas projeções agrícolas sinaliza desafios significativos para a São Martinho no ciclo atual, forçando uma recalibração das expectativas de receita e lucratividade.
Análise do Mercado e Recomendações
O mercado reagiu com cautela. A XP Investimentos, apesar de considerar o resultado do trimestre em linha com suas estimativas, alertou que o corte nas projeções operacionais será mal recebido pelos investidores, podendo levar a uma redução de cerca de 10% em suas projeções de Ebitda para a safra 2026/27. No entanto, a XP manteve sua recomendação de compra, com preço-alvo de R$ 22,40.
O Itaú BBA destacou que o Ebitda acima das projeções foi impulsionado pela venda antecipada de etanol, beneficiada por subsídios. Contudo, os analistas ressaltaram que o desempenho operacional do trimestre não deve compensar o impacto da revisão das projeções agrícolas, que foi mais severa que o esperado. O banco manteve recomendação market perform (neutra) com preço-alvo de R$ 21.
Visão Cautelosa e Cenário Futuro
O Citi classificou os números como alinhados às expectativas, com o segmento de etanol mitigando os efeitos da queda nos preços do açúcar e do próprio biocombustível. A instituição, porém, também chamou atenção para os impactos climáticos e reiterou uma visão cautelosa, com recomendação neutra e preço-alvo de R$ 23.
O BTG Pactual descreveu o trimestre como um dos mais difíceis para a empresa, citando o El Niño e as chuvas que reduziram os dias de colheita e a qualidade da cana, resultando em margens operacionais historicamente baixas. O banco, no entanto, enxerga pontos positivos para os próximos trimestres, como a recuperação dos preços do etanol e a proteção via hedge na produção de açúcar, além da possibilidade de ganhos operacionais se as condições climáticas normalizarem. Ainda assim, o BTG manteve recomendação Neutra com preço-alvo de R$ 25, citando preocupações com o cenário estrutural do etanol.
Questões em Aberto e Perspectivas
Um ponto adicional de atenção é o carregamento de cerca de 2 milhões de toneladas de cana para a safra 2027/28. Embora isso possa beneficiar a produção do próximo ciclo, a capacidade da São Martinho de processar um volume recorde de cana no próximo ano será crucial para capitalizar essa vantagem. O mercado agora aguarda sinais de recuperação e de como a empresa gerenciará os desafios climáticos e de mercado nos próximos períodos.
Com reportagem de Brazil Valley
Source · Money Times