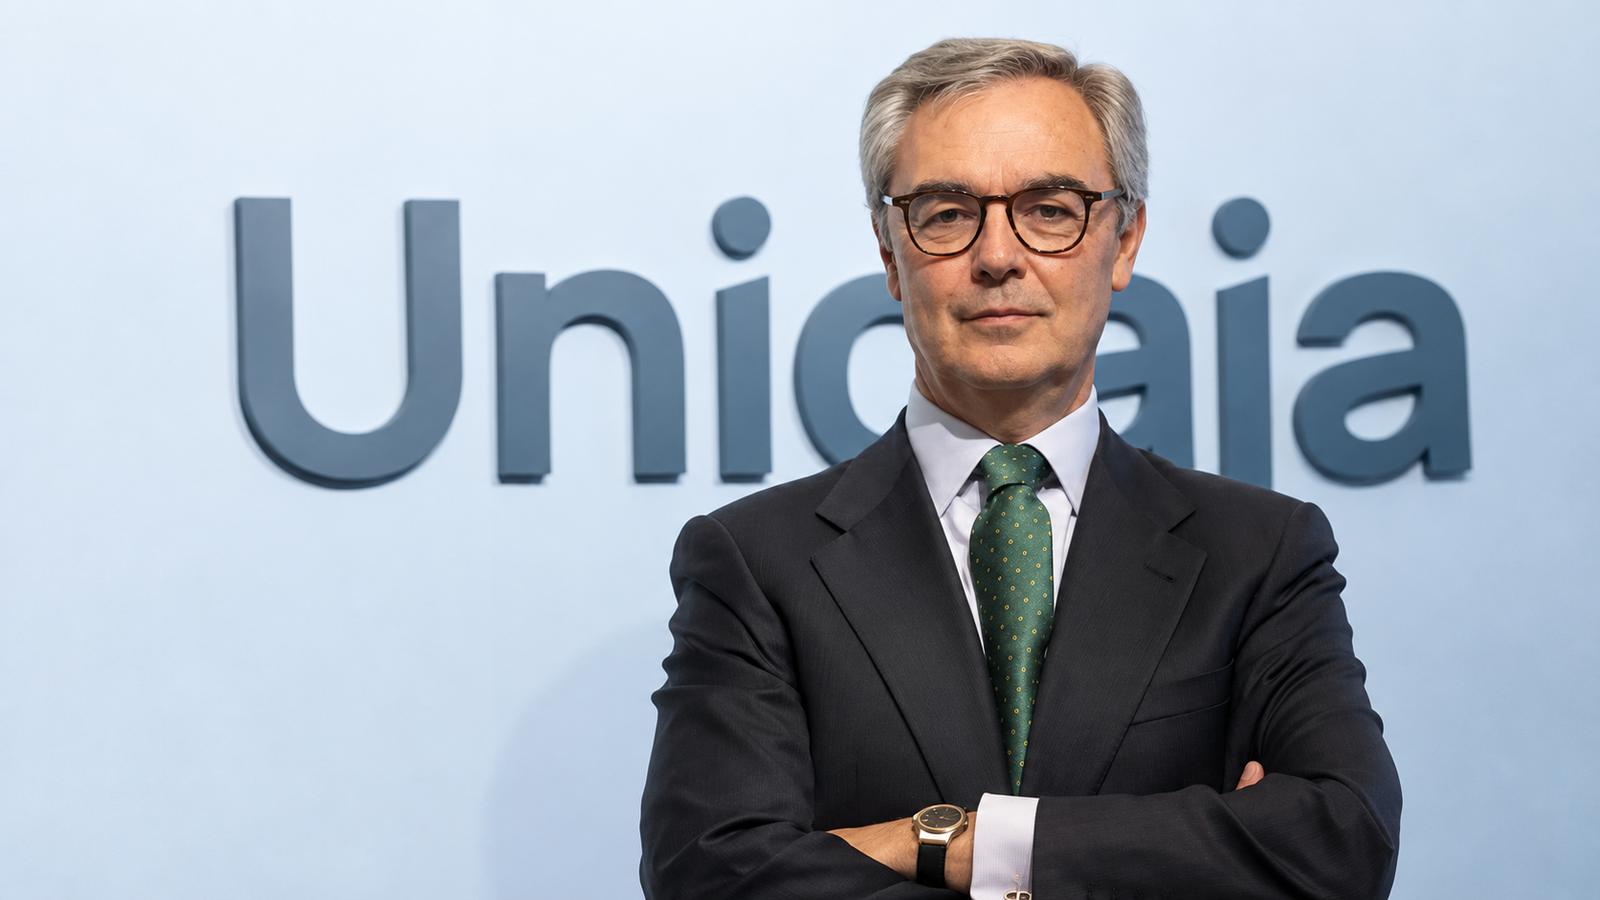
A crescente emissão de stablecoins lastreadas na moeda americana levanta preocupações sobre a estabilidade de economias emergentes. José Sevilla, presidente do banco espanhol Unicaja, alertou que essa tendência pode acelerar a dolarização em países onde a moeda local é volátil, abrindo espaço para ativos digitais seguros em dólar.
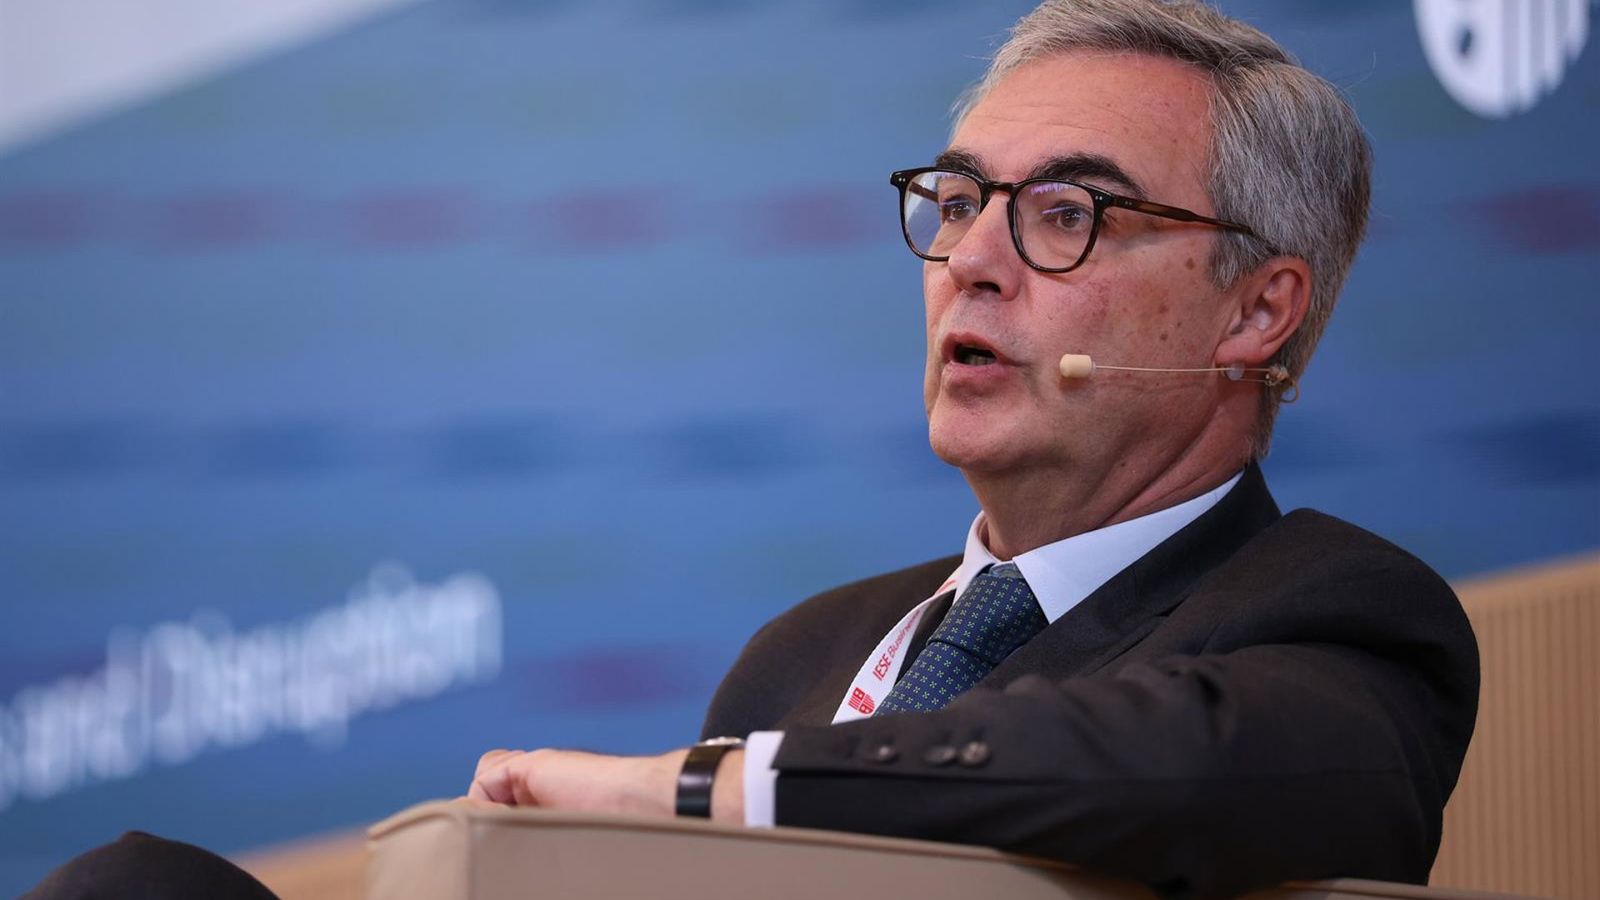
Segundo dados do Banco de Pagos Internacionais (BIS), entre 99,2% e 99,4% das stablecoins globais estão atreladas ao dólar. Embora haja emissão dessas criptomoedas na Europa, o foco do risco, segundo Sevilla, está em nações em desenvolvimento. "A stablecoin compete em muitas economias emergentes onde a moeda local é instável e gera dúvidas, abrindo a possibilidade de ter ativos seguros ou quase seguros em dólares e fazendo com que ali exista um risco de dolarização", explicou o executivo durante a apresentação da Cátedra CECA-ICADE sobre Regulação Bancária.
O Cenário Europeu e o Euro Digital
Em contrapartida, Sevilla descartou preocupações para a União Europeia, especialmente no mercado de varejo. Ele ressaltou que o euro mantém sua solidez e coexiste com soluções de pagamento privadas, como o Bizum na Espanha, e iniciativas públicas em desenvolvimento, como o euro digital. O presidente do Unicaja reconheceu que a Europa ainda carece de um ecossistema de pagamentos de varejo robusto, mas vê as inovações tecnológicas transformando o setor. "Há novas tecnologias que permitem fazer transações mais eficientes em tempo real e com mais efetividade, permitindo liquidar operações sem necessidade de intermediários", comentou.
O Banco Central Europeu (BCE) lançou o projeto ‘Pontes’ como parte de sua adaptação a esse novo cenário. Essas tecnologias abrem a porta para emissores privados de dinheiro, um rompimento com o modelo tradicional de 200 anos, onde bancos comerciais e centrais eram a espinha dorsal dos meios de pagamento. Sevilla vê isso como uma mudança de paradigma, que pode ser encarada como ameaça ou oportunidade, exigindo adaptação.
O Euro Digital como Resposta Estratégica
A implementação do euro digital, prevista para 2029 se aprovada pelo Parlamento Europeu, é vista por Sevilla como a resposta do BCE a esse novo ambiente. Ele comparou a iniciativa com o sistema Pix do Banco Central do Brasil, uma infraestrutura pública onde circula dinheiro privado. Diferentemente dos Estados Unidos, que optaram por não desenvolver um dólar digital e apostam em stablecoins privadas, a Europa busca soberania estratégica, impulsionada por tensões geopolíticas, como a administração Trump. A ausência de um sistema de pagamentos europeu autônomo tornou o euro digital uma necessidade para a autoridade monetária.
No entanto, Sevilla expressou ceticismo quanto aos benefícios diretos do euro digital para os cidadãos. Ele apontou limitações, como a restrição na quantidade de euros digitais que um indivíduo pode deter, vinculando-os a contas correntes. Além disso, há o desafio de promover sua adoção por cidadãos e empresas, acostumados a operações privadas. "Não acredito que as pessoas vão sair para comprar o pão com euros digitais e depois a comida com euros bancários", ponderou, sugerindo a necessidade de uma solução predominante no varejo.
Pagamentos no Atacado e Tokenização
No segmento de pagamentos no atacado, a tendência aponta mais para depósitos tokenizados do que para stablecoins. Gestoras americanas já trabalham com fundos tokenizados, e a SEC tem admitido a liquidação de ações tokenizadas. Sevilla enfatizou que qualquer solução baseada em Tecnologia de Registro Distribuído (DLT) deve ser global, evitando a fragmentação e atendendo à demanda por soluções integradas. A colaboração em consórcios para compartilhar investimentos é vista como essencial para o desenvolvimento dessas tecnologias.
O presidente do Unicaja concluiu que a fragmentação no setor de DLT atenta contra o princípio de que as empresas buscam soluções integradas e globais. A adaptação a essas novas realidades tecnológicas, tanto no varejo quanto no atacado, é um imperativo para o setor financeiro europeu. A busca por soberania e eficiência em meios de pagamento molda o futuro das transações na região, com o euro digital como peça central dessa estratégia.
Com reportagem de Brazil Valley
Source · Forbes España