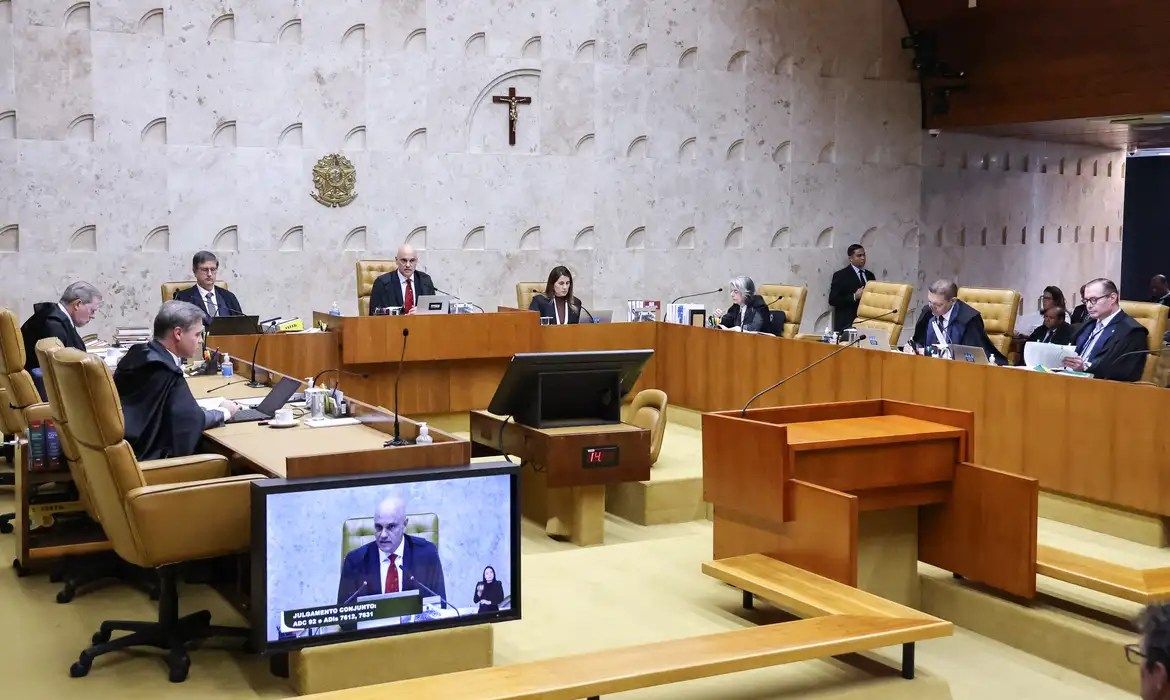
O Supremo Tribunal Federal (STF) definiu um novo parâmetro para a aplicação de multas a empresas que, apesar de possuírem débitos com a União, optam por distribuir lucros a sócios e bonificações a acionistas. A decisão, proclamada nesta quarta-feira (29), estabelece critérios mais restritivos para a cobrança dessas penalidades, visando um equilíbrio entre a necessidade de arrecadação fiscal e a autonomia corporativa.
A ação, movida pela Ordem dos Advogados do Brasil (OAB), contestava uma lei que proibia explicitamente tais distribuições por companhias em débito com o fisco. A lei previa multas de 50% sobre o valor distribuído para a empresa e outros 50% para os beneficiários. No entanto, a corrente majoritária, liderada pelo ministro Cristiano Zanin, propôs uma interpretação que condiciona a aplicação da multa à existência de crédito tributário inscrito em dívida ativa, à ausência de suspensão da exigência do crédito e à falta de garantia do débito.
Análise da Decisão do STF
A decisão do STF representa um ajuste significativo na interpretação da legislação tributária e societária. Ao estabelecer requisitos específicos para a aplicação de multas, a Corte busca evitar a punição automática e garantir que as sanções sejam aplicadas de forma mais proporcional e fundamentada. A exigência de que o crédito tributário esteja inscrito em dívida ativa, por exemplo, sinaliza que a empresa já passou por um processo administrativo e a dívida foi formalmente reconhecida, mas ainda não quitada ou garantida.
O voto do ministro Luís Roberto Barroso, que previa a multa apenas na hipótese de o devedor não ter reserva de renda suficiente para quitar a dívida, também aponta para uma preocupação com a capacidade financeira da empresa. Essa perspectiva sugere que a intenção não é impedir a distribuição de lucros a todo custo, mas sim assegurar que a prioridade seja o cumprimento das obrigações fiscais. A divergência com o voto do ministro Flávio Dino, que se posicionou contra a ação da OAB em sua totalidade, demonstra a complexidade e as diferentes visões sobre o tema dentro da própria Corte.
Mecanismos de Punição e Equilíbrio Fiscal
A nova regulamentação impacta diretamente a forma como as empresas gerenciam seus fluxos de caixa e dividendos, especialmente aquelas que operam com margens apertadas ou que enfrentam litígios tributários. A exigência de garantias para o débito, conforme previsto no art. 9º da Lei nº 6.830/1980, é um mecanismo já existente para assegurar o pagamento de dívidas fiscais, mas sua aplicação conjunta com a limitação da multa reforça a ideia de que a cobrança deve ser feita de maneira a não inviabilizar a operação da companhia.
A decisão pode ser vista como uma resposta a práticas empresariais que, embora legais em alguns aspectos, poderiam ser interpretadas como uma tentativa de esvaziamento patrimonial para frustrar a cobrança de dívidas públicas. Ao mesmo tempo, a limitação da multa protege empresas que, mesmo com débitos pendentes, mantêm uma estrutura de governança que permite a distribuição de proventos, desde que atendidos os requisitos legais e financeiros estabelecidos pelo STF.
Implicações para o Ambiente de Negócios
Para o mercado, a decisão do STF traz maior clareza e previsibilidade sobre as consequências de distribuir lucros e bonificações em situações de débito fiscal. Empresas e seus acionistas terão um guia mais definido sobre os riscos envolvidos, o que pode influenciar decisões de distribuição de dividendos e estratégias de gestão de passivos tributários. A medida pode incentivar um maior rigor na conformidade fiscal e na constituição de garantias para débitos em aberto.
Ainda que a decisão tenha sido tomada no contexto brasileiro, a discussão sobre o equilíbrio entre a tributação e a remuneração aos acionistas é global. Em muitos países, regulamentações buscam evitar a evasão fiscal e garantir que as empresas contribuam de forma justa para o erário. A abordagem do STF, ao focar em critérios de aplicação de multa, pode servir de referência para discussões sobre governança corporativa e responsabilidade fiscal em outros mercados.
Perguntas em Aberto sobre a Aplicação
Restam dúvidas sobre como a Procuradoria-Geral da Fazenda Nacional (PGFN) e os tribunais inferiores interpretarão e aplicarão os novos critérios. A clareza na inscrição de dívidas ativas e na comprovação da ausência de suspensão ou garantia do crédito será fundamental para evitar novas controvérsias judiciais. A efetividade da decisão dependerá, em grande parte, da uniformidade na sua aplicação.
Ademais, será importante observar se essa decisão abrirá precedentes para outras discussões sobre a flexibilização de multas em casos de débitos tributários. A forma como as empresas responderão a essa nova diretriz, seja ajustando suas políticas de distribuição de lucros ou buscando novas formas de garantir seus débitos, também será um ponto de atenção.
A decisão do STF sobre a limitação de punições a empresas endividadas que distribuem lucros aos acionistas marca um ponto de inflexão na interpretação da lei. Ao estabelecer requisitos mais rigorosos para a aplicação de multas, a Corte busca um equilíbrio, mas a clareza na aplicação prática será crucial para definir o real impacto no ambiente de negócios. Com reportagem de Brazil Valley
Source · InfoMoney