O JPMorgan considera o atual aumento nos custos de frete marítimo uma oportunidade de compra para as ações da Vale (VALE3), em vez de um sinal de deterioração estrutural na base de custos da companhia. Segundo o banco, a vantagem competitiva da mineradora em termos de frete, quando comparada a concorrentes que dependem do mercado spot na rota Brasil-Ásia, atingiu o maior patamar em anos. A combinação de preços do minério de ferro abaixo de US$ 100 por tonelada e custos de frete elevados, na visão do JPMorgan, tende a ser insustentável a longo prazo.
O frete para navios do tipo Capesize alcançou máximas de vários anos, com o benchmark Tubarão-Qingdao (C3) superando os US$ 43 por tonelada, o dobro dos cerca de US$ 20 observados em janeiro. Esse salto é atribuído a fatores como custos mais altos de combustível, rotas marítimas mais longas e a oferta restrita de embarcações, em parte influenciada pelo cenário geopolítico.
Proteção Estratégica da Vale
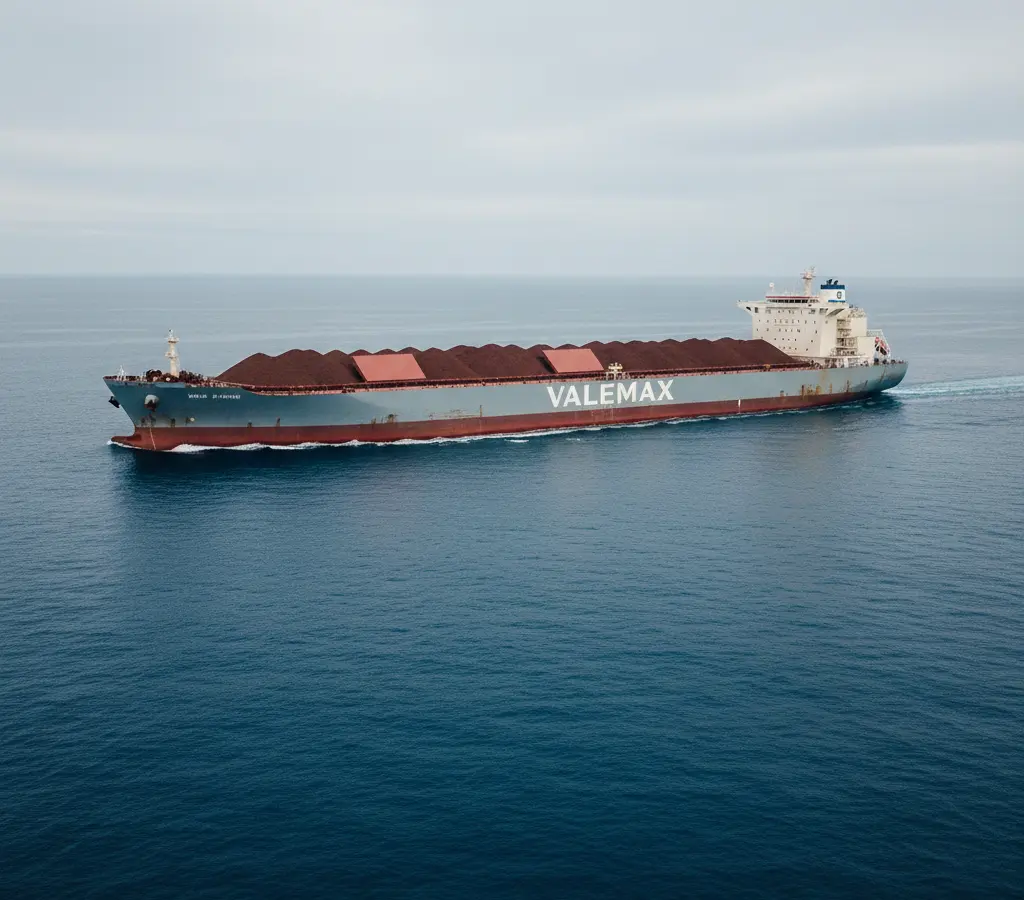
A estratégia de fretes da Vale, desenvolvida ao longo de décadas, confere à empresa uma proteção significativa contra a volatilidade do mercado spot. A mineradora evoluiu de uma frota própria para o programa Valemax e, mais recentemente, para um modelo asset-light. Nesse modelo, a companhia vendeu seus navios e passou a contratar capacidade de transporte dedicada por meio de contratos de longo prazo, um movimento que se mostra particularmente eficaz no cenário atual.
De acordo com a administração da Vale, entre 70% e 75% dos volumes de transporte da empresa estão cobertos por contratos de longo prazo com custos fixos em torno de US$ 19 por tonelada, ou aproximadamente US$ 23 por tonelada com o custo de combustível atual. Esse valor é substancialmente inferior aos cerca de US$ 43 por tonelada praticados no mercado spot. Essa proteção contratual atenua o impacto direto da alta dos fretes no resultado da companhia.
Impacto Financeiro e Equilíbrio de Mercado
O JPMorgan estima que, mesmo com 15% dos fretes expostos ao mercado spot em 2027, a exposição residual da Vale seria de cerca de US$ 1 bilhão. Esse valor representa aproximadamente 6% do EBITDA projetado para o período, um impacto considerado administrável e insuficiente para alterar a tese de investimento na mineradora. A análise do banco sugere que a combinação de minério de ferro com preços mais baixos e fretes elevados já começa a pressionar produtores de maior custo no Brasil.
A saída dessa produção marginal tende a reequilibrar o mercado. Isso pode ocorrer por meio da redução na demanda por transporte, menor oferta de minério, queda nos fretes e recuperação dos preços do minério, ou uma combinação desses fatores. Nesse cenário de ajuste, a Vale estaria bem posicionada, com seus contratos de frete mitigando a exposição à disparada dos custos de transporte, enquanto a qualidade do minério produzido pela companhia ajuda a manter a rentabilidade.
Implicações para Investidores e o Setor
Para investidores, o JPMorgan interpreta a situação como um indicativo de resiliência operacional da Vale. A capacidade da empresa de gerenciar seus custos de logística, mesmo em um ambiente de alta, reforça sua posição como uma das produtoras de minério de ferro de menor custo globalmente. A proteção contratual em fretes é um diferencial importante, especialmente quando comparada a pares que operam com maior exposição ao mercado spot e, consequentemente, a custos mais voláteis.
O cenário de fretes elevados, embora desafiador para o setor como um todo, pode acelerar a consolidação ou a saída de produtores menos eficientes. A Vale, com sua estrutura de custos mais controlada e qualidade do produto, estaria mais bem preparada para navegar por essa fase, potencialmente ganhando participação de mercado à medida que concorrentes menores enfrentam dificuldades. A pressão sobre os custos de frete também pode incentivar investimentos em otimização logística e diversificação de rotas no longo prazo.
Perguntas em Aberto
A sustentabilidade da atual política de fretes da Vale e sua capacidade de manter essa vantagem competitiva em um cenário de longo prazo ainda são pontos de atenção. Embora os contratos atuais ofereçam proteção significativa, a dinâmica do mercado de transporte marítimo é complexa e sujeita a fatores globais, como preços de combustíveis, regulamentações ambientais e tensões geopolíticas. A forma como a Vale gerenciará a renovação ou a expansão de seus contratos de frete nos próximos anos será crucial.
Outra questão relevante é a velocidade com que o mercado de minério de ferro se reequilibrará. A expectativa de que a oferta marginal saia de cena pode levar tempo, e a demanda por minério, especialmente da China, continuará a ser um fator determinante. A capacidade da Vale de responder a essas dinâmicas, mantendo sua eficiência operacional e rentabilidade, será observada de perto pelos investidores e pelo mercado.
A análise do JPMorgan sugere que a mineradora está bem posicionada para superar o atual choque de custos logísticos, transformando um potencial ponto de preocupação em uma oportunidade de compra. A estratégia de contratos de longo prazo para fretes, combinada com a qualidade de seu minério, confere à Vale uma resiliência que pode se traduzir em desempenho superior em relação aos seus pares.
Com reportagem de Brazil Valley
Source · InfoMoney