A construção de datacenters de Inteligência Artificial nos Estados Unidos está em ritmo acelerado, impulsionada pela demanda crescente por poder computacional. No entanto, novas análises indicam que a infraestrutura em desenvolvimento pode não ser suficiente para atender às projeções mais ambiciosas para os próximos anos. Dois fatores principais emergem como gargalos: a capacidade de fabricação de chips e, crucialmente, o processo de empacotamento avançado desses componentes.
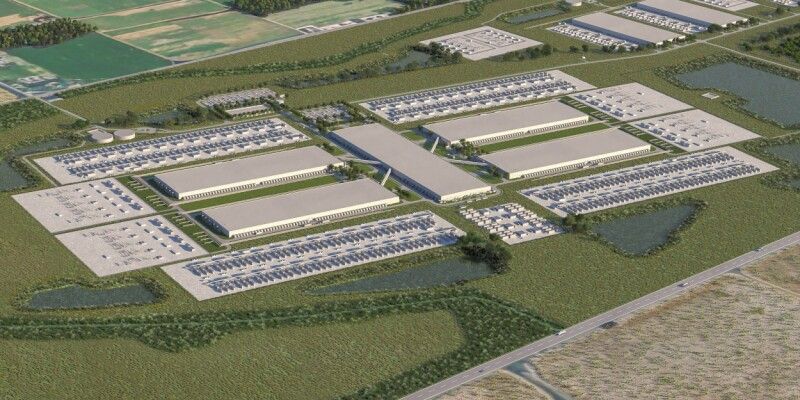
Segundo um relatório do banco de investimentos Jefferies, que utiliza dados de imagens de satélite da empresa SynMax para monitorar o progresso real das obras, a construção de datacenters avança nos EUA. Contudo, questões como licenciamento, acesso à energia e a disponibilidade de aceleradores de IA já empacotados continuam a ser obstáculos. A SynMax estima que a capacidade bruta de implantação nos EUA aumentará de cerca de 11 GW em 2025 para 16-18 GW em 2026. Uma projeção conservadora para 2027 aponta para um teto prático na casa dos 20 GW. Esse cenário contrasta com as mais de 80 GW implícitas em alguns planos de projetos anunciados e modelos de demanda de chips para 2028.
Gargalos na Cadeia de Suprimentos de Chips
O cerne do problema reside na complexidade da cadeia de suprimentos de semicondutores. Fabricar os chips de IA é apenas uma parte do processo. Antes que possam ser integrados em servidores, eles precisam passar por um estágio de empacotamento avançado. Essa tecnologia combina múltiplos chips (dies) e componentes de memória de alta largura de banda, utilizando conexões de alta densidade. Essa abordagem é fundamental para os processadores de ponta e aceleradores de IA. O desafio é que, mesmo para chips fabricados nos EUA, o empacotamento avançado muitas vezes é realizado no exterior, especialmente em Taiwan, criando um ponto de estrangulamento crítico entre a produção de semicondutores e a capacidade operacional dos datacenters.
A capacidade global atual de empacotamento avançado, segundo a SynMax, suporta aceleradores que consomem o equivalente a aproximadamente 13 GW de potência bruta. Considerando outros componentes como CPUs, memória e sistemas de refrigeração, isso se traduz em cerca de 17,5 GW de capacidade total de datacenter. A expectativa é que apenas dois novos projetos de empacotamento entrem em operação em 2027, adicionando cerca de 6 GW e elevando o limite prático para os baixos 20 GW, a menos que a capacidade se expanda mais rapidamente do que o previsto.
Limitações na Fabricação e Infraestrutura
Este alerta sobre a limitação do suprimento de chips para a expansão de datacenters não é inédito. Um relatório anterior da London Economics International já apontava que, se todos os projetos de datacenters previstos nos EUA entre 2025 e 2030 fossem concretizados, seria necessário direcionar 90% do crescimento global do suprimento de chips de IA exclusivamente para o mercado americano. Além disso, a concentração de desenvolvimento em estados como Texas e Virgínia torna os números nacionais mais vulneráveis a atrasos locais. No Texas, por exemplo, a obtenção de serviço ininterrupto da rede elétrica pode ser um processo demorado. Uma alternativa para agilizar a conexão é aceitar a possibilidade de interrupções programadas (curtailment), onde o operador do datacenter reduz seu consumo de energia sob instrução da operadora da rede.
No entanto, a viabilidade econômica de tal modelo depende da previsibilidade. Jesse Gossett, ex-desenvolvedor e participante de um grupo de trabalho sobre grandes cargas no Texas, explicou que um uptime de 99% seria financeiramente viável se as interrupções fossem previsíveis o suficiente para serem modeladas, seguradas ou cobertas por recursos de backup. O que compromete a economia, argumenta Gossett, são interrupções imprevisíveis de cinco minutos, como as que podem ocorrer sob o sistema de Despacho Econômico com Restrição de Segurança (Security-Constrained Economic Dispatch) do Texas para Recursos de Carga Controlável Provisória. Datacenters podem lidar com interrupções planejadas de uma ou duas horas, mas não com um aviso de cinco minutos.
Implicações para o Futuro da IA
O descompasso entre a velocidade de construção de datacenters e a capacidade de fornecimento de chips e infraestrutura de energia tem implicações claras para o futuro da Inteligência Artificial. A demanda por poder computacional para treinar e operar modelos de IA continua a crescer exponencialmente, e a capacidade de atender a essa demanda é fundamental para a inovação e a competitividade. Se os gargalos na cadeia de suprimentos de semicondutores e na infraestrutura de energia não forem resolvidos de forma eficaz, o ritmo de implantação de novas capacidades de IA nos EUA pode ser significativamente mais lento do que o esperado por muitas empresas e investidores.
A concentração geográfica de datacenters em poucas regiões também representa um risco. A dependência de redes elétricas locais e de capacidade de empacotamento em locais específicos pode criar vulnerabilidades. A necessidade de diversificar tanto a produção de chips quanto a infraestrutura de energia, além de otimizar os processos de licenciamento e construção, torna-se cada vez mais urgente para sustentar o avanço da IA em larga escala.
Perguntas em Aberto
Diante desse cenário, permanecem diversas questões críticas. Será que a capacidade de empacotamento avançado de chips se expandirá rapidamente o suficiente para acompanhar a demanda projetada? Como as empresas de energia e os reguladores responderão à crescente necessidade de energia confiável e sustentável para os datacenters de IA? E, fundamentalmente, a indústria de semicondutores conseguirá superar os desafios de produção e logística para fornecer os componentes necessários em tempo hábil, ou a expansão da IA nos EUA será limitada pela oferta, e não pela demanda?
A resposta a essas perguntas definirá o ritmo da próxima onda de inovações em Inteligência Artificial. A capacidade de superar esses obstáculos logísticos e de infraestrutura será um diferencial competitivo para empresas e para a própria economia americana, que busca liderar a corrida tecnológica global. A análise sugere que, embora a ambição seja alta, a execução prática enfrenta barreiras substanciais que precisam ser abordadas com urgência para que as projeções mais otimistas se concretizem.
Com reportagem de Brazil Valley
Source · The Register