O Ibovespa e o mercado de câmbio brasileiro operam sob pressão nesta quinta-feira, refletindo um cenário global de incertezas. A bolsa de valores brasileira acompanha o movimento de aversão ao risco nos mercados internacionais, impulsionado pela contínua elevação dos rendimentos dos títulos do Tesouro americano, que atingem níveis não vistos em duas décadas. A recuperação dos preços do petróleo, em meio a negociações tensas no Oriente Médio, também contribui para o apetite reduzido por ativos de risco.
O Banco Central (BC) brasileiro divulgou seu Relatório de Política Monetária, reduzindo a projeção de crescimento do Produto Interno Bruto (PIB) para 2026 de 2,0% para 1,8%. Para 2027, a expectativa é de uma expansão de 1,4%. Essas revisões ocorrem em um momento de debates sobre a trajetória da política monetária, com o BC defendendo a manutenção de juros restritivos, apesar de sinais de arrefecimento na atividade econômica e inflação.
A Influência dos Juros Americanos e a Inflação Global
Os índices futuros dos Estados Unidos operam em baixa, com os rendimentos dos Treasuries ampliando seus ganhos. Essa dinâmica eleva o custo do capital e pressiona os ativos de maior risco globalmente. As apostas no mercado de derivativos americanos precificam integralmente três altas de 0,25 ponto percentual nos juros nos próximos 12 meses, com a possibilidade de um quarto aumento ganhando força. A persistência da inflação, que a consultora Procyon aponta como algo mais amplo e presente no setor de serviços, e não apenas ligada ao petróleo, reforça a visão de que o Federal Reserve pode precisar manter uma postura mais contracionista por mais tempo.
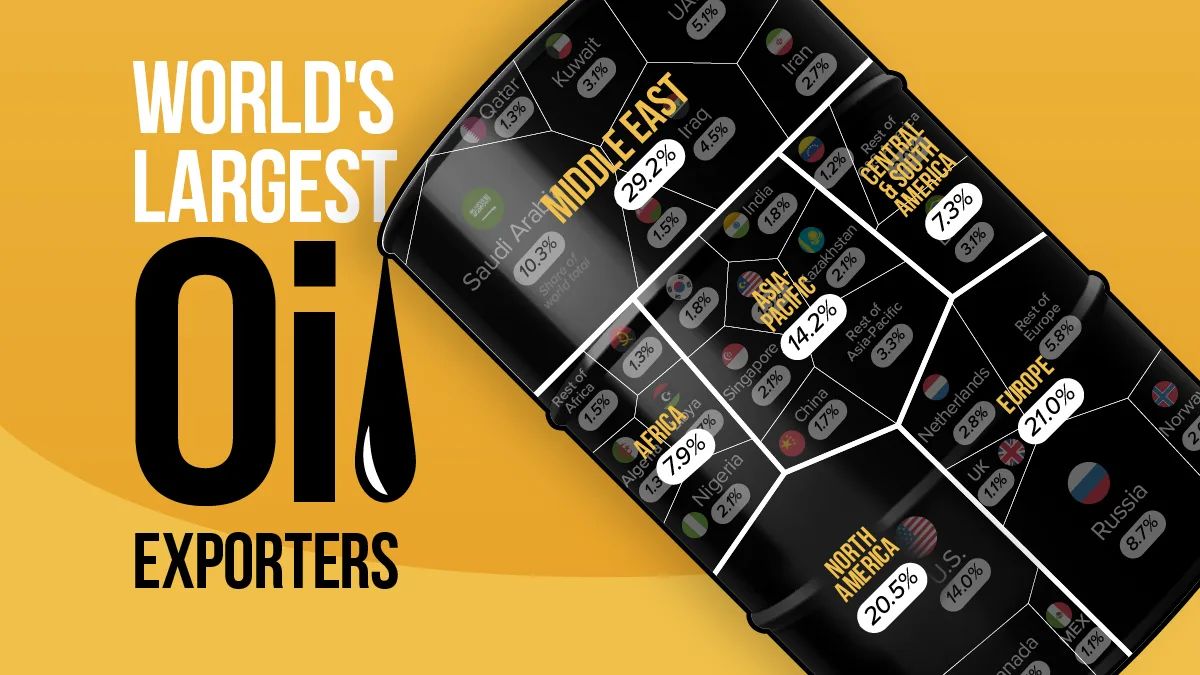
O petróleo, por sua vez, retomou a alta devido às negociações vacilantes entre os EUA e o Irã, adicionando uma camada de instabilidade ao cenário. A falta de progresso claro nas conversas para encerrar o conflito no Oriente Médio, com autoridades iranianas e americanas demonstrando intransigência, sinaliza que as tensões geopolíticas devem persistir, impactando os mercados de energia e, consequentemente, a inflação global.
Repercussões no Mercado Brasileiro
No Brasil, a confiança do consumidor recuou pelo quinto mês consecutivo em setembro, atingindo o menor nível desde novembro de 2022. O Índice de Confiança do Consumidor (ICC) do FGV IBRE registrou 84,2 pontos. A inflação medida pelo IPC-S também acelerou em quatro das sete capitais componentes na terceira quadrissemana de setembro, acumulando 3,80% nos últimos 12 meses. Esses indicadores apontam para um cenário de demanda interna sob pressão.
O dólar comercial fechou o dia anterior com forte alta de 1,28%, refletindo a força da moeda americana no exterior e a busca por segurança. A taxa de câmbio segue a tendência de valorização do DXY, o índice do dólar, que subiu 0,50%. As taxas de juros futuras (DIs) também fecharam a quarta-feira com altas por toda a curva, indicando a precificação de um cenário de juros mais altos por mais tempo no Brasil, em linha com as expectativas internacionais e as preocupações com a inflação doméstica.
Perspectivas e Incertezas para o Dia
O dia é marcado pela divulgação do relatório de receitas e despesas do governo, que deve trazer mais detalhes sobre a situação fiscal do país. Além disso, a entrevista coletiva dos ministros do Planejamento e da Fazenda para apresentar o relatório de receitas e despesas do quarto bimestre de 2026 é aguardada com atenção. A agenda econômica brasileira também inclui a divulgação de nova pesquisa eleitoral pelo Datafolha, que pode adicionar volatilidade ao mercado.
Internacionalmente, a reunião entre os presidentes dos Estados Unidos e da China em Washington continua no radar, com expectativas de que possa haver algum avanço nas relações comerciais, embora as tensões persistam. O foco nos dados de inflação e na política monetária do Federal Reserve, juntamente com as preocupações com o Oriente Médio, moldarão o comportamento dos mercados globais e, por extensão, do Ibovespa e do dólar no Brasil.
O cenário para os próximos dias permanece intrinsecamente ligado à evolução das negociações geopolíticas, às decisões de política monetária dos principais bancos centrais e aos indicadores econômicos que apontam para a força da atividade global e doméstica. A volatilidade deve ser a tônica, com investidores atentos a cada novo dado e declaração.
Com reportagem de Brazil Valley
Source · InfoMoney