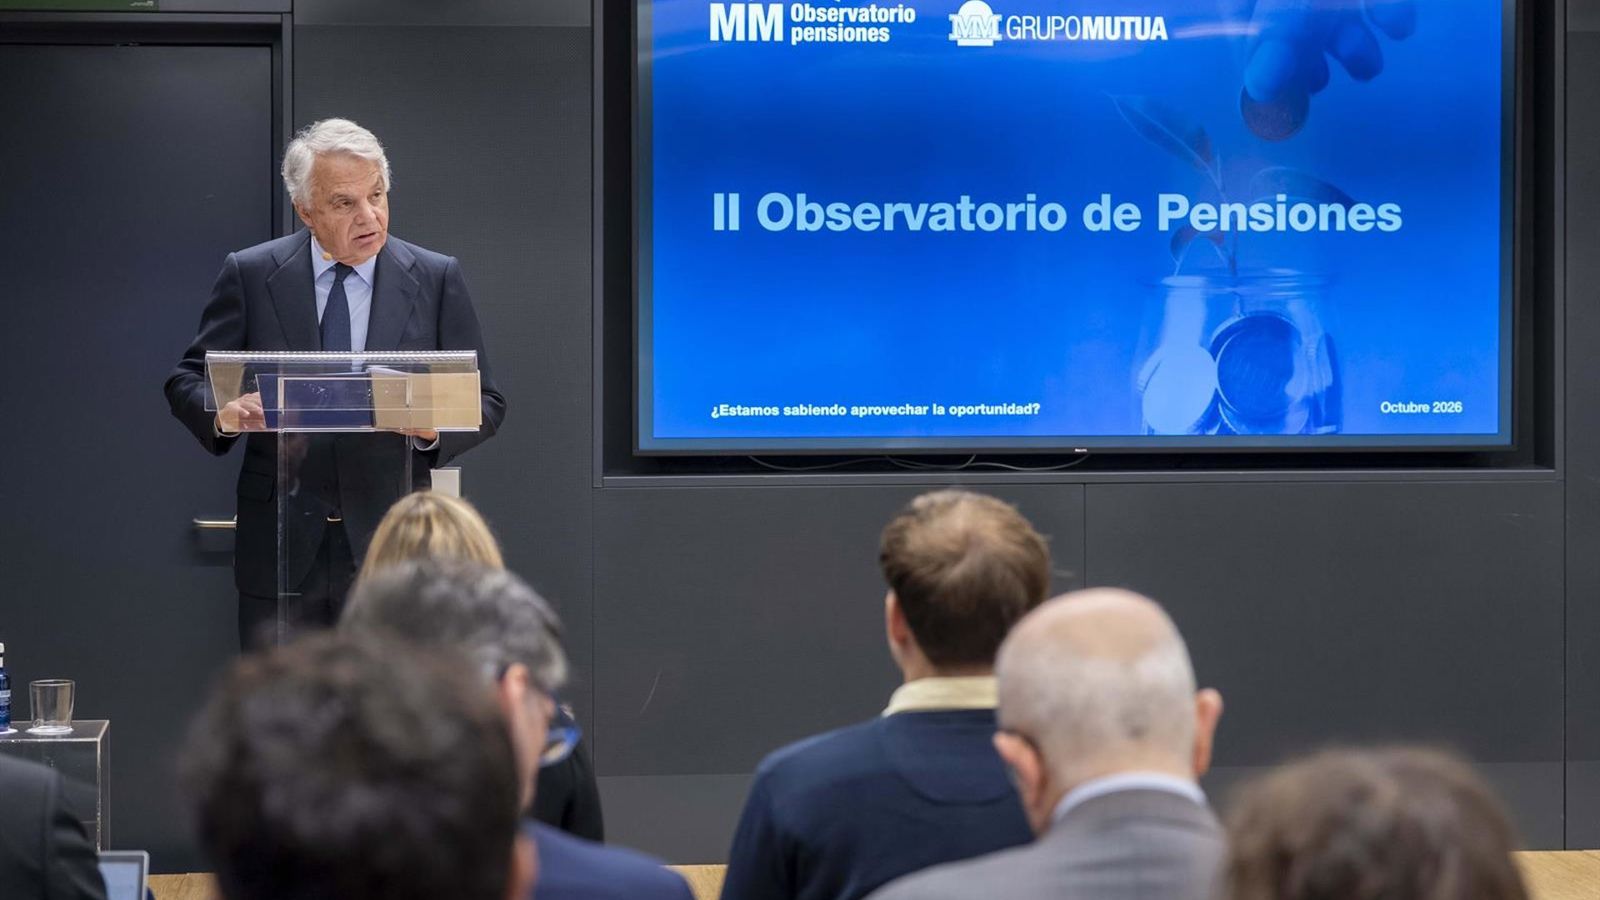
A Espanha, como muitos países europeus, enfrenta um dilema demográfico e financeiro que se manifesta de forma aguda no seu sistema de pensões. A longevidade crescente, aliada a taxas de natalidade em declínio, pressiona as contas públicas de maneira insustentável. Nesse cenário, Ignacio Garralda, presidente do Grupo Mutua Madrileña, um dos maiores conglomerados financeiros da Espanha, lança um alerta contundente: o sistema de pensões público caminha para um desequilíbrio cada vez maior entre sua generosidade atual e sua viabilidade futura.
Garralda não poupa críticas aos avanços tímidos na sustentabilidade do sistema nos últimos doze meses, classificando-os como insuficientes. A preocupação central reside na capacidade de manter o nível de benefícios públicos a longo prazo. As projeções para 2026 indicam que as transferências do Estado para cobrir o gasto com pensões podem atingir 60 bilhões de euros, um valor que representa cerca de 3,5% do Produto Interno Bruto (PIB) espanhol. Essa cifra, por si só, explicaria a maior parte do déficit público projetado para o ano, estimado em 2,6% do PIB. A leitura aqui é que a sustentabilidade da previdência pública está sob ameaça direta, exigindo medidas urgentes e estruturais.
O Desafio da Previdência Complementar
A análise de Garralda estende-se à necessidade de fortalecer os pilares complementares ao sistema público. Ele aponta a falta de avanços significativos no desenvolvimento do segundo pilar, que engloba os planos de pensões de emprego, como um dos resultados mais decepcionantes do período. A proposta central para reverter essa tendência inmovilista é o ‘auto-enrolment’, ou adesão automática. Neste modelo, as empresas incorporam automaticamente trabalhadores elegíveis a planos de pensões de emprego, sem que estes precisem solicitar ativamente sua participação. Garralda vê essa ferramenta não como a solução final, mas como um ponto de partida essencial para a construção de um sistema de previdência empresarial mais robusto e disseminado na Espanha.
A necessidade de um impulso na previdência complementar é corroborada por dados preocupantes. Atualmente, apenas 15% da população ocupada, cerca de 3,3 milhões de pessoas, possui um plano de emprego, um número muito aquém da meta de 11 milhões de participantes até 2030. Embora planos simplificados tenham impulsionado o número de participantes, a contribuição média é notavelmente baixa, em torno de 117 euros em 2025, segundo a Autoridade Independente de Responsabilidade Fiscal (Airef). A Espanha, apesar de seu considerável potencial de crescimento na previdência complementar, figura entre os países da União Europeia com o desenvolvimento mais limitado desse tipo de poupança, ao mesmo tempo em que oferece generosos benefícios fiscais e um sistema público robusto. Essa discrepância sugere um caminho a ser percorrido para equilibrar as responsabilidades entre o Estado, as empresas e os indivíduos.
Vozes do Diálogo Social
O debate sobre o futuro das pensões na Espanha envolve múltiplos atores, e a mesa redonda que se seguiu à apresentação do relatório da Mutua Madrileña revelou um consenso parcial, mas com nuances importantes. Representantes da CEOE (Confederação Espanhola de Organizações Empresariais), CCOO (Comissões Obreras), Inverco (associação de fundos de investimento) e Unespa (associação de seguradoras) concordaram em avaliar o desempenho do sistema de pensões no último ano com notas baixas, mas divergiram em suas análises e propostas.
Olimpia del Águila Cazorla, da CEOE, atribuiu um "suspenso" ao país, criticando a incerteza que permeia o ambiente empresarial e o aumento de custos para as empresas. Ela defendeu a importância de incentivos, do fortalecimento do segundo pilar e de uma aposta decidida nas empresas, ressaltando a necessidade de corresponsabilidade das administrações públicas. Carlos Bravo Fernández, do CCOO, embora também não tenha dado um "aprovado", focou nas "responsabilidades compartilhadas" e rejeitou a ideia de um déficit na Segurança Social, que, segundo ele, possui um financiamento misto. Ele também criticou a estrutura de poupança espanhola, onde a maioria dos recursos é destinada à compra de imóveis, e a carga fiscal sobre as pequenas e médias empresas.
Implicações e Caminhos Futuros
As discussões sobre o futuro das pensões espanholas apontam para a necessidade de uma reforma abrangente que vá além de ajustes pontuais. A proposta de ‘auto-enrolment’ surge como um mecanismo promissor para aumentar a participação em planos de previdência complementar, mas sua implementação efetiva dependerá de um esforço coordenado entre o governo, as empresas e os interlocutores sociais. A experiência internacional sugere que modelos de adesão automática, combinados com incentivos fiscais adequados e campanhas de educação financeira, podem ter um impacto significativo na poupança para a aposentadoria.
Carlos Esquivias Escobar, da Unespa, e Ángel Martínez Aldama, da Inverco, destacaram a necessidade de mais informação e educação financeira, com propostas de inclusão de tais temas no currículo escolar. Martínez Aldama questionou por que o Estado não pode intervir para melhorar a saúde financeira da população e criticou a falta de avanços em mecanismos como o Mecanismo de Equidade Intergeracional (MEI), visto como uma oportunidade perdida para capitalizar o sistema de reparto. A leitura aqui é que, sem um consenso político e social robusto e sem medidas claras de estímulo, o caminho para um sistema de pensões equilibrado e sustentável permanecerá árduo.
O cenário desenhado por Ignacio Garralda e os demais participantes do debate é um convite à reflexão. A Espanha, com sua estrutura demográfica e econômica, enfrenta a urgência de repensar seu modelo de previdência. A coexistência de um sistema público generoso, porém insustentável a longo prazo, com um pilar complementar subdesenvolvido, cria um paradoxo que exige soluções criativas e eficazes. A questão que permanece é se o país conseguirá superar as inércias e os interesses setoriais para construir um futuro onde a segurança financeira na aposentadoria seja uma realidade para todos os cidadãos, e não apenas uma promessa distante.
Com reportagem de Brazil Valley
Source · Forbes España